「106万円の壁がなくなったと聞いたけれど、働く時間を増やしても大丈夫?」「給与明細から何が変わるの?」と感じる人は少なくありません。2026年10月1日、短時間労働者が健康保険・厚生年金保険に入るための要件の一つだった、所定内賃金が月額8.8万円以上という条件が撤廃されました。年収にすると約106万円という目安で語られてきた部分が変わったことになります。
ただし、ここで「週20時間を超えた全員が、すぐに同じ条件で加入する」と受け取るのは早計です。社会保険の加入対象かどうかは、雇用契約上の所定労働時間、勤務先の規模、学生かどうか、雇用の見込みなどを組み合わせて見ます。家族の扶養、税金、勤務先独自の手当、保険料調整制度の利用可否なども、個々の事情で扱いが異なります。
この記事は、就業時間や働き方を決めるための一般的な情報です。加入の可否、保険料額、扶養の扱い、手取りの増減、将来の年金額を個別に判断するものではありません。勤務先の人事・労務担当、日本年金機構、加入している健康保険の窓口などで、契約内容と最新の説明を確認してください。
106万円の壁で変わったのは「月額8.8万円」の賃金要件
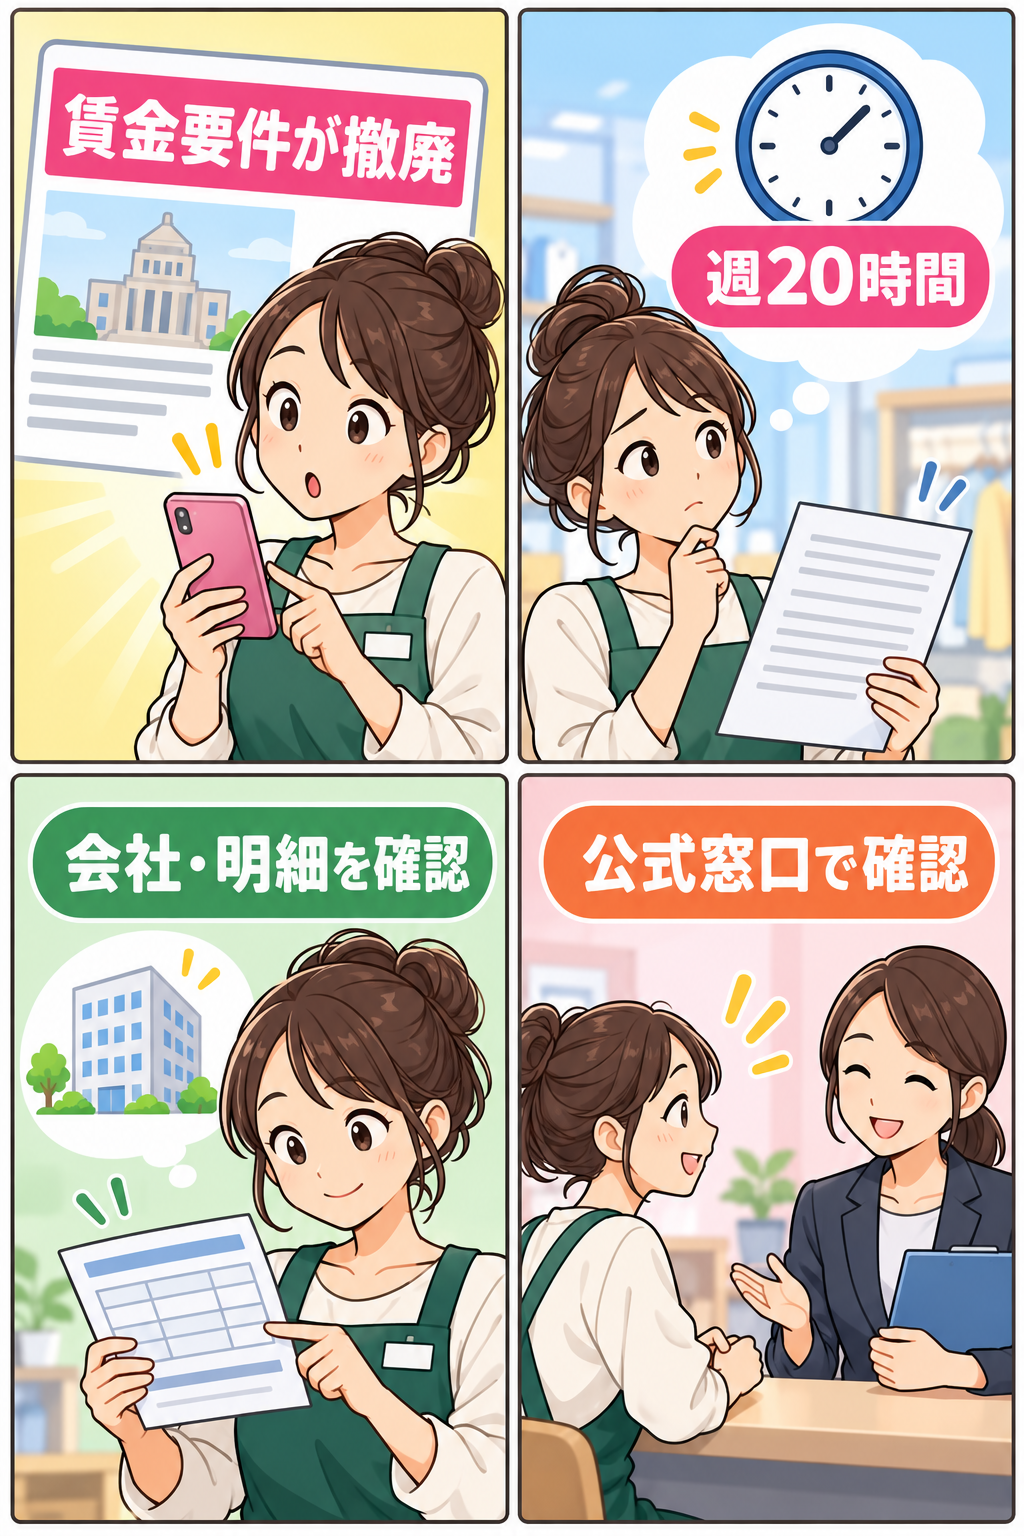
2026年10月1日から撤廃されたのは、短時間労働者の社会保険加入要件のうち「所定内賃金が月額8.8万円以上」という賃金要件です。年収換算で約106万円と紹介されることが多かったため、今回の変更は「106万円の壁がなくなった」と表現されます。
ここでいう所定内賃金は、単に振込額や年収の合計を指す言葉ではありません。従来の判定では、雇用契約などで定められた基本給や諸手当を基準に、残業代、賞与、臨時の賃金、通勤手当、家族手当などを原則として含めない扱いがありました。今回、その月額8.8万円の線引き自体が加入要件から外れました。
だからといって、賃金や収入を確認しなくてよくなるわけではありません。給与は生活設計の基礎であり、保険料が控除される月、勤務先の手当の条件、家族の扶養に関する基準、税の計算は別々に確認が必要です。「106万円」という一つの数字だけを見て勤務時間を調整してきた人ほど、何の目的で調整していたのかを分けて考えると混乱を減らせます。
例えば、社会保険への加入対象かを確かめたいのか、配偶者の勤務先の家族手当に影響するかを知りたいのか、所得税・住民税の負担を見たいのかで、見る制度と相談先が異なります。同じ「壁」という言葉で語られても、すべてが同時に消えたり、同じ日付で変わったりするわけではありません。
加入対象は「週20時間」だけでは決まらない
現在、従業員数51人以上の企業などで働く短時間労働者については、主に次の条件をまとめて確認します。
- 週の所定労働時間が20時間以上であること
- 学生ではないこと(例外の扱いがあります)
- 2か月を超えて雇用される見込みがあること
- 勤務先が対象となる事業所であること
特に大切なのが「週の所定労働時間」です。これは、たまたま忙しかった週の実労働時間ではなく、雇用契約書や就業規則に記載された、通常の週に働くことになっている時間を指します。残業は原則として所定労働時間に含まれません。ただし、実態として恒常的に残業が続き、契約と大きく異なる勤務が続く場合などは、個別の判断が必要になることがあります。
シフト制で毎週の時間が違う場合も、感覚だけで「20時間未満だと思う」と判断しないほうが安全です。契約書に週の時間が明記されているか、月や年の所定労働時間から週換算する必要があるか、更新時に契約が変わる予定があるかを確認します。勤務先に相談する際は、直近のシフト表だけでなく、雇用契約書、労働条件通知書、就業規則などを手元に置くと話が早くなります。
学生であるかどうかも、一律ではありません。一般的な学生は対象外とされますが、休学中、定時制・通信制の課程に在学している人などには例外があります。自分で例外に当てはめるより、日本年金機構の案内や勤務先の担当者に在籍状況を伝えて確認するほうが確実です。
また、最初の契約期間が2か月以内でも、更新が予定されている、または同じ条件で更新された実績があるなど、2か月を超えて雇用される見込みがあれば対象になる場合があります。短期契約という表現だけで結論を出さず、契約更新の条件まで確認しましょう。
会社規模の基準は段階的に変わる
今回の賃金要件撤廃と、企業規模要件の見直しは別のスケジュールです。2026年10月時点では、短時間労働者の適用拡大の対象は原則として、厚生年金保険の被保険者数が51人以上の企業などです。単に店舗にいる人数や、会社全体の従業員数を目測して決めるものではありません。
厚生労働省の特設サイトでは、企業規模を、フルタイムの従業員とフルタイムの4分の3以上の時間で働く従業員など、厚生年金保険の被保険者数を基準に案内しています。法人の場合は法人全体で判断することもあるため、「自分の店舗は小さいから対象外」とは限りません。反対に、グループ会社名が似ていても、どの法人と契約しているかで扱いが変わる可能性があります。
企業規模要件は今後、段階的に縮小される予定です。公式案内では、2027年10月に36人以上、2029年10月に21人以上、2032年10月に11人以上の企業などへ対象が広がり、2035年10月に企業規模要件が撤廃される計画が示されています。将来の予定は、今の自分の加入判定を代わりにしてくれる数字ではありません。現在の対象か、次の段階で対象になり得るかを、分けて確認することが大切です。
従業員50人以下の事業所でも、労使の合意などにより任意特定適用事業所となっている場合があります。その場合は短時間労働者が加入対象になることがあります。勤め先の規模を聞きづらい場合も、「私の雇用契約の場合、社会保険の資格取得の対象か」「任意適用の状況はどうか」と、目的を絞って人事・労務担当に尋ねる方法があります。
給与明細では控除開始月と項目名を確認する
社会保険に加入すると、給与明細には健康保険料と厚生年金保険料などが表示されます。実際の項目名や控除のタイミングは、締日・支払日や勤務先の処理によって見え方が異なります。加入対象になった月に、すぐ同じ月の給与から控除されるとは限らないため、明細の一行だけを見て誤りと決めつけないことが重要です。
明細を受け取ったら、まず基本給、時間給、所定労働時間、残業時間、通勤手当、健康保険料、厚生年金保険料、雇用保険料、所得税などを分けて眺めます。控除額だけが増えたように見えると不安になりやすいですが、時給、勤務時間、残業、手当、住民税など、複数の変化が同時に出ることがあります。前月と比較する場合は、勤務日数や残業時間も同じだったかを確認します。
保険料の算定には標準報酬月額という仕組みがあり、単純に「今月の時給×時間」だけで個人が正確な額を計算できるとは限りません。加入している健康保険の種類、都道府県、年齢、賞与、随時改定などが関わる場合もあります。正確な保険料の根拠を知りたいときは、給与担当に「何月分の資格取得として、どの項目がいつの給与から控除されるか」を確認するとよいでしょう。
控除開始後の手取りだけを切り取るのではなく、健康保険の給付や厚生年金の仕組みも確認しておくと、判断材料が増えます。病気やけがで休業した場合の傷病手当金、出産手当金、将来の老齢厚生年金などは、それぞれ受給要件があります。加入すれば必ず同じ給付を受けられるという意味ではないため、必要になったときは加入先の健康保険や年金の公式案内で条件を確認してください。
手取りの変化と将来の保障を同じ表で考えない
社会保険への加入を考えるとき、「手取りが減るか増えるか」だけで結論を出したくなるものです。しかし、月々の給与に反映される保険料と、将来の年金、医療・休業時に関わる保障、家族の扶養、勤務先の手当は、時間軸も条件も異なります。一つの数値にまとめて有利・不利と断定するのは難しいテーマです。
たとえば、保険料が給与から控除されると、その月の手取りは控除前より小さく見えることがあります。一方で、厚生年金保険料は事業主と被保険者が負担する仕組みであり、厚生年金に加入した期間は将来の年金額の計算に関係します。健康保険についても、加入先や受給要件によって、傷病手当金や出産手当金の対象となる可能性があります。これは将来の受給額を約束する説明ではなく、制度の入口を知るための視点です。
家計の判断では、現在の収入だけでなく、勤務時間を増やしても体調や家庭との両立ができるか、契約が安定しているか、通勤・保育・介護などの費用がどう変わるかも確認します。時給が上がる、シフトが増える、家族の働き方が変わるといった事情があれば、年単位の見込みを一度書き出してみると、感情的な不安と確認すべき事実を分けやすくなります。
また、配偶者の扶養に入っている人は、健康保険の被扶養者認定や国民年金の第3号被保険者に関する扱いも確認対象になります。認定の収入基準や判定方法は、加入している健康保険組合などによって確認が必要な場合があります。「106万円の壁が撤廃されたから扶養も必ず変わらない」あるいは「必ず外れる」といった断定は避け、配偶者の勤務先の保険窓口や健康保険組合へ確認してください。
保険料調整制度は自動で全員に適用されるものではない
2026年10月から、一定の事業所と短時間労働者を対象に、保険料調整制度が始まりました。新たに社会保険の加入対象となる短時間労働者が就業調整をしにくくするため、対象となる事業主が健康保険料・厚生年金保険料の一部を追加で負担し、被保険者の負担を軽減できる仕組みです。利用できる期間は通算3年間で、標準報酬月額が12.6万円以下の短時間労働者などが想定されています。
制度の名称から「新しく加入する人なら、自動的に保険料が安くなる」と期待するのは危険です。対象となる事業所か、事業主が制度を利用するか、本人が対象となるかなど、確認すべき条件があります。勤務先が制度を導入しているかどうか、どのような負担割合になるかは、事業所側の説明を確認してください。
この制度は、働く時間を増やした場合の収入・保険料・生活への影響を単純に計算するためのものでもありません。負担軽減の有無だけで雇用契約を急いで変更せず、適用期間が限られること、制度内容が更新され得ることも踏まえ、長期的に続けられる働き方を優先しましょう。
「自分は対象?」を確認する5つの手順
制度の説明を読んでも、自分のケースに当てはめると迷うことがあります。そのときは、数字だけを検索し続けるより、以下の順に事実をそろえると確認しやすくなります。
1. 雇用契約書で所定労働時間を確認する
週20時間という基準を、直近の残業を含めた実労働時間と混同しないようにします。雇用契約書、労働条件通知書、更新通知書に、週または月の所定労働時間がどう書かれているかを確認します。シフト制なら、会社がどの方法で所定労働時間を判定しているかを尋ねます。
2. 雇用見込みと学生区分を整理する
契約期間、更新予定、更新実績を確認します。学生の場合は、在学状況が例外に当たる可能性を自己判断せず、勤務先や日本年金機構の案内に照らします。休学、通信制、定時制などは最初に伝えると、確認の行き違いを減らせます。
3. 勤務先に対象事業所かを聞く
会社規模を従業員数の見た目だけで判断しません。「短時間労働者の社会保険適用の対象事業所か」「任意特定適用事業所になっているか」「自分の資格取得予定日はいつか」を、労務担当に確認します。質問はメールなど記録が残る方法にしておくと、後で契約内容と照らし合わせやすくなります。
4. 給与明細と資格取得の案内を保存する
対象となる場合は、資格取得日、保険証等の案内、初回の給与明細を保存します。保険料の控除開始月と金額に疑問があれば、明細を受け取ってからではなく、気づいた時点で給与担当へ確認します。個人番号、パスワード、保険証の記号番号などを、メールやチャットに不用意に送らないことも大切です。
5. 扶養・手当・税の相談先を分ける
社会保険の加入可否は勤務先と年金・健康保険の窓口、被扶養者認定は配偶者の加入先、税額は税務署や自治体、家族手当は各勤務先の就業規則というように、問い合わせ先を分けます。一つの窓口の回答を、すべての制度の答えだと受け取らないようにしましょう。
よくある誤解をほどく
「年収106万円を超えなければ社会保険には入らない」
2026年10月1日以降、短時間労働者の加入要件としての月額8.8万円、年収約106万円の賃金要件は撤廃されました。現在の判定では、賃金額ではなく、週の所定労働時間、企業規模などのほかの要件を確認します。ただし、税や扶養、手当には別の基準があり得るため、収入の確認そのものが不要になるわけではありません。
「週20時間を1回超えたら必ず加入する」
一時的な残業や繁忙週の実働時間だけでは、通常、所定労働時間の確認にはなりません。契約や就業規則、雇用見込み、勤務先の対象状況を含めて判断します。契約を変更した、恒常的に契約と異なる勤務が続くなどの事情があれば、放置せず勤務先に確認しましょう。
「小さな店舗なら関係ない」
2026年10月時点の企業規模要件は、厚生年金保険の被保険者数などを基準に判断します。法人全体で見る場合や、任意特定適用事業所である場合があります。店舗単位の人数だけでは判断できません。今後は対象となる企業規模も段階的に拡大する予定です。
「保険料調整制度があるから手取りは同じ」
保険料調整制度には対象事業所・対象者・期間などの条件があります。制度を利用するかは事業主側の確認も必要です。給与、保険料、手当、扶養の変化を一つの制度だけで予測せず、個別の明細と案内で確かめましょう。
働き方を決める前に、契約と相談先を整える
106万円の壁と呼ばれてきた賃金要件の撤廃は、短時間労働者の社会保険を考えるきっかけになります。一方で、働き方を一つの年収ラインだけで調整する時代から、契約上の時間、勤務先の適用状況、家族の制度、長期的な生活設計を確認する時代へ移っているともいえます。
まずは雇用契約書を開き、週の所定労働時間を確認します。次に、勤務先が対象事業所か、資格取得の見込みがあるかを聞きます。加入対象となるなら、給与明細の控除開始月と項目を確認し、扶養・手当・税についてはそれぞれの窓口に相談します。この順番なら、SNSの短い説明や年収の目安だけに振り回されず、必要な事実を集めやすくなります。
制度や会社の手続きは更新されることがあります。契約変更、転職、出産・育児、介護、家族の就職などがある場合は、以前に確認した内容をそのまま使わず、実行する時点の公式案内と勤務先の説明を確認してください。
問い合わせる前に、確認したいことを一文にしておくのも有効です。たとえば「2026年11月から週22時間の契約に変わる予定ですが、私の資格取得日はいつですか」「配偶者の扶養に関する確認先を教えてください」といった形です。担当者の説明を聞いた日、案内された資料、次に必要な手続きをメモしておけば、家族と情報を共有するときや、後日あらためて質問するときにも役立ちます。制度の言葉をすべて覚える必要はありません。自分の契約内容と、確認済みの事実を手元にそろえることが第一歩です。