取引先について「破産したらしい」というニュースや投稿を見かけると、売掛金はどうなるのか、予定していた納品や発注は続けてよいのか、と不安になるものです。とくに月末や支払期日が近い時期は、短い情報だけで急いで行動したくなるかもしれません。
しかし、「破産」という言葉だけでは、法的な手続が始まったのか、再建に向けた別の手続なのか、そもそも自社の取引先と同じ会社の話なのかは分かりません。誤った情報を社内外へ広げたり、確認せずに支払先を変えたりすると、被害を大きくするおそれがあります。
この記事では、特定企業の状況や債権回収の見込みを判断するものではなく、取引先の破産に関する情報に接したときに、取引先・経理担当者・個人事業主が落ち着いて確認したい順番を整理します。実際の債権届出、相殺、契約解除、従業員への対応などは契約内容と手続によって変わるため、通知書を確認したうえで弁護士、税理士、取引金融機関などへ相談してください。
まず知っておきたい:「破産」と「倒産」は同じ意味ではない
日常会話では、会社の資金繰りが悪化したことをまとめて「倒産」と呼ぶことがあります。一方で、破産は裁判所が関与する法的な手続の一つです。裁判所は、破産手続について、開始を決定し、破産管財人が債務者の財産を金銭に換えて債権者に配当する手続だと案内しています。財産の状況などによっては、管財人を選任しないまま手続が終了することもあります。
この説明から分かる重要な点は、報道やうわさで「経営が苦しい」と知った段階と、裁判所の破産手続開始決定が出た段階は区別して考える必要があることです。取引先が事業を継続している場合もありますし、民事再生、会社更生、特別清算、私的整理など、名称も効果も異なる選択肢があります。「破産したと聞いたから、もう連絡しても意味がない」「全額が戻らないと決まった」と早合点しないことが出発点です。
また、会社名が似ている、ブランド名と法人名が違う、本社と支店の情報が混ざるといったこともあります。検索結果の見出しだけで自社の相手先だと断定せず、法人名、所在地、代表電話、契約書にある取引先名を一つずつ照合しましょう。特に個人名や未確認の取引条件をSNSに書き込むことは避け、社内でも事実と推測を分けて共有する姿勢が必要です。
最初に確認したい4項目
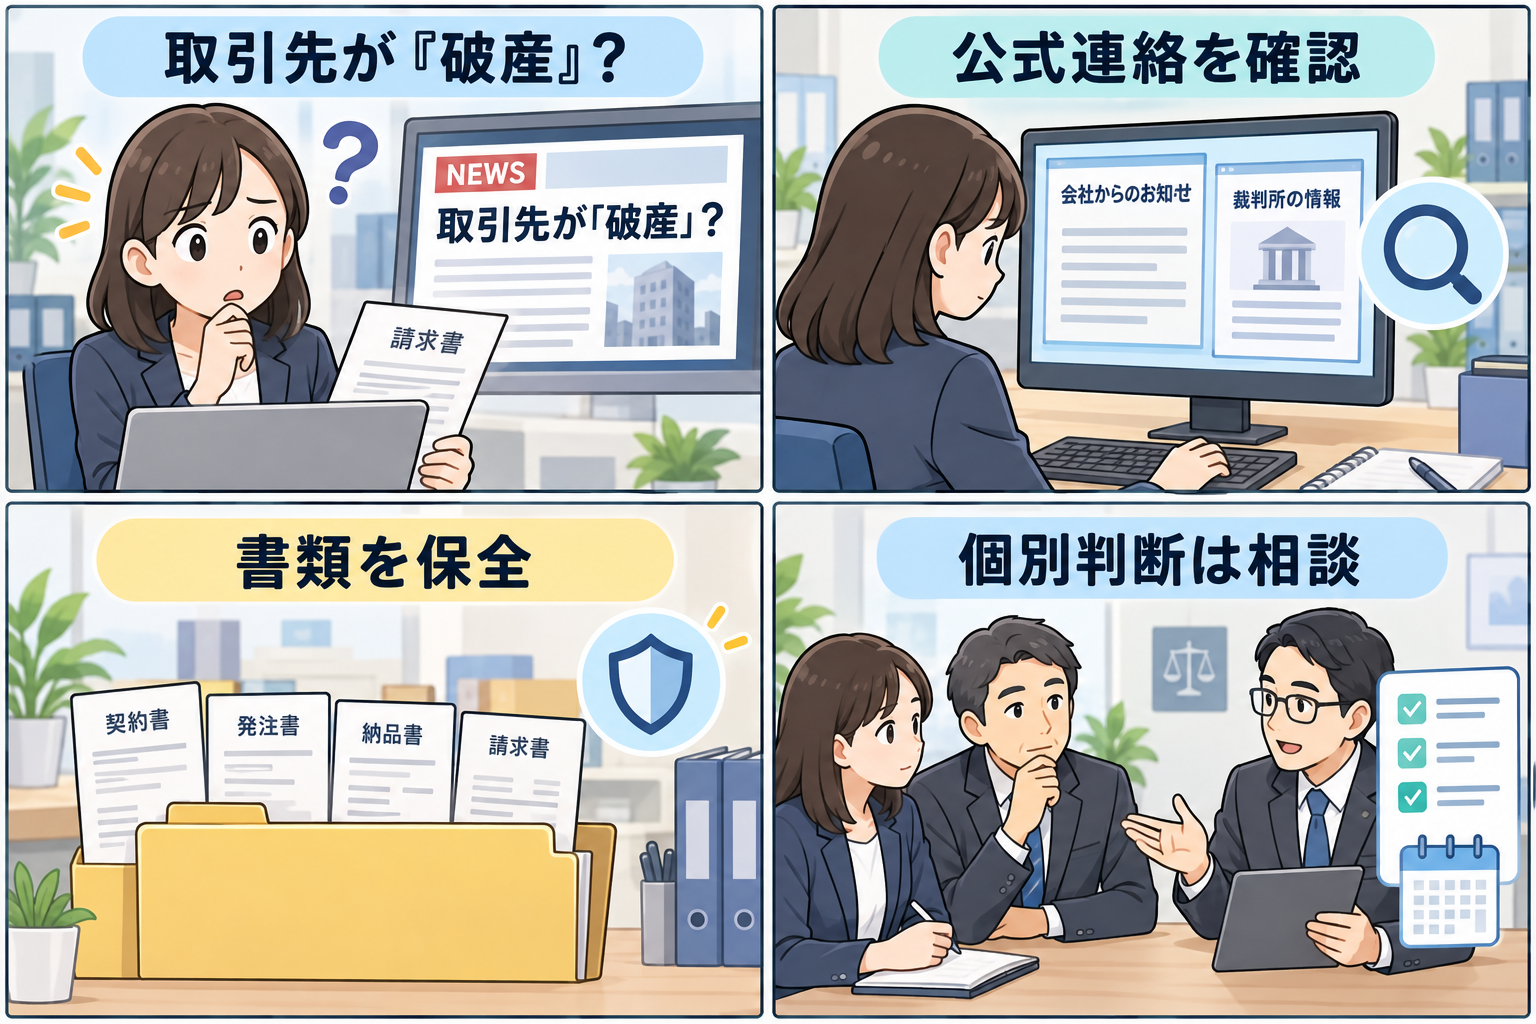
取引先の破産情報に触れたときは、対応を一度に決めようとしない方が安全です。次の四つを順に確認すると、社内で誰が何を判断するのかを整理しやすくなります。
1. 情報の発信元は公式か
最初の確認先は、取引先本人・会社から届いた正式な連絡です。代表メールアドレスや、従来から使ってきた担当者の連絡先、契約書に記載された連絡先から確認し、急に届いたメールのリンクや振込先変更だけを信用しないようにします。倒産に便乗して「至急、この口座へ支払ってください」と求める詐欺もあり得るためです。
裁判所の案内では、破産手続開始決定がされた場合、その旨は官報に掲載されるとされています。知れている債権者として裁判所に届け出られている場合には、破産手続開始通知書が郵送され、そこには事件番号、破産者の情報、破産管財人の氏名と連絡先、債権者集会などの期日が記載されます。通知書が来ていないからといって、SNSの投稿を根拠に「対象外だ」と判断するのは避けましょう。
確認する際は、会社名だけではなく、法人番号、所在地、事件番号、裁判所名、管財人・代理人の連絡先などを、複数の公式情報で照合します。電話番号を検索広告や転載サイトから拾うのではなく、通知書、裁判所の公式案内、以前から保有している契約書と突き合わせるのが基本です。連絡が取れない場合も、担当者個人への繰り返しの連絡や、取引先の従業員に事情を尋ねる行為は控え、正式な窓口が示されるのを待ちます。
2. 自社の取引と未払い・未履行を一覧にする
次に、ニュースの大きさではなく、自社に関係する事実を並べます。経理、営業、購買、現場の担当者が別々に情報を持っていることが多いため、一枚の一覧に集めると見落としを減らせます。最低限、契約日、契約相手の正式名称、発注内容、納品・検収の状況、請求額、支払期日、入金済み額、預かり品や貸与品の有無を記録しましょう。
売掛金がある側は、請求書を出しただけで債権額が確定するとは限りません。値引き、返品、検収条件、相殺条項、継続取引の約定などが関係することがあります。反対に、自社が代金を支払う側であれば、未納品分まで含めて支払ってよいのか、誰への支払いが有効なのかという問題が生じ得ます。ここで独断で支払いを止める、または振込先を切り替えるのではなく、契約書と正式通知を確認する段階です。
一覧は社内の必要な人だけに共有し、口座番号、個人の連絡先、取引条件を安易に外部へ送らないようにします。クラウド上で共有する場合は閲覧権限も見直しましょう。混乱時ほど、添付ファイルを装った不審メールや、取引先になりすました連絡を受けやすくなります。普段と違うドメイン、急なパスワード要求、振込先の変更は、必ず既知の連絡先へ別経路で確かめます。
3. 契約書・注文書・納品記録を保全する
取引先に関する法的手続が始まった後は、「いつ、何を、いくらで約束し、どこまで履行されたか」を説明できる資料が重要になります。契約書、基本取引契約書、発注書、注文請書、見積書、納品書、検収書、請求書、入出金明細、メールやチャットのやり取りを、改変せずに保存してください。紙の原本があれば保管場所を記録し、電子データならアクセス権を絞ったうえでバックアップを取ります。
この段階で、後から分かりやすくするために日付を直したり、やり取りを削除したりしてはいけません。誤記を見つけた場合も、元の書類を消さず、別途訂正経緯を残す方が安全です。契約上の条項に所有権留保、解除、相殺、秘密保持、再委託、担保などの定めがある場合は、経理だけで結論を出さず、契約担当者や専門家と読み合わせます。
物品を預かっている、保守作業を受託している、システムの管理権限を持っている場合には、データや設備の安全も確認事項です。ただし、取引先の情報を自社の判断で消去・移転したり、サービスを止めたりすると、契約や法的手続に影響する可能性があります。緊急のセキュリティ対応が必要なときは、その理由と時刻、実施者を記録し、できるだけ早く正式窓口や専門家へ相談してください。
4. 正式通知に従い、相談先を決める
破産手続開始通知書などが届いた場合は、そこに書かれた事件番号、破産管財人、債権届出に関する案内、期限を見落とさないことが重要です。裁判所の案内では、通知書が届かない場合でも、官報を確認し、管財事件では破産管財人に連絡して書類一式を受け取る方法が示されています。ただし、連絡方法や提出が必要な書類は事件ごとに異なります。インターネット上の一般的なひな型をそのまま送るより、通知書と担当窓口の指示を優先してください。
売掛金が大きい、雇用や自社の資金繰りに影響する、海外取引や知的財産が絡むといった場合は、早めに弁護士や顧問税理士へ相談する選択肢があります。相談前に前述の一覧と証憑を用意すれば、状況を短時間で説明しやすくなります。金融機関から借入れがあり、入金遅れで資金繰りへの影響が見込まれる場合は、返済日を過ぎるまで待つのではなく、取引金融機関の相談窓口に事情を説明することも検討します。
中小企業庁は、取引先の倒産により経営の安定に支障が生じている中小企業者を対象に、一般枠とは別枠の保証を行うセーフティネット保証制度を案内しています。また、あらかじめ加入している中小企業倒産防止共済(経営セーフティ共済)では、取引先倒産時に一定の条件で共済金の貸付けを受けられる場合があります。いずれも対象、認定、契約状況、金額や期限に条件があるため、「必ず使える資金」と見込んで契約や支払いを決めるのではなく、自治体・中小機構・金融機関の公式窓口で最新条件を確認してください。
破産情報を見た直後に避けたい行動
混乱しているときほど、善意の行動が後で問題になることがあります。特に次のような対応は、いったん立ち止まって確認しましょう。
- **未確認の振込先へ送金すること**:管財人や代理人を名乗るメールでも、通知書にある連絡先や既知の電話番号で照合するまで送金しません。
- **一方的に納品物・データを引き上げること**:所有権や管理権限は契約や手続により異なります。物品・データの扱いは記録を残し、正式窓口へ確認します。
- **取引先の従業員や顧客に憶測を広げること**:個人情報や信用に関わるため、確認済みの事実と社内の対応方針だけを必要な範囲で扱います。
- **請求書やメールを消すこと**:後で債権額や履行状況を説明できなくなるおそれがあります。原本を残し、整理用の一覧は別に作ります。
- **回収額や支払義務をその場で断定すること**:配当の有無・割合、相殺の可否、契約解除の効果は一律ではありません。一般論だけで決めないことが大切です。
社内の連絡窓口を一人または少人数にまとめることも有効です。営業担当、経理、現場がそれぞれ別の説明をすると、相手先や顧客との関係を悪化させる場合があります。「確認中の事項」「確認できた事実」「次回確認する日時」を短く共有し、外部向けの発信は責任者の承認制にしておくと、不要な混乱を抑えやすくなります。
取引先との継続取引を考えるときの見方
破産に関する報道があっても、製品やサービスの提供が直ちにすべて止まるとは限りません。反対に、通常どおりに見える間に契約条件や窓口が変わることもあります。継続取引の判断では、「仕事を続けるか・止めるか」の二択にせず、未着手の発注、進行中の業務、納品済みで未請求の分、保証や保守が必要な分に分けて整理します。
たとえば、今後の発注を継続する場合は、契約相手が誰か、成果物の受領条件、支払時期、データの保管先、障害時の連絡先を文書で確認します。相手方から条件変更が提示された場合も、担当者の口頭説明だけではなく、権限のある窓口からの書面を求めます。自社の顧客に影響が出るサービスなら、代替手段やバックアップの有無も社内で点検します。
一方で、取引を止める判断をする場合にも、すでに負っている義務や納品済みの契約が消えるとは限りません。契約書に中途解約、解除通知、損害賠償、秘密情報の返却といった条項がないかを確認してください。急な判断で相手先のデータを遮断したり、保管物を処分したりする前に、法務担当や外部の専門家の助言を受けることが望まれます。
平時から整えておきたい「取引先確認シート」
今回のようなニュースをきっかけに、平時の管理を見直すこともできます。高度な仕組みでなくても、主要取引先ごとに、正式な法人名、所在地、代表連絡先、契約書の保管場所、請求・支払条件、代替可能性、社内責任者を記したシートを作るだけで、非常時の初動が変わります。
更新頻度は、取引量や業種に応じて決めます。毎月の締め日に上位の取引先だけを確認する、契約更新時に連絡先と権限を再確認する、といった運用でも構いません。取引先を過度に疑うための表ではなく、連絡の行き違いと自社の見落としを減らすためのものです。信用情報の利用や個人情報の取扱いにはルールがあるため、取得・共有の範囲は必要最小限にとどめます。
また、売掛金の集中度、入金サイト、在庫、前払いの有無を定期的に見れば、特定の相手に依存しすぎていないかを把握しやすくなります。中小企業庁が公表する倒産状況の統計は、個別企業の将来を予測する材料ではありませんが、業種や経済環境を考える参考情報にはなります。統計の数字と自社の契約先の状況を混同せず、日常の契約管理・資金繰り管理を丁寧に行うことが基本です。
社内で使える初動メモの作り方
ニュースを見た瞬間から正式通知が届くまでの間は、情報が断片的になりがちです。この期間のために、社内用の初動メモを一つ作っておくと、担当者が休みの日でも対応を引き継ぎやすくなります。メモの目的は法律判断をすることではなく、「何を確認済みで、誰が次に確認するか」を残すことです。
項目はシンプルで十分です。発見日時と情報源、取引先の正式名称、確認に使った既知の連絡先、未払いの請求書番号、未納品の発注番号、社内責任者、次に確認する予定時刻を記します。伝聞や報道は「未確認情報」と明記し、公式メール、通知書、裁判所の掲載情報など、確認できた事実とは欄を分けます。この区別があると、後で社内会議をしたときに、推測に基づいて行動していないかを見直せます。
初動メモには、必要以上の個人情報を書かないことも大切です。担当者の携帯電話番号や、相手先の個人的な事情を広く共有すると、二次的な情報漏えいにつながるおそれがあります。緊急連絡先は、権限を持つ限られた担当者が参照できる場所に保管します。メールで共有する場合も、件名に相手先の事情を詳しく書かず、添付ファイルのアクセス権を確認しましょう。
顧客から問い合わせがあった場合
取引先の状況が自社の製品供給やサービスに影響しそうな場合、顧客から「今後も利用できるのか」と尋ねられることがあります。このときは、把握していない事実まで説明しようとせず、「現在、供給・サービスへの影響を確認している」「確定した案内は担当窓口から伝える」といった範囲にとどめます。相手先の法的手続や財務内容を、推測で説明することは避けます。
自社で代替品や代替サービスを検討する場合にも、まだ確定していない選択肢を約束しない方が安全です。顧客への説明、契約上の通知、障害時の対応を担当部署でそろえ、更新があれば日時と根拠を添えて伝えます。誠実に情報を出すことは重要ですが、未確認情報を早く出すこととは異なります。
専門家へ相談する前の整理
弁護士や税理士、金融機関へ相談する際は、結論を急ぐよりも、時系列を整理して渡す方が相談の質を高めます。取引開始日、最後の納品日、請求日、入金予定日、異変を知った日時、取引先から受け取った通知の日時を並べ、対応済みのことと未対応のことを分けます。契約書や請求書は改変せず、必要に応じて写しを用意します。
相談先には、「何をしてよいか分からない」という不安だけでなく、たとえば「未納品分の代金をいつ誰に支払うべきか」「届いた書面の期限までに何を提出するのか」「自社の資金繰りに影響が出る可能性をどう金融機関へ説明するか」といった確認したい点を箇条書きにして伝えます。専門家に依頼する範囲や費用、期限も案件ごとに異なるため、説明を受けた内容をメモし、分からない言葉はその場で確認してください。
まとめ:確認の順番を守り、早い相談につなげる
取引先の「破産」という言葉を見聞きしたとき、最も大切なのは、焦って結論を出さないことです。まず取引先からの正式連絡、裁判所・官報などの情報、契約書にある法人名と連絡先を照合します。次に、自社の売掛金、未納品、預かり品、支払い予定を一覧にし、契約書や納品記録を保全します。その後、届いた正式通知に書かれた窓口・期限に従い、必要に応じて専門家や金融機関へ相談します。
破産手続や債権回収は、取引の形、契約、担保、手続の進行によって結果が変わります。「ニュースを見たからこうなる」と一般論で決めず、確認できる一次情報と自社の記録を土台にしてください。不安が大きい案件ほど、情報を急いで広げるより、証拠を整え、相談先へ正確に伝えることが、次の対応を選びやすくします。