台風や大雨の被害が報じられると、「自宅の火災保険は使えるのだろうか」「水災補償に入っていたか思い出せない」と不安になることがあります。雨漏り、飛来物による破損、床上への浸水など、見た目が似た被害でも、原因と契約内容によって確認すべき項目は変わります。
最初に優先したいのは、保険の手続きではなく身の安全です。気象庁や自治体から避難情報が出ている状況では、写真撮影や家の点検のために屋外へ出たり、屋根・ベランダに上がったりしてはいけません。避難先の判断や警戒レベルの確認を先に行い、安全が確保できてから保険会社への連絡や記録を進めます。
この記事では、台風・大雨の後に火災保険や地震保険の契約者が落ち着いて確認したい順番を、一般的な情報としてまとめます。補償の有無、支払額、修理の要否は保険証券、約款、被害状況、保険会社の確認によって異なります。被害がある場合は、契約先の事故受付と自治体の公式案内を確認し、緊急時にはためらわず避難・救助要請を優先してください。
先に結論:確認する順番は「安全・記録・契約・連絡」
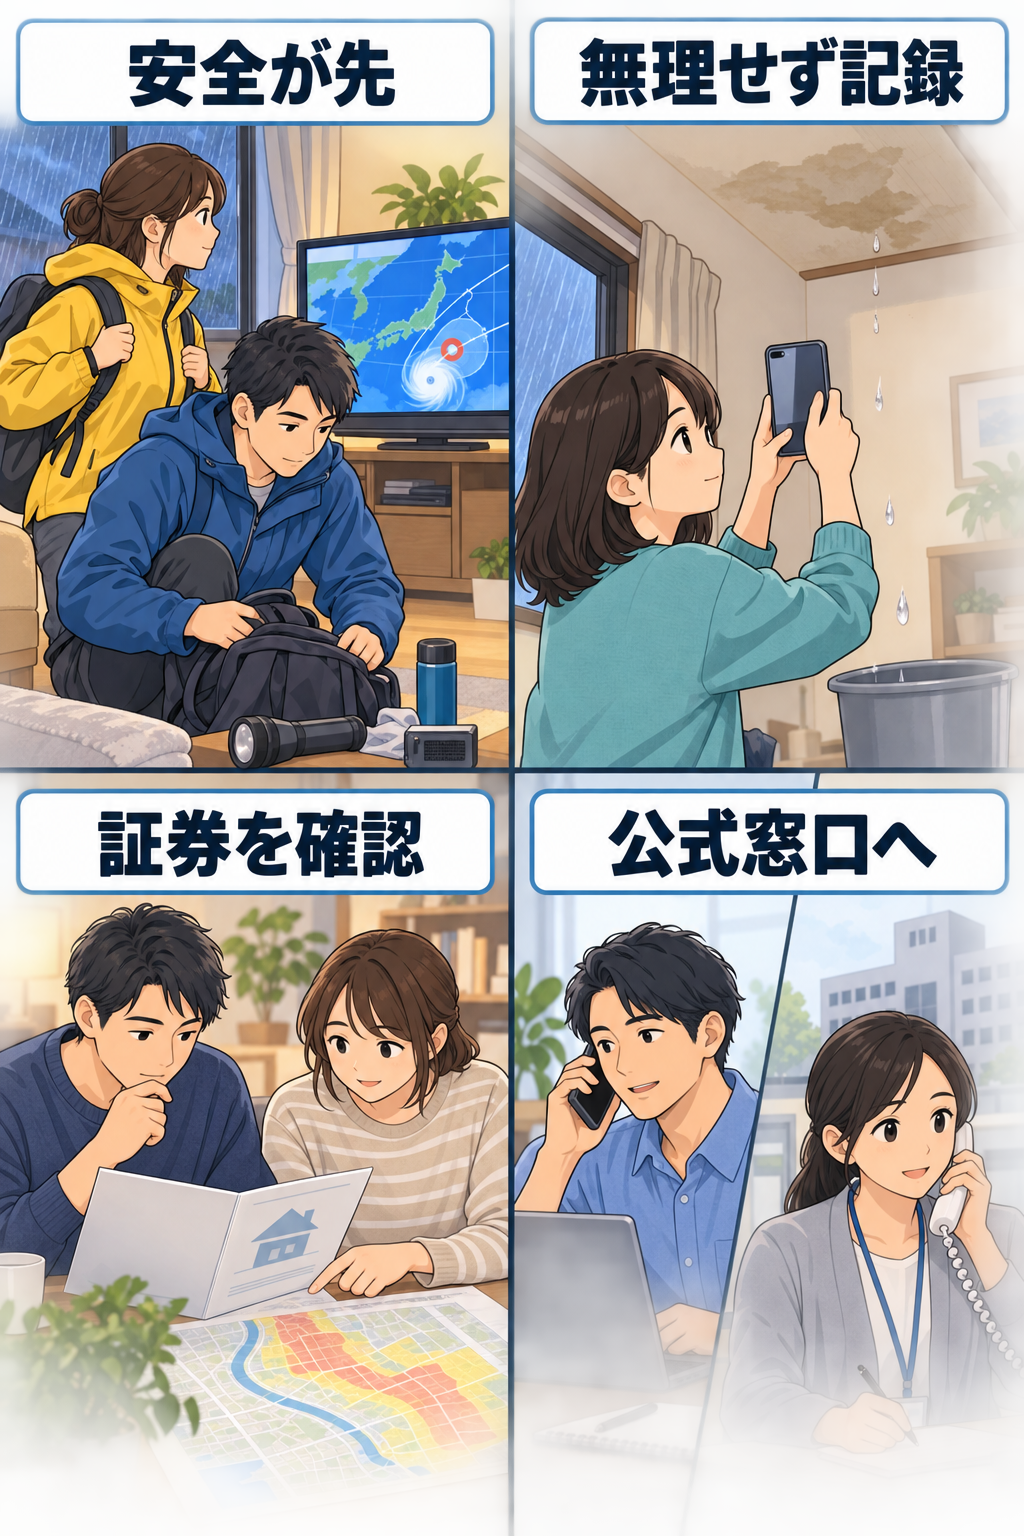
被害の直後は、目の前の片付けと連絡で慌ただしくなります。そこで一度、次の四つに分けて考えると、急いで契約したり、必要な資料を捨てたりする失敗を減らせます。
- **安全**:避難情報、気象警報、浸水や土砂災害の危険を確認する
- **記録**:危険のない範囲で、被害箇所・日時・状況を残す
- **契約**:保険証券やマイページで、契約者・対象物・補償項目を確かめる
- **連絡**:保険会社と自治体の公式窓口へ、契約内容に沿って相談する
この順番には理由があります。保険請求に写真が役立つことはありますが、写真を撮るために危険な場所へ行く必要はありません。また、台風被害と聞いても、風による破損なのか、雨水の浸入なのか、河川や下水のあふれによる浸水なのかで、保険会社が確認する内容は異なります。契約書を見ずに「火災保険だから全て対象」「水災を付けていないから何も相談できない」と決めつけるのは避けましょう。
1. 台風接近・被害直後は、保険より命を守る行動を優先する
台風の進路や雨量の見通しは変わります。気象庁は、台風の位置・強さ・予報のほか、大雨・洪水・暴風・高潮などの警報注意報、危険度分布、土砂災害警戒情報、指定河川洪水予報を案内しています。自宅周辺の危険を判断する際は、SNS上の画像や切り抜きだけでなく、気象庁の台風・大雨に関する防災気象情報と、居住地の自治体が出す避難情報を確認してください。
特に、すでに冠水している道路、増水した川、海岸、用水路には近づかないことが大切です。暗い時間帯や停電時は、足元の段差や水深、倒れた電線が分かりにくくなります。屋根の瓦、雨どい、アンテナ、外壁を見に行くことも転落につながります。修理が必要に見えても、強風や降雨が続く間は自分で養生しようとせず、まず安全な場所にとどまるか避難してください。
避難する場合は、保険証券の原本を探すために出発を遅らせないようにします。証券番号は後から契約者名・住所・生年月日などで照会できる場合がありますが、実際の扱いは会社ごとに異なります。スマートフォンの充電、常用薬、身分証、連絡先など、生存と避難に必要なものが優先です。保険のアプリやマイページのスクリーンショットを残せるなら便利ですが、通信状況が悪いときは無理をしないでください。
「台風が過ぎた」だけでは危険がなくなったとは限らない
台風が低気圧に変わった後も、大雨、土砂災害、河川の増水、高潮のリスクが残ることがあります。気象庁も、台風が低気圧に変わっても引き続き警戒が必要な場合があることを案内しています。自宅へ戻る、片付けを始める、業者を呼ぶといった行動は、自治体の避難情報・道路情報や周囲の安全を見て判断しましょう。
被害が広域に出ているときは、保険会社の電話が混み合うこともあります。つながらないこと自体を「請求できない」と受け取る必要はありません。公式サイト・アプリ・契約書にある受付方法を確認し、落ち着いて連絡できる状態を整えます。命に関わる状況では、保険会社への連絡より119番や自治体の避難案内を優先します。
2. 安全が確認できたら、片付ける前に「無理のない範囲」で記録する
安全に室内へ戻れたら、被害の全体像を残します。写真は保険金の支払いを約束するものではありませんが、いつ・どこに・どのような損害があったかを説明する材料になります。撮影のために危険を冒す必要はなく、届く範囲、明るい時間、安定した足場に限るのが基本です。
まず、部屋や建物の全体が分かる写真を撮り、次に窓、天井、壁、床、家財などの個別箇所を撮ります。雨漏りなら、水が落ちている位置、濡れた範囲、受け皿の状態などを、浸水なら玄関・床・家財の高さ関係が分かるように残すと整理しやすくなります。スマートフォンが使える場合は、撮影日時を保ったまま保存し、被害を見つけた日時、気づいた経緯、応急措置の内容を短いメモにしておくと、後で説明しやすくなります。
一方、濡れた家電、破損したガラス、倒れた家具、漏電の可能性がある場所には注意が必要です。水にぬれたコンセントや配線に触る、浸水した機器をすぐに通電する、割れた窓の近くで作業する行為は危険です。電気・ガス・水道の安全確認は各事業者の案内に従い、専門的な点検が必要なときは無理に復旧させないでください。
捨てる前、修理を頼む前に保険会社へ相談する
濡れた家財や壊れた部材は衛生上すぐに処分したいことがあります。その場合でも、可能な範囲で写真・型番・購入時期・処分理由を残し、保険会社へ連絡してから進めると安心です。保険会社から確認方法や必要資料の案内があれば、それに従いましょう。カビ、悪臭、衛生リスクなどで待てないときも、作業前後の記録、見積書、領収書、業者の作業内容を保管しておくと状況を説明しやすくなります。
ただし、保険金を受け取るために修理を急ぐ必要がある、という意味ではありません。災害の後には、保険会社と関係があるように見せて高額な修理契約を勧める事例もあります。訪問者から「今日中に契約しないと保険が使えない」「保険金で必ず無料になる」と言われても、その場で署名や支払いをしないでください。保険会社、消費生活センター、自治体の相談窓口などへ確認し、見積もりや契約書を持ち帰って比較する時間を取りましょう。
3. 火災保険は「火事だけ」ではないが、補償範囲は契約ごとに異なる
火災保険という名前から、火事だけを補償する商品だと思われがちです。日本損害保険協会は、住宅向けの火災保険には、住宅を取り巻くさまざまなリスクを総合的に補償する型と、基本的な補償に絞った型があると説明しています。商品や契約によって、風災・雹災・雪災、水災、水濡れ、盗難、破損・汚損などの扱いが異なります。同協会の火災保険の解説を入口にしつつ、最終的には自分の保険証券・約款・保険会社の案内を確認してください。
台風のときに混同しやすいのは、「風による損害」と「水による損害」です。たとえば、強風で窓ガラスが割れたり、飛来物で外壁が壊れたりした場合は風災に関する補償を確認することがあります。大雨で河川があふれた、下水があふれた、高潮で浸水したなどの場合は、水災に関する補償や支払条件が問題になることがあります。同じ室内の濡れでも、どの原因で、どのように水が入ったかを一律には扱えません。
金融庁の資料では、自然災害リスクのうち風災・水災は家計分野では火災保険の補償項目として整理され、地震リスクは地震保険等で備える仕組みと説明されています。また、外水氾濫だけでなく、市街地で雨水を排水しきれない内水氾濫、土砂災害、高潮なども水災リスクとして整理されています。水災補償の必要性や契約条件は、建物の場所、居住階、ハザードマップ、商品内容によって変わるため、「川から遠いから不要」とも「全員に必須」とも言い切れません。
水災補償で確認したい3つの欄
保険証券、契約内容のお知らせ、マイページを開いたら、次の三つを確認します。名称は保険会社によって違うため、似た言葉があっても自己判断せず、疑問があれば事故受付・契約者窓口へ聞きます。
1. **補償対象**:建物だけか、家財も契約しているか。賃貸住宅では、借家人賠償責任や家財の契約内容も別に確認します。
2. **補償項目**:風災・雹災・雪災、水災、地震保険の加入状況、特約の有無。水災が自動付帯か選択式かも商品によって異なります。
3. **支払条件と自己負担**:免責金額、支払対象となる損害の条件、保険金額、時価・再調達価額などの表示。用語の意味は約款または保険会社に確認します。
過去の一般的な商品例には、床上浸水や一定以上の浸水などを支払条件としていたものもありますが、商品改定や契約時期で内容は異なります。インターネットの記事にある「何センチなら出る」「この被害は必ず対象」といった数字だけで判断せず、契約中の商品名と保険始期を伝えて確認することが重要です。
4. 地震・津波による損害は、台風・大雨の被害と分けて確認する
台風の後には、地震保険についても一緒に確認したくなるかもしれません。ここで押さえたいのは、地震、噴火、津波を原因とする火災・損壊・埋没・流失の扱いは、通常の火災保険とは別の地震保険で確認する仕組みが基本だという点です。金融庁も、地震・津波を原因とする被害は火災保険では支払対象外とされ、火災保険に付帯される地震保険でカバーする仕組みを説明しています。
つまり、台風による高潮や大雨の浸水と、地震による津波の損害は、見た目に水害であっても原因が異なります。発生原因の判定は個人で決めず、被害の日時・地域・状況を保険会社に伝えて相談してください。地震保険を付けられるのは、原則として火災保険の対象となる居住用建物と生活用動産です。契約の有無、保険金額、対象物は証券で確認します。
この区別は、補償を狭く考えるためではなく、誤った窓口や資料で時間を使わないためのものです。自然災害の被害では、火災保険、地震保険、共済、公的支援、自治体の罹災証明など、複数の制度が関わることがあります。それぞれの対象・期限・必要書類は別です。保険の相談と自治体の被災者支援を混同せず、案内を一つずつ確認しましょう。
5. ハザードマップは、保険の可否を決める地図ではなく備えを考える材料
水災補償を見直すときは、国土交通省の「ハザードマップポータルサイト」や自治体のハザードマップを確認する人も多いでしょう。そこには洪水、内水、土砂災害、高潮などのリスク情報が示されています。地図は避難場所・避難経路を考える上でも役立ちますが、色が付いていないから被害が起きない、色が付いているから保険金が必ず出る、という意味ではありません。
地図に示される想定は、特定の条件のもとで作られています。実際の雨の降り方、排水状況、土地の高低差、建物の構造、地下や1階かどうかなどで被害の出方は変わります。マンションの高層階であっても、共用部、駐車場、エレベーター、家財の保管場所などに影響が及ぶことがあります。反対に、地図だけを見て契約を外す・付ける判断を急ぐのではなく、保険料、自己資金、建物の状態、避難計画を含めて考える材料にしましょう。
更新や加入の前には、保険会社・代理店に住所と建物情報を正確に伝え、補償項目と支払条件を説明してもらうことが大切です。説明を聞く際は、「水災は付いているか」「建物と家財のどちらが対象か」「免責金額はあるか」「事故時に最初に連絡する先はどこか」をメモします。理解できない用語があれば、その場で例を使って説明を求めましょう。保険は将来の不安をゼロにする商品ではなく、契約内容に基づいて損害に備える仕組みです。
6. 保険会社への連絡で伝えること、聞くこと
連絡が取れたら、慌てて被害額を自分で確定させる必要はありません。まず契約者名、住所、証券番号が分かればその番号、被害に気づいた日時、被害の種類、現在の安全状況を伝えます。写真がある場合は、送付方法を確認してから提出します。電話、ウェブ、アプリ、代理店など複数の受付があるかは、各社の公式案内で確認してください。
保険会社に聞くとよい項目は、次のようなものです。
- 今回の連絡で必要な受付番号・次の手順
- 応急措置や片付けをする前後に、残しておく写真・書類
- 見積もりや修理を依頼する前に確認すべき点
- 建物、家財、臨時費用など、契約内容を確認する窓口
- 調査や支払いの見通しではなく、現時点での手続き上の注意
重要なのは、受付担当者の説明を「補償決定」と受け取らないことです。電話での案内は、必要書類や初動を確認する段階である場合があります。最終的な対象・支払額は、提出資料や損害確認、契約内容を踏まえて判断されます。逆に、最初の電話で詳細をうまく説明できなくても、確認した事実を伝え、次に何を準備するかを聞けば十分です。
契約者本人が避難中、入院中、高齢で手続きが難しいなどの事情がある場合は、家族が連絡できる範囲、委任の要否、必要書類を保険会社に確かめます。個人情報を含むため、家族だからといって何でも照会できるとは限りません。緊急性と本人確認の方法を説明し、正式な案内に従いましょう。
7. 自治体の罹災証明書と保険金請求は、目的が異なる
災害後には、自治体から罹災証明書の申請案内が出ることがあります。罹災証明書は、住家の被害程度を自治体が証明するもので、被災者支援制度の申請などで必要になる場合があります。一方、民間の火災保険の保険金請求は、保険契約に基づく別の手続きです。罹災証明書があれば必ず保険金が出る、保険の写真があれば自治体の判定が決まる、という関係ではありません。
ただし、被害の日時・住所・写真・修理見積もりなど、両方の手続きで整理しておくと役立つ資料はあります。自治体から申請期限、現地調査、被害写真の撮り方が案内されたときは、保険会社の案内と並行して確認してください。被災者支援の制度は地域と災害の規模により異なるため、全国共通の一覧だけで判断せず、居住地の市区町村の公式サイト・窓口を確認するのが確実です。
賃貸住宅の場合は、建物の所有者・管理会社・入居者で連絡する内容が異なります。室内の家財、窓や設備の損傷、共用部、原状回復の扱いは、賃貸借契約と保険契約を見ながら整理します。管理会社から修理案内があっても、家財の損害や自分の契約の届け出を省略してよいとは限りません。連絡先と役割を確認し、記録を共有する前には個人情報が写り込んでいないかも点検しましょう。
8. 平時に5分でできる、台風シーズン前の見直し
被害がない平時こそ、契約内容を落ち着いて見直せます。台風が近づいてから新しく補償を付けても、すでに発生している事故や接近中の災害には間に合わない場合があります。毎年の台風シーズン前、または火災保険の更新案内が来たときに、短時間で次を確認しておくと安心です。
- 保険証券・契約内容のお知らせ・マイページへのログイン方法
- 契約者名、住所、建物・家財の対象、保険期間
- 風災・水災・地震保険の加入状況と、分からない用語
- 事故受付の電話番号・ウェブ受付、代理店の連絡先
- 自治体の避難所、ハザードマップ、家族の連絡方法
証券の写真を家族と共有する場合は、契約番号や住所を含む情報であることを意識します。誰でも見られるグループチャットやSNSに貼らず、必要な人だけがアクセスできる場所に保管しましょう。紙の原本は防水できる場所に置き、デジタルの控えはパスワード管理や二段階認証も含めて検討します。
保険の見直しで迷ったときは、複数の商品を比べる前に、今の契約で何が対象かを正確に把握するのが先です。保険料の安さだけ、あるいは不安の大きさだけで決めず、住まいのリスク、貯蓄、家族構成、避難のしやすさを踏まえて検討してください。個別の契約判断は保険会社・代理店や必要に応じた専門家に相談し、説明資料を読んだ上で決めることが大切です。
まとめ:安全を確保してから、証券と公式窓口で一つずつ確認する
台風や大雨の被害では、火災保険が役立つ場合がありますが、対象となる損害や条件は契約ごとに異なります。台風の直後は、避難情報と身の安全を優先し、危険な場所での点検・撮影をしないことが第一です。安全が確認できたら、無理のない範囲で被害を記録し、保険証券で建物・家財・風災・水災・地震保険の状況を確かめましょう。
被害の原因や補償可否を自分だけで断定せず、契約している保険会社の公式受付に連絡して、必要な写真・書類・応急措置を確認します。同時に、自治体の避難・罹災証明・支援制度の案内も確認してください。修理を急かす勧誘にはその場で応じず、複数の情報を照合することが、被災後の負担とトラブルを減らす第一歩になります。