食品や光熱費が気になるとき、「企業物価が上がった」「銀行の貸出が増えた」というニュースと自分の暮らしの関係は分かりにくいものです。企業の仕入れ価格が高くなると、店頭価格もすぐ上がるのでしょうか。貸出残高が増えると、住宅ローン金利も上がるのでしょうか。
企業物価、消費者物価、銀行貸出、借入金利は、それぞれ違うものを測っています。関係する場面はありますが、数字が同じ方向に、同じ速さで動くとは限りません。まず対象を分け、そのうえで自分の支出や契約条件を確かめましょう。
この記事では、2026年10月13日に日本銀行が公表した9月の企業物価指数と貸出・預金動向を入口に、統計の読み方と家計へのつながりを整理します。統計は改定や訂正があり得ます。個別の商品選択や投資判断を勧めるものではありません。
企業物価指数とは何か
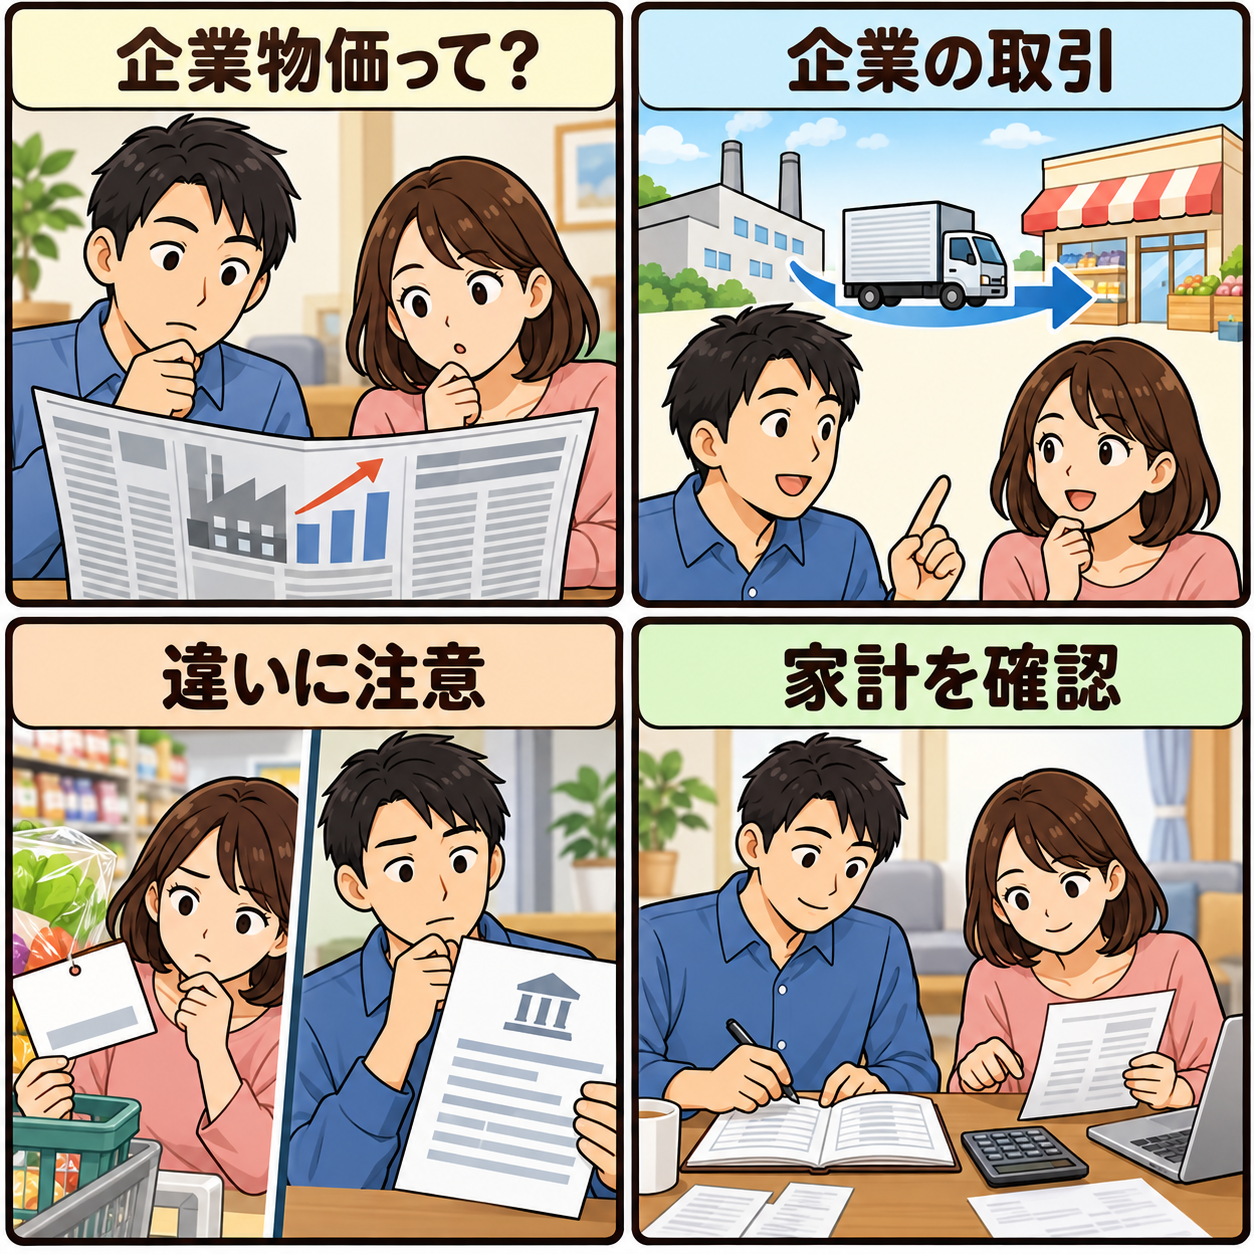
企業物価指数は、企業間で取引される財、つまりモノの価格を集め、その動きを指数にしたものです。日本銀行が作成し、国内企業物価指数、輸出物価指数、輸入物価指数などを公表しています。企業向けサービスの価格は別の統計で扱われます。
国内企業物価指数は、主に国内で生産され国内向けに取引される財の企業間価格を対象とします。原材料や製品などが含まれますが、家庭が店頭で買う全ての商品やサービスの価格を直接集めたものではありません。対象品目、取引段階、重み付けを知ると、数字の意味を取り違えにくくなります。日本銀行の企業物価指数FAQに対象や作成方法の説明があります。
指数は、ある基準時点を100として価格の動きを表すものです。仮に指数が100から105になった場合、対象品目を一定の方法で集計した価格水準が基準時点より5%高いことを意味します。個々の商品が一律5%上がったという意味ではありません。品目ごとの動きも、家計が買うものの構成も異なるからです。
2026年9月分を含む資料は、日本銀行の企業物価指数の公表データ一覧で確認できます。見出しだけでなく、対象月、基準年、総平均と品目別、速報か改定後かを合わせて読むと、比較条件が明確になります。
前月比と前年比は何が違う?
前月比は直前の月からの変化、前年比は前年の同じ月からの変化です。前月比が小さくても、前年に大きく上昇した影響が残っていれば前年比は高いことがあります。逆に、前年比が縮小していても、今月の価格水準そのものが下がったとは限りません。
仮に昨年の指数が100、先月が110、今月が111なら、今月は先月より約0.9%上昇し、前年同月より11%高い状態です。翌月の指数が111のままでも、比較する前年の指数によって前年比は変わります。これは説明用の架空の数字であり、実際の統計値ではありません。
「上昇率が鈍化した」という言葉も、価格が以前の水準に戻ったこととは別です。値上がりの速さが小さくなっても、価格が高い水準にとどまることはあります。指数の水準と変化率を分けて確認しましょう。
消費者物価指数との違い
消費者物価指数は、家庭が購入する財やサービスの価格を対象とし、総務省が作成する統計です。食料や電気代、サービスなど、生活に近い範囲を含みます。日本銀行の消費者物価指数の解説でも、対象と集計の仕組みが紹介されています。
企業物価は企業間の財、消費者物価は家計が購入する財・サービスという違いがあります。家計が支払う価格は原材料費だけで決まりません。加工、輸送、保管、人件費、店舗運営費、税、企業の価格設定など、多くの要素が関係します。二つの指数の前年比をそのまま引き算し、企業の利益や家計への転嫁率とみなすことはできません。
企業物価指数の総平均には、生産・流通の異なる段階の財が含まれます。消費者物価と対象や集計方法が異なるため、変化幅の単純比較には注意が必要です。家計の負担を調べたい場合は消費者物価や自分の支出明細を、企業の仕入れ環境を調べたい場合は企業物価の該当品目を確認すると目的に合います。
家計の実感と全国平均が違う理由
全国の指数は、さまざまな世帯の消費をもとにした一定の構成で計算されます。一方、一人暮らし、子育て世帯、車を頻繁に使う世帯では、食費や交通費、住居費の比率が異なります。全国平均の上昇率が同じでも、各家庭の負担感が同じになるわけではありません。
例えば外食が多い家庭と自炊が中心の家庭では、影響を受ける価格の内訳が違います。電気の使用量や契約内容も世帯ごとに異なります。全国の統計を出発点としつつ、家計簿や請求書で自分の支出額と使用量を確認すると、必要な対策を考えやすくなります。
企業物価から店頭価格まで、何が起きるのか
一般的な流れを考えてみましょう。原材料の輸入価格が上がると、その原料を使う企業の仕入れ負担が増えることがあります。加工業者が販売価格を見直し、卸売業者や小売店が新しい仕入れ価格を受け止めると、最終的な店頭価格の見直しにつながる場合があります。
ただし、これは一つの可能性を示す経路です。長期契約の条件、在庫、代替原料、生産性、競合状況、消費者の需要などによって、価格への反映の時期や程度は変わります。企業が一時的にコストを吸収する場合もあれば、容量やサービス内容を見直す場合もあります。原材料価格が落ち着いても、他の費用が増えれば店頭価格が直ちに下がるとは限りません。
輸入物価を読む際には、海外での価格変化と為替の両方が関係します。外貨建ての仕入れ価格が変わらなくても、円換算の価格は為替によって変わります。反対に、海外価格の下落と円の変動が互いに打ち消し合う場合もあります。日本銀行は輸入物価について契約通貨ベースと円ベースの指数を公表しているため、どちらの数字を見ているか確認しましょう。
貸出・預金動向とは何か
日本銀行の貸出・預金動向は、金融機関の貸出や預金の動きを把握するための統計です。貸出残高は、ある時点で金融機関が貸し出している資金の積み上がりを表し、金利そのものを示すものではありません。企業や家計など、さまざまな借り手の取引が含まれます。
貸出が増える背景には、企業の設備投資、運転資金、既存債務の借り換え、住宅取得など、複数の事情があり得ます。物価の上昇で必要な運転資金の金額が増えることもあれば、事業の拡大や資金繰りの変化が影響することもあります。残高の増加だけで企業の景気が良い、あるいは悪いと決めることはできません。
預金も同様です。残高が増えたという事実だけでは、全世帯の貯蓄が増えたかどうかや、預金金利がどの程度変わったかは分かりません。対象の金融機関、集計方法、季節的な変動を確認し、他の資料と併せて読む必要があります。公表資料は日本銀行のニュース一覧からたどれます。
日本銀行は2026年10月13日に貸出・預金動向の訂正についても案内しています。過去に保存した数字を引用する場合は、統計の見直し・訂正のお知らせと該当資料の注記を確認してください。どの対象期間のどの計数に訂正が及ぶかは原資料で確かめる必要があります。
貸出残高と金利を混同しない
貸出残高は「どれくらい貸し出されているか」という量で、貸出金利は「借りる際の金利」という条件です。残高が増えても、それだけで住宅ローンの金利が上がったとはいえません。金利には金融市場の動き、金融機関の資金調達費用や競争、借り手の条件などが関係します。
住宅ローンの利用者が実際に確認すべきなのは、統計上の平均だけでなく、自分の契約です。固定金利か変動金利か、適用金利の見直し時期、返済額の変更方法、契約固有の特約を確認します。金融機関や商品によって条件は異なり、よく知られた返済額見直しの仕組みが全ての契約に適用されるわけではありません。
物価と金利はどうつながる?
物価の動きは、金融政策や市場参加者の見通しを考える際の材料の一つです。政策金利や市場金利の変化が金融機関の貸出・預金金利に影響することもあります。ただし、企業物価指数が上がったから直ちに政策が変わり、全ての預金や借入の金利が同じ幅で動く、という決まった順番があるわけではありません。
政策判断には、消費者物価、賃金、景気、金融市場、海外経済など、多くの情報が使われます。銀行の金利設定にも、調達コスト、競争、期間、リスクなどが関わります。預金と貸出でも、商品ごとに見直し時期や反映の程度は異なります。大きな流れを理解することと、個別の適用条件を確認することは、どちらも必要です。
「預金金利が上がった」というニュースを見ても、自分の預金に適用される金利、預入期間、税引き後の受取額、途中解約の条件は商品ごとに確認してください。金利が上がっても物価も上がれば、お金で買える量の観点では状況が異なります。名目の利息だけで判断せず、必要な時期に引き出せるかも大切です。
家計で確認したい4つのポイント
1. 食費や光熱費は単価と量を分ける
請求額が上がったときは、料金単価が変わったのか、使用量が増えたのか、両方なのかを確認します。電気やガスでは季節や在宅時間で使用量が変わります。食品も、買う量や商品構成の変化で合計額が変わります。前年同月や数カ月の平均と比べると、季節差を考慮しやすくなります。
削れる支出だけを見るのではなく、必要な栄養や快適さ、通勤などの事情も考慮しましょう。単価の安い商品でも、まとめ買いで使い切れなければ支出が増えることがあります。無理のない範囲で、購入頻度や契約を点検することが基本です。
2. 住宅ローンは返済予定表と契約書を見る
住宅ローンがある場合は、現在の適用金利、残高、残りの返済期間、返済予定額を確認します。変動金利の商品では、金利と毎月返済額の見直し時期が一致しない場合もあります。条件が分からないときは、金融機関に適用ルールや今後の通知方法を尋ねましょう。
借り換えや繰上返済には、手数料、保証料、税制上の扱い、手元資金の減少などを含めた検討が必要です。金利差だけで有利と判断せず、総返済額と諸費用、生活に必要な手元資金を確認してください。条件や税制は個別に異なるため、必要に応じて金融機関や税理士などに相談するのが適切です。
3. 預金は金利だけでなく使う時期も考える
近いうちに必要な生活費や支払いに使う資金と、長期間使う予定のない資金は、役割を分けて考えます。預金商品の金利、期間、引き出しや解約の条件、預金保険の対象範囲などを確認しましょう。高い金利に見えても、条件を満たさなければ適用されない商品や、期間限定の条件がある場合もあります。
預金以外の商品には価格変動や元本割れの可能性があるものもあります。商品名だけで安全性や収益を判断せず、仕組みと費用、損失の可能性を理解することが大切です。家計の状況や目的に合うか判断が難しければ、専門家に相談してください。
4. 定期的に支出を見直す
通信、保険、サブスクリプションなどは、契約内容が今の生活に合っているか確認します。安いプランに変更しても必要なサービスが不足したり、保険を解約して必要な保障を失ったりすることがあります。料金だけでなく、利用実態、保障範囲、解約条件、再加入の可否を比べてから決めましょう。
一度に全て変えようとすると負担が大きくなります。まず毎月の請求額を一覧にし、使用していないサービスや契約更新が近いものから確認すると、見直しを進めやすくなります。変更前後の費用と条件を書き留めると、後から比較できます。
ニュースを読むときの確認手順
最初に、見出しの数字が企業物価、消費者物価、貸出残高、金利のどれを指すかを確認します。次に、対象月と公表日を区別します。10月に公表された統計が9月の動きを示すこともあります。数字の横にある前月比、前年比、残高などの単位も見落とせません。
そのうえで、全体の数字と、自分が知りたい項目を分けます。食費を考えるなら、総平均だけでなく食料関連品目や家計支出を確認します。住宅ローンなら、貸出残高だけでなく実際の契約金利を調べます。複数の統計を並べるときは、対象期間や調査範囲が同じかを確認してください。
最後に、情報の更新日と改定の有無を見ます。速報性の高い統計は後から改定される場合があります。報道記事が引用した時点の数字と現在の公表値が違うときは、いずれかが直ちに誤りとは限りません。いつの公表値か、何が訂正されたかを原典で確かめることが重要です。
統計の数字を比較するときの注意
一つの指数の上昇率が大きいからといって、すべての人に同じ負担が生じるわけではありません。集計にはそれぞれ対象となる取引や商品、重みがあります。たとえば家計の電気代を調べる場合、全国の価格指数だけでなく、自宅の契約先が通知する料金単価と実際の使用量を見ると、請求額が変わった理由を考えやすくなります。
企業の借入も、資金の用途や返済期間によって条件が異なります。貸出残高の前年比を見て全ての企業が新しい設備を購入したと考えるのは早計です。必要なら、企業の決算資料や金融機関の説明なども参照し、異なる資料が何を測っているか確認しましょう。数字を一つずつ切り離して捉えることで、結論を急がずに済みます。
家計で使う比較表を作るには
統計を読んだ後、支出の変化を確認する簡単な表を作ってみましょう。まず食費、光熱費、住居費、通信費などに分け、直近の請求額と前年の同じ月の金額を記録します。次に、使用量や家族構成の変化、契約変更といった事情を書き添えます。同じ項目でも、利用の仕方が変わっていれば価格変化だけを比較したことにはなりません。
例えば電気代が前年より高い場合、請求書に記載された使用量と料金単価を確認します。使用量が大きく増えていれば、価格以外の要因も考えられます。制度による補助や燃料費の調整などが請求額に影響する場合もあるので、明細の説明も読みましょう。将来の請求額を確実に予測するものではありませんが、何を問い合わせるかが明確になります。
借入については、現在の残高、適用金利、次の見直し時期、毎月の返済額を一覧にします。契約に分からない言葉があれば、金融機関に確認し、その回答と日付を記録します。試算を依頼する際には、手数料を含めた総額や、想定条件が変わった場合も確認しましょう。数字を揃える作業は、すぐに契約を変えるためではなく、必要になったときに選択肢を比較する準備になります。
家計の状況は、収入や家族の予定によって変わります。支出の見直しに唯一の正解はありません。生活に必要なお金を確保しながら、半年後や契約更新時など、無理のない時期に再確認することが続けるコツです。支払いに困っている場合は、早めに契約先や自治体の相談窓口などへ事情を伝え、利用できる支援や返済の相談方法を確認しましょう。
よくある質問
企業物価が上がると、必ず家計の物価も上がりますか?
必ずではありません。仕入れ費用が販売価格に反映されることはありますが、対象品目、契約、在庫、競争や他の費用によって時期と程度が変わります。家計の価格動向は消費者物価指数や実際の請求額も併せて確認してください。
企業物価の前年比が下がれば、値下げが始まりますか?
前年比の上昇率が下がるだけでは、価格水準が下がったとはいえません。指数そのものの前月比や、個別品目の価格も確認する必要があります。企業物価と店頭価格は対象も異なるため、値下げ時期を一つの数字から予測することもできません。
銀行貸出が増えると住宅ローン金利は上がりますか?
貸出残高の増加だけでは判断できません。残高と金利は別の指標であり、商品や金融機関の条件も異なります。自分の契約の適用金利と見直しルールを確認しましょう。
統計を見たら、すぐに預金やローンを変更すべきですか?
一つの統計だけで急いで決める必要はありません。支出の状況、必要な資金、契約期間、手数料、税金、リスクを確認し、複数の選択肢を比べることが大切です。複雑な判断は、事情を伝えたうえで専門家に相談してください。
まとめ:数字の対象を分けて、自分の家計に引き寄せる
企業物価指数は企業間で取引される財の価格を、消費者物価指数は家庭が購入する財やサービスの価格を捉えます。銀行貸出の残高は資金の量を示し、個別のローン金利そのものではありません。それぞれが関係する経路はありますが、動く時期や幅は決まっていません。
ニュースに触れたら、まず対象と期間を確認し、次に家計簿、請求書、金融商品の契約書へと目線を移してみましょう。統計の変化を理解しながら、自分に必要な支出や保障、資金の余裕を考えることが、落ち着いた判断につながります。
参考資料
- 日本銀行:企業物価指数の公表データ一覧
- 日本銀行:企業物価指数(2020年基準)のFAQ
- 日本銀行:消費者物価指数の解説
- 日本銀行:ニュース一覧(貸出・預金動向)
- 日本銀行:統計の見直し・訂正等のお知らせ
確認日:2026年10月18日。統計や金融商品の条件はその後変更されることがあります。