銀行や証券、保険、決済サービスで「AIを活用」というニュースを目にする機会が増えました。問い合わせ対応の補助、不正利用の検知、書類の整理、審査に関係する情報の分析など、AIが使われる場面は広がっています。一方で、利用者にとっては「自分の手続きは自動で決まるのか」「入力した情報はどこまで使われるのか」「間違いが起きたら誰に聞けばよいのか」といった疑問も残ります。
2026年10月15日、金融安定理事会(FSB)は、金融機関によるAIの責任ある導入に関する最終報告書を公表しました。日本銀行も10月16日にこの公表を案内しています。報告書は、AIの導入そのものを義務付けるものでも、特定のサービスの安全性を保証するものでもありません。そのうえで、組織全体の管理と、開発から利用終了までのリスク管理について、金融機関が検討すべき12の健全な実務慣行を示しています。
この記事では、AIが「便利か危険か」を一言で決めるのではなく、一般の利用者が金融サービスのAI活用を見聞きした際に確認したい点を整理します。個別の金融機関や商品の評価、投資・借入・保険契約の判断は扱いません。契約や審査、個人情報に関する疑問は、利用中の金融機関の最新の説明、約款、窓口で確認してください。
FSBの最終報告書は何を示したのか
FSBは、各国の金融当局や国際的な基準設定主体の取り組みを調整する組織です。今回の文書は「Sound Practices for Responsible Adoption of Artificial Intelligence (AI)」という最終報告書で、金融機関がAIを使う際に考慮する12の健全な実務慣行をまとめています。法令のように一律の義務を直ちに生む国際基準ではなく、各金融機関が自らの業務、規模、利用するAIの重要度やリスクに応じて参照するための実務的な枠組みです。
ここで大切なのは、報告書がAIを単なる「自動化ツール」として見ていない点です。従来から金融機関では、統計モデルや機械学習を、不正検知、与信リスクの分析、顧客対応、社内の文書処理などに利用してきました。近年は生成AIや、複数の手順を自律的に進めるAIエージェントへの関心も高まっています。こうした技術は、情報を整理する速さや反復作業の効率を高める可能性がある一方、説明しにくい判断、想定外の出力、データ漏えい、外部サービスへの依存といった論点も持ち込みます。
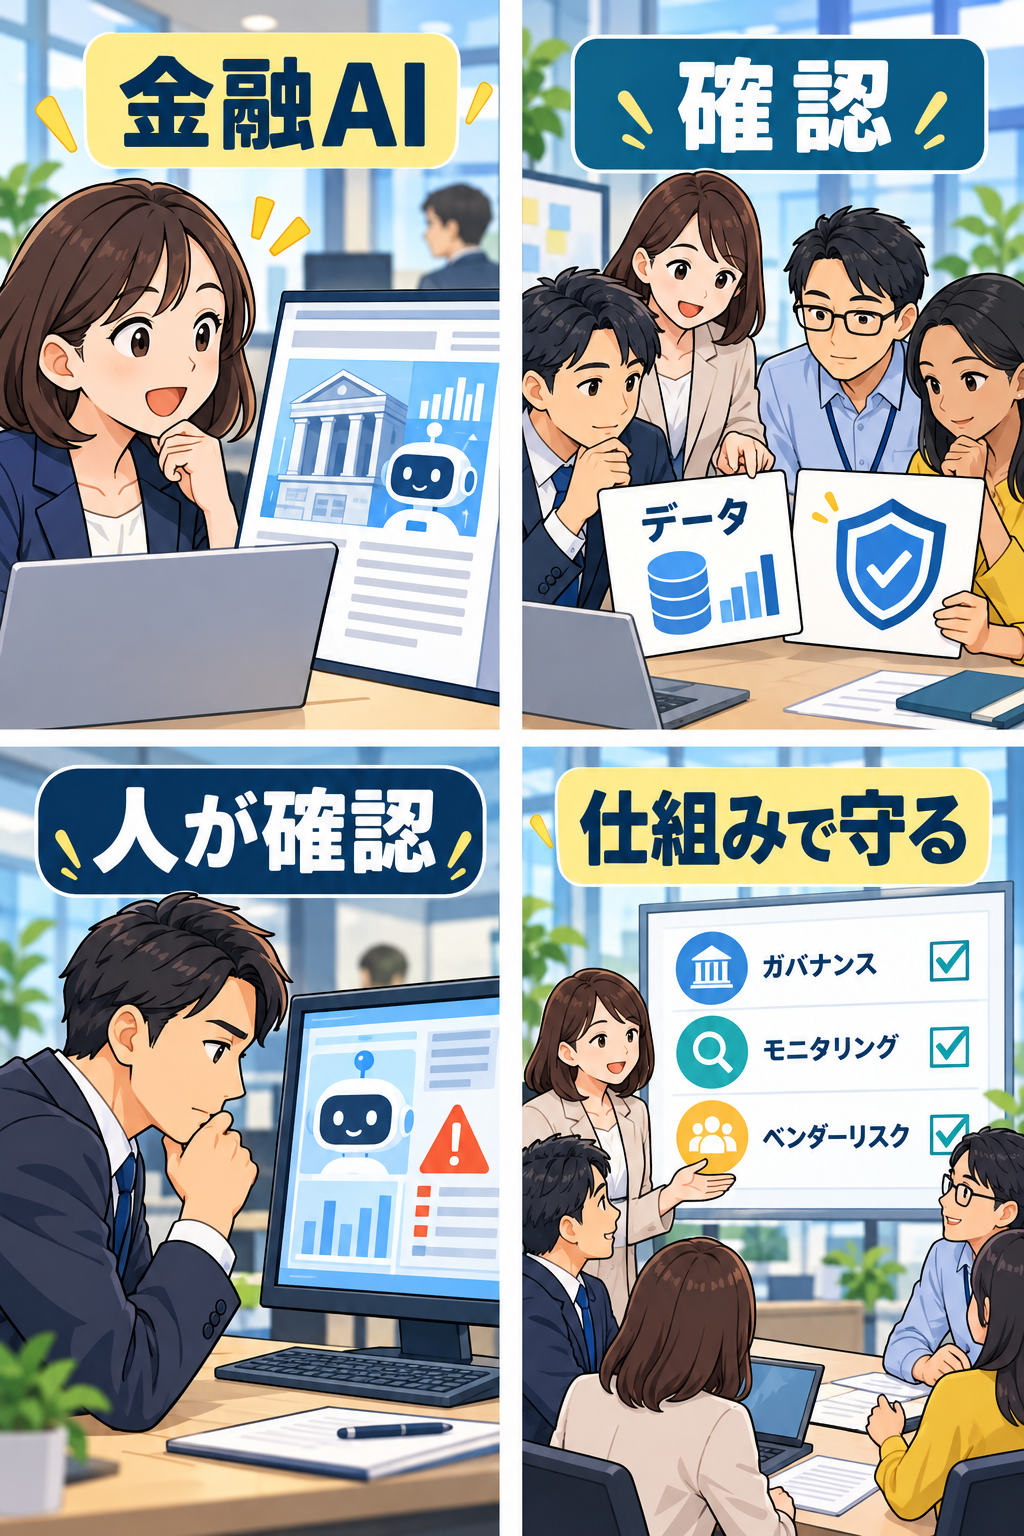
報告書は実務慣行を二つの束に分けています。第一は、経営層の監督、責任の所在、AI利用の記録、組織が学び続ける体制など、組織全体のガバナンスです。第二は、AIの利用目的を決める段階から、システムの選定、データの管理、説明可能性、性能の確認、人による監督、サイバー対策、外部委託先の管理までを追うライフサイクル管理です。つまり、導入時だけ審査して終えるのではなく、使っている間も観察し、必要なら止めたり直したりする考え方です。
利用者がこのニュースを読むときは、「FSBがAIを推奨した」「世界共通の新ルールがすぐ適用される」と受け取らないよう注意が必要です。FSB自身も、実務慣行は特定の技術採用を指示するものではなく、各地域の法令・規制への対応を免除するものではないと説明しています。個々の金融機関で実際にどのような仕組みが使われ、利用者にどのような影響があるかは、サービスごとの説明で確認する必要があります。
AI活用のニュースは「用途」から読む
同じ「金融機関のAI」と言っても、用途によって利用者との距離は大きく異なります。例えば、社内の会議資料を要約するAIと、問い合わせの回答案を作るAI、不審な送金を検知するAI、融資に必要な書類を読み取るAIでは、扱うデータ、間違った場合の影響、必要な人の確認の度合いが同じではありません。見出しだけで「AIが審査する」「AIが資産を動かす」と広く解釈しないことが出発点になります。
FSBの報告書には、金融分野で想定される利用例として、信用リスクの分析、不正検知、取引の監視、顧客サービス、コーディング支援、書類の確認や要約などが挙げられています。これは、すべての金融機関が同じ用途でAIを使っているという意味ではありません。また、ある機関がAIを導入したと発表しても、対象業務が試行なのか、一部部署の補助なのか、広く利用者向けに提供されている機能なのかは別途確認が必要です。
ニュースを見たら、まず三つの問いを置くと整理しやすくなります。第一に、AIは誰のための、どの業務を補助するのか。第二に、AIの出力は担当者の参考情報なのか、それとも手続きの一部を自動化するのか。第三に、利用者自身がAIと直接やり取りするのか、それとも社内業務で使われるのか。この三点が分かると、「便利になる」という抽象的な説明を、手続きのどの部分が変わるのかという具体的な話に戻せます。
特に、重要な契約や資金移動に関わる場面では、利用者が結果だけでなく、確認方法や異議申し立ての窓口を把握できることが重要です。AIの活用は、担当者が全く関与しないことと同義ではありません。むしろ、AIが関わる範囲が広がるほど、どこで人が確認し、どのような場合に見直しができるのかという説明の価値が増します。
データは「量」よりも目的・品質・管理を見る
AIの話題では「大量のデータを使う」という印象が先に立ちがちです。しかし、金融サービスで見るべきなのは、単にデータが多いかどうかではありません。どの目的で、どの範囲の情報を、どのような条件で利用するのか。そして誤りや偏り、古い情報が混ざったときに、どう検知して直すのかが重要になります。
FSBは、学習、テスト、利用に使うデータが、目的に適しており、正確で、完全性・一貫性・信頼性・安全性を備えるよう、適切なデータガバナンスを整えることを実務慣行の一つに挙げています。この表現は、現実のデータが常に完璧だという意味ではありません。むしろ、欠損、重複、入力ミス、定義の違い、利用環境の変化が起こり得るからこそ、データの状態を確認し、利用目的とのずれを管理する必要があるという考え方です。
利用者の立場から確認しやすいのは、サービスのプライバシーポリシー、個人情報の利用目的、AI機能に関する説明、設定画面、問い合わせ先です。例えばチャット形式の相談機能を利用するときは、口座番号、暗証番号、ワンタイムパスワード、本人確認書類の画像など、本来入力を求められていない認証情報を入力しないことが基本です。公式アプリや公式サイトの画面に似せた偽のチャットもあり得るため、リンクの遷移先、アプリの配信元、案内の連絡先を確認しましょう。
一方で、「AIを使うサービスだから個人情報が必ず危険」と決めつけることも正確ではありません。データの扱いは、サービスの設計、利用規約、アクセス権限、保存期間、委託先、セキュリティ対策など複数の要素で決まります。不安な場合は、AIという言葉だけで判断せず、どの情報が必要で、拒否や設定変更はできるのか、通常の窓口で代替手続きがあるのかを確認するほうが建設的です。
説明可能性は「AIの中身を全部見せること」ではない
AIに関してよく出る「説明可能性」という言葉は、少し誤解されやすい概念です。これは、利用者に高度なモデルの計算過程をすべて開示することだけを指すわけではありません。どの種類のAIが使われ、出力をどのように扱い、誰が責任を持ち、どのような確認や救済の道があるのかを、関係する人に必要な形で示せるかという問題です。
FSBは、AIの種類によって説明のしやすさが異なることを理解し、必要かつ実行可能な場合には説明しやすいAIを採用すること、または補完的な管理策を検討することを挙げています。金融機関の内部では、監査やリスク管理の担当者がモデルの妥当性を確認できることが求められる場合があります。利用者向けには、AIの詳細な技術仕様よりも、判断に関わる情報、手続きの進め方、問い合わせや訂正の経路が分かる説明のほうが大切になることがあります。
例えば、利用者がチャットボットから案内を受けた場合、その回答が一般的な説明なのか、契約内容に基づく個別の案内なのかを区別できる必要があります。案内が曖昧なときは、画面の回答だけで送金、解約、借入、投資判断を急がず、有人窓口や公式の問い合わせ先で確認してください。チャットの回答を保存しておくことは状況を説明する助けになりますが、個人情報や認証情報が映り込む画像をSNSへ掲載することは避けましょう。
説明があることは、必ずしも結果に納得できることを意味しません。しかし、何を確認すればよいか、どこに申し出ればよいかが分からない状態よりは、利用者が落ち着いて行動しやすくなります。AIの利用を公表する金融機関の情報を見る際は、「便利になります」という表現と並んで、対象となる手続き、注意事項、利用条件、相談先が具体的に書かれているかに目を向けるとよいでしょう。
人による監督は、責任の所在を曖昧にしないための仕組み
生成AIやAIエージェントは、文章を作るだけでなく、複数の作業を順序立てて実行できる形へ進化しています。そのため、AIが提案を出すだけの場合と、外部のシステムに接続して処理を進める場合とでは、必要な監督の設計が異なります。FSBは、AIの重要度、リスク、自律性、複雑さ、説明可能性に応じて、適切で実効的な人による監督を実装することを示しています。
「人が最終確認する」と書かれていても、形式だけでは十分とは限りません。確認する人に必要な情報や権限があるか、作業量が多すぎて機械的に承認するだけになっていないか、異常を見つけたときに止められるか、記録が残るか、といった点が関わります。これは利用者が内部運用をすべて確認するための項目ではありませんが、重要な手続きで疑問が生じた際に、再確認や説明を求める余地があるかを考えるヒントになります。
たとえば、AIが書類の記載を読み取り、担当者がそれを確認して申請を進める仕組みであれば、原本との食い違いを訂正する手続きが必要です。AIが不正の可能性を検知して一時的に利用制限をかける仕組みであれば、正当な利用まで止まった場合の連絡先や本人確認の流れが必要になります。AIが投資情報を要約する機能であれば、要約と公式の開示資料を混同せず、最終的な判断を利用者が行うことが前提です。
AIが関わるからといって、利用者側だけに注意義務が移るわけではありません。金融機関には、それぞれの業務や法令に沿った説明、管理、苦情処理などが求められます。一方、利用者も、画面に表示されたAIの回答を「必ず正しい」「すぐに行動すべき」と受け取らず、金銭の移動や契約に関わる内容では公式情報と照合する姿勢が役立ちます。人による監督とは、責任をAIに預け切らないための、組織側と利用者側双方の落ち着いた確認につながる考え方です。
性能の確認は導入後も続く
AIは一度導入すれば同じ品質で動き続けるとは限りません。扱うデータの傾向が変わったり、制度や商品が改定されたり、利用者の行動が変わったりすると、以前は問題が目立たなかった仕組みでも出力の質が変わることがあります。外部のAIモデルやクラウドサービスを使う場合には、提供側の更新によって挙動が変わる可能性もあります。
FSBは、AIの利用例について、重要度とリスクに見合う形で性能の評価、テスト、継続的な監視を行うことを求める実務慣行を示しています。ここでいう性能は、単純な正答率だけではありません。特定の条件で誤りが増えていないか、利用目的から外れた使われ方をしていないか、異常が起きたときに検知できるか、利用者への影響が大きい場面で適切に扱われているか、といった複数の観点が含まれます。
生活者にとって身近なのは、アプリやウェブサービスの更新通知です。AI機能が追加・変更されたときは、画面のデザインだけでなく、利用規約、プライバシーに関する説明、対象機能、設定の初期値を確認しましょう。以前の操作方法と違うと感じたら、急いで重要な手続きを進めず、ヘルプや公式窓口を使って確認するのが安全です。特に、送金先の登録、住所変更、カードの利用停止、本人確認などの操作では、見慣れない案内が本物かどうかを慎重に確かめる必要があります。
性能管理の話は、AIが失敗することを過度に恐れるためのものではありません。新しい仕組みの品質を、現実の利用環境で確かめ、問題があれば改めるためのものです。利用者の問い合わせや苦情は、設計側が見落としていた使いにくさや不具合を知るきっかけにもなります。困った画面に遭遇した場合は、個人情報を隠したうえで日時や画面表示を控え、公式窓口へ具体的に伝えると、状況確認が進みやすくなります。
サイバーリスクと外部委託先への依存も見る
AIの活用が進むと、サイバーリスクの見方も変わります。AIは不審な通信や取引の兆候を見つける防御側の助けになり得ますが、一方で、攻撃者がもっともらしい偽メールや偽音声、偽サイトを作る助けにも使われ得ます。FSBは、AIに関係するサイバーリスクとICTリスクを管理し、必要に応じてテストや演習にAI関連のシナリオを組み込むことを実務慣行に含めています。
利用者ができる基本的な対策は、AI特有の専門知識がなくても変わりません。金融機関を名乗るメール、SMS、SNS広告、電話で、暗証番号やワンタイムパスワードの入力を急かされた場合は、いったん連絡を切り、公式サイトやアプリから自分で確認します。相手が自然な日本語を使っていても、ロゴや声が本物らしく見えても、それだけで正規の連絡とは判断できません。検索広告やメッセージ内のリンクではなく、登録済みの公式アプリ、ブックマーク、カードや通帳に記載された連絡先を入口にしましょう。
また、金融機関がAIを自社だけで完結して運用するとは限りません。モデル、クラウド、データ処理、ソフトウェア部品など、複数の外部事業者が関わる場合があります。FSBは、第三者AIへの依存について、性能、透明性、データ品質、サプライチェーン、特定の提供者に依存しすぎる集中リスク、事業継続の観点から管理する必要を挙げています。
これは、外部サービスを使うことが直ちに危険という意味ではありません。専門的な機能を活用できる利点もあります。ただし、障害や仕様変更が起きた際に、誰が責任を持って対応し、別の手段へ切り替えられるのかは重要です。利用者側では、サービス障害時の公式告知の確認方法、取引履歴を自分で確認する方法、緊急時の連絡先を日頃から把握しておくと安心です。SNSのうわさだけを頼りにせず、公式のお知らせと自分の口座・契約の状況を切り分けて確認しましょう。
利用者が確認したい5つのポイント
金融サービスのAI活用に触れたときは、次の五つを順番に見てみてください。これは商品選びや審査結果を判断するチェックリストではなく、情報を落ち着いて受け取るための確認順です。
1. **何の業務に使うのか**:問い合わせ、本人確認の補助、不正検知、社内文書、審査に関係する補助など、対象を具体的に確認します。
2. **利用者が直接使う機能か**:自分が入力・操作するAIなのか、金融機関の内部業務で使うAIなのかを分けます。
3. **どの情報を扱うのか**:利用目的、入力してよい情報、保存や共有に関する説明、設定の選択肢を確認します。
4. **人の確認と相談先はあるか**:結果に疑問がある場合の窓口、訂正・再確認の手順、緊急時の連絡先を確認します。
5. **公式情報か**:AIを装った詐欺も想定し、案内元、URL、アプリの配信元を公式情報と照合します。
この順番には、AIの技術的な細部を利用者にすべて理解してもらう目的はありません。重要なのは、AIという言葉に期待や不安を集中させず、実際の手続き、扱われる情報、困ったときの経路に戻ることです。例えば、便利な相談機能であっても、個別の契約変更や資金移動を確定する前には、公式の確認画面や有人窓口を使うという基本は変わりません。
金融機関で働く人や事業者がこの報告書を読む場合も、12項目を形式的な点検表として並べるだけでは十分ではありません。まず、どのAI利用が顧客や市場、業務継続にとって重要なのかを把握し、責任者、利用目的、データ、検証、監督、異常時の対応、委託先の関係を一つの流れとして結び付ける必要があります。FSBが示す比例原則は、規模の小さい機関に大規模な仕組みをそのまま求めるものではなく、利用するAIの重要性とリスクに応じた管理を考える視点です。
「AIがある」だけでは、サービスの良し悪しは判断できない
AIは、金融サービスの品質を測る単独の指標ではありません。導入していることだけで、手続きが速い、安全性が高い、審査が有利、公平である、と結論付けることはできません。逆に、AIを前面に出していないサービスが遅れているとも限りません。利用者が重視する点は、手数料、契約条件、サポート、セキュリティ、使いやすさ、必要な手続きの正確さなど、人によって異なります。
また、AIが関わることを理由に、特定の金融機関の経営状態や金融商品の安全性を推測することも避けるべきです。FSBの報告書は、金融システム全体に関わるリスク管理の観点を示すものであり、個別の預金、投資信託、株式、保険、ローンの価値や将来を評価する文書ではありません。SNSでAI関連のニュースと投資の勧誘が一緒に表示されても、話題性と個別の投資判断を切り離してください。
借入、返済、保険金、相続、資産運用など、家計に大きな影響があり得る判断では、AIによる一般的な説明を補助情報にとどめるのが無難です。契約書、重要事項説明、公式の試算、資格を持つ専門家や金融機関の正規窓口など、判断に必要な資料をそろえることが大切です。事情や条件によって結論が変わるため、この記事は個別の助言には代わりません。
まとめ:見るべきは技術名ではなく、管理と確認の道筋
FSBの最終報告書は、金融機関のAI導入を「導入するか、しないか」という二択で捉えず、組織の責任、データ、説明、人による監督、継続的な性能確認、サイバー対策、外部委託先の管理まで含めて考える必要があると示しています。AIの活用は、利用者の利便性や不正対策の助けになる可能性がありますが、それだけで結果の正しさやサービスの安全性が保証されるわけではありません。
ニュースを見たら、まずAIの用途を確認し、次にどのデータが関わるか、誰が確認するのか、困ったときにどこへ相談できるのかを見ます。重要な金銭手続きでは、画面の案内をうのみにせず、公式情報と照合する。これが、技術の話題に振り回されず、自分の情報とお金を守るための基本になります。
今回の内容の一次情報は、日本銀行の公表と、FSBの最終報告書ページです。制度やサービスの説明は更新されることがあるため、個別の手続きの前には必ず利用先の公式情報を確認してください。