「食料品の消費税がゼロになる」「スーパーの会計がすぐ安くなる」といった話題を見かけると、毎日の買い物に直結するだけに気になります。けれども、税のニュースは、法案・政府方針・成立した法律・実際にレジへ反映される制度が、同じ言葉で語られがちです。順番を取り違えると、開始前の制度を始まったものと受け取ったり、対象外の品目まで安くなると思い込んだりしかねません。
2026年10月8日現在、国税庁は「飲食料品に係る2年間の消費税率引下げ」の特設サイトを公開しています。そこでは、令和9年4月1日から令和11年3月31日までの2年間、飲食料品の譲渡について税率を引き下げる予定が示されています。一方、「実質ゼロ」という言葉には、税率そのもの、対象品目、給付・支援策、実施時期など複数の要素が含まれます。見出しだけで家計の金額を計算せず、一次情報で条件を確かめることが出発点です。
この記事では、税制の賛否や個別の家計判断を結論づけるのではなく、食料品の消費税に関するニュースを読んだときに、どのページのどこを確認すればよいかを整理します。制度の詳細は更新される可能性があります。買い物や事業の具体的な取扱いは、国税庁の消費税率引下げ特設サイトと、実際に利用する店舗・事業者の案内を優先してください。
まず確認:いま決まっていることと、これから確認すること
税の話題では、「検討」「方針」「法案」「成立」「施行」という段階が大切です。発言や報道があったことと、レジで支払う税率が変わったことは同じではありません。今回、国税庁の特設サイトは、令和8年9月15日に閣議決定された大綱を踏まえ、飲食料品に係る2年間の消費税率引下げの改正案内容を説明するものとしています。特設ページにはリーフレット、パンフレット、Q&A、説明動画が掲載され、令和8年10月6日には詳細版の説明動画も追加されました。
そのうえで家計が最初に見るべきなのは、「いつから」「いつまで」「何に」「どのような率が」適用されるのかです。国税庁の税率案内では、現在の基本構造として標準税率10%、飲食料品などに適用される軽減税率8%が示されています。特設サイトの説明では、令和9年4月1日から令和11年3月31日までの2年間、飲食料品の譲渡について税率を引き下げる予定です。今日のレシートの税率が直ちに変わるという意味ではないため、開始日前後に古い投稿や画像だけを根拠にしないことが重要です。
「実質ゼロ」という表現を見た場合は、さらに分けて読みましょう。税率をゼロにする案なのか、別の給付を組み合わせる説明なのか、特定の世帯・所得・就業状況に関する支援まで含めた表現なのかで、確認すべき資料が変わります。家計への影響を単純に一律計算するのは早計です。食費の内訳、外食の頻度、酒類の購入、同じ店での店内飲食と持ち帰りの違いなどで、会計に現れる差は変わり得ます。
なお、衆議院には「飲食料品に係る消費税の税率を引き下げて零とする臨時特例の創設及び給付付き税額控除の導入に関する法律案」も掲載されています。議案の要綱を読むと、提案者、対象、期間、政府に求める措置が確認できます。ここでも、個別の議案と政府の案内、最終的に施行される制度を混同しないことが肝心です。ニュースを読む際には、ページの公開日だけでなく、資料の名称、根拠となる法令・大綱、更新日を一緒に見る習慣をつけましょう。
対象は「食料品」だけでは判断できない:軽減税率の基本を確認する
現在の軽減税率制度では、対象は原則として「酒類を除く飲食料品の譲渡」です。国税庁の消費税の軽減税率制度は、飲食料品を食品表示法に規定する食品と説明し、一定の一体資産も含むとしています。一方、外食やケータリング等は対象に含まれないと明記されています。将来の引下げを読むときも、まずこの対象範囲がどの資料でどう示されているかを確認するのが近道です。
ここで注意したいのは、「食べられるものならすべて同じ」とは限らない点です。酒類は原則として飲食料品の軽減税率の対象ではありません。医薬品、医薬部外品、再生医療等製品も食品表示法上の食品から除かれます。栄養補助食品のように見える商品でも、表示や販売形態によって判断が必要になる場合があります。日用品と食品が詰め合わされた商品、おもちゃ付き菓子のような一体資産も、価格や食品部分の割合という条件が関係します。
店内で食べるか、持ち帰るかも代表的な確認点です。財務省の資料は、テーブルや椅子などの飲食設備がある場所で食事を提供する「外食」と、持ち帰り・宅配を分けています。たとえば、同じチェーンでも店内飲食とテイクアウトでは税率の扱いが異なることがあります。コンビニやフードコート、移動販売、ホテルの朝食、学校給食、高齢者施設での食事などは、場面ごとに要件や例外があり得ます。個々の会計について迷ったときは、店員にその場で確認するか、レシートと店舗の公式案内を照合するのが確実です。
食料品の税率のニュースを見て、「外食も必ず同じように変わる」「お酒も対象になる」と即断するのは避けましょう。制度の範囲を知ることは、節約のためだけではありません。事業者が価格表示や請求書、レジ設定を正しく準備するためにも必要です。消費者は、対象品目の境界があり得ると知っておくことで、後からレシートを見て混乱することを減らせます。
家計への影響はどう見る?「税額」「本体価格」「買う量」を分ける
税率が下がる話を聞くと、店頭価格がどれだけ下がるかを知りたくなります。ただし、税率の変更と、棚に表示される税込価格の変化は、同じ計算を一度するだけでは読み切れません。価格表示が税込か税抜か、商品の本体価格を事業者がどう設定するか、値引きやポイント、配送費、セット販売の条件は何か、といった要素が重なるからです。税率の数字だけから、特定の商品や月の食費が必ずいくら下がるとは言えません。
考え方を整理するため、仮に税抜100円の商品を例にします。税率8%なら税込108円、税率が0%なら税込100円という計算になります。しかし、これは本体価格が同じで、その商品が対象に入り、ほかの条件も変わらないという仮定の下での説明です。実際の買い物かごには、標準税率の生活用品、酒類、店内飲食、送料、割引対象外の商品が混ざります。総額だけを比べて「制度の効果」と決めつけず、レシートの税率区分と各品目を分けて見ることが大切です。
特に、総額表示の値札を見るときは、開始日前後の比較方法をそろえます。同じ店舗、同じ容量、同じ販売条件かを確認し、期間限定セールやポイント還元を税率変更と混同しないようにします。値札の写真をSNSで共有する場合も、撮影日、店舗、会員価格かどうか、店内飲食か持ち帰りかが分からないと、別の場所の人には判断材料になりません。価格の変化を見つけたら、事実と自分の推測を分けて記録する姿勢が役立ちます。
家計簿を付けている人は、制度の開始前に「食料品」「外食」「酒類」「日用品」などを大まかに分けるだけでも、後から変化を読みやすくなります。これは支出を無理に減らすための指示ではありません。自分の家計で何が起きているかを、思い込みではなく記録で確認するための準備です。健康上の事情、家族構成、地域の店舗事情によって必要な食費は異なります。制度の話題を、他人の支出との比較や自己責任論に結び付けないことも大切です。
レシートと店頭表示で見る4つのポイント
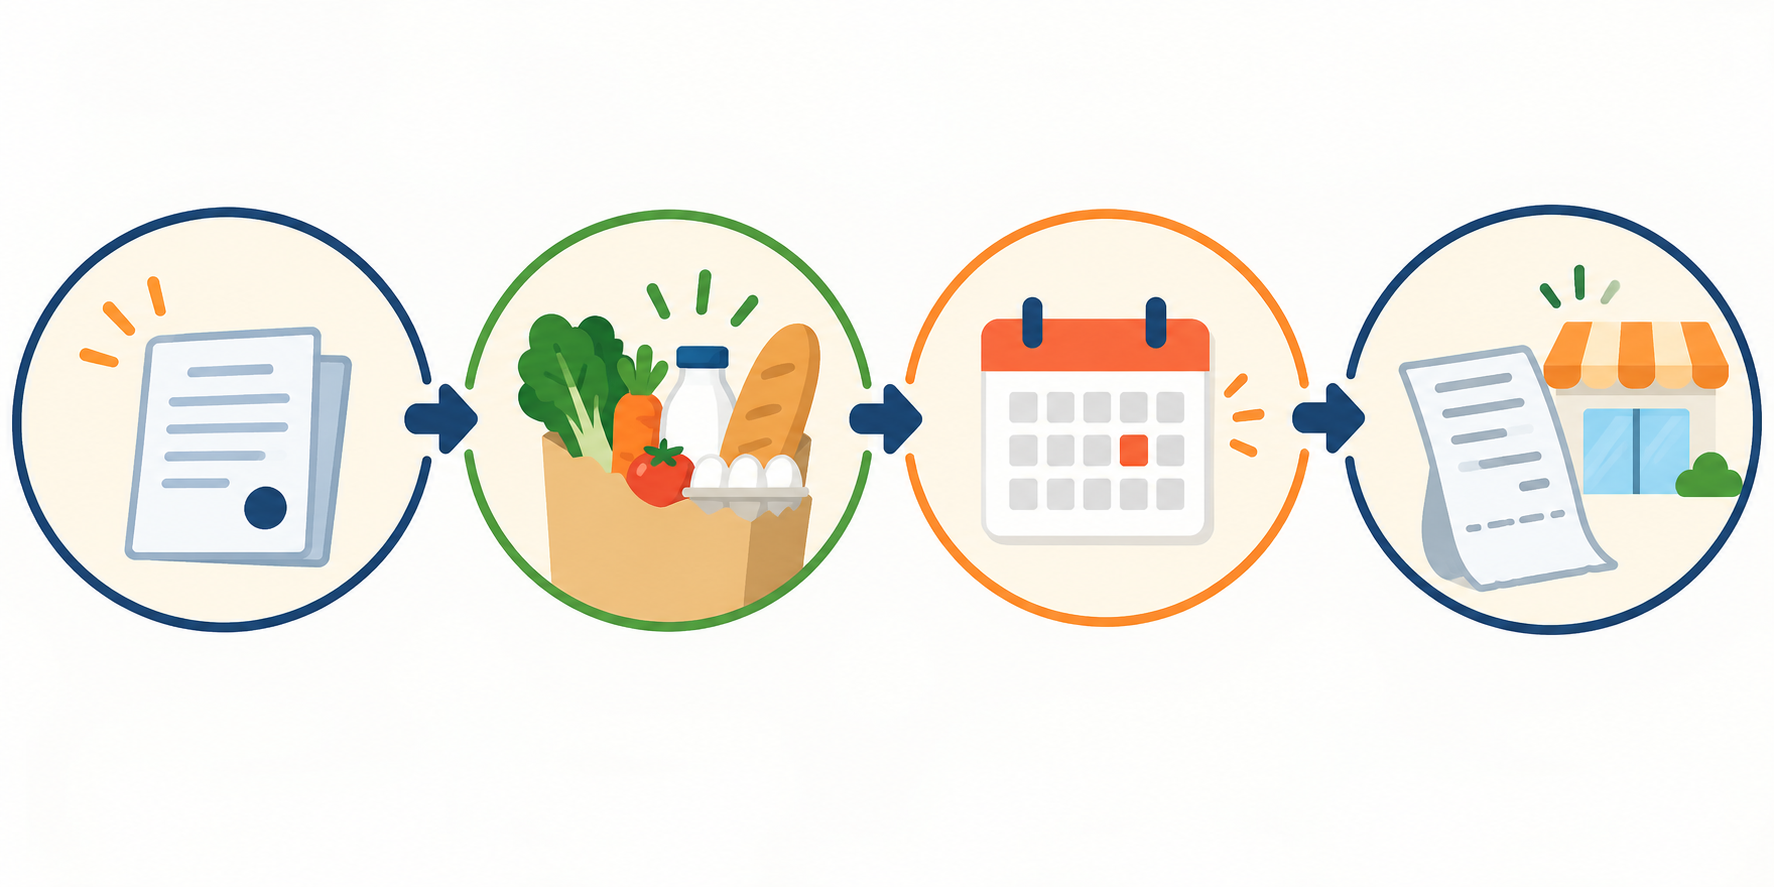
制度の実施が近づくと、店頭の掲示やレシートが大きな手がかりになります。確認の順番を決めておくと、SNSで見た断片的な情報に振り回されにくくなります。
第一に、レシートの日付です。適用時期の前後では、同じ商品でも扱いが変わる可能性があります。購入日・提供日・予約日・配送日など、取引のどの時点が判定基準になるのかは、取引の形態によって注意が必要です。国税庁は、軽減税率の適用対象かどうかは、事業者が飲食料品を提供する時点で判定すると案内しています。予約注文や定期便、イベントの食事などは、一般的な店頭購入と同じに考えず、事業者の説明を読みましょう。
第二に、商品ごとの税率区分です。レシートには、軽減税率対象品目を示す記号や税率ごとの小計が印字されることがあります。商品名だけを見て判断するのではなく、どの税率区分で処理されたかを確認します。誤りと思われるときも、店頭でその場で大声で断定するより、レシートを保管し、店舗の問い合わせ窓口で事情を伝える方が落ち着いて確認できます。
第三に、価格表示の条件です。「税込」「税抜」「会員価格」「アプリクーポン適用後」「まとめ買い条件付き」などの注記を見落とすと、税率以外の差を制度による値下げと受け取ってしまいます。ポスターや棚札だけで分からない場合、レジ前の案内、店の公式サイト、アプリのお知らせまで確認すると判断しやすくなります。店舗側でもレジ・会計システムの準備が必要なため、移行期には案内が更新されることがあります。
第四に、公式の相談先です。税制そのものの一般的な疑問は、国税庁が案内する消費税軽減税率・インボイス制度電話相談センターなどを参照できます。一方、特定の商品の売価、クーポン、返品、店内飲食の扱いは店舗に確認する領域です。SNSの投稿者や見知らぬDMの案内に、レシート画像や会員情報を送る必要はありません。問い合わせ先は、レシートや広告内のURLではなく、店舗名から自分で開いた公式ページで確認しましょう。
給付や還付をうたう連絡に注意:公式ページから確かめる
税や給付の話題が広がると、制度名に似せた不審なメール、SMS、広告、電話が出回ることがあります。「税率引下げの手続き」「還付金の受け取り」「口座の確認」「期限は本日まで」と急がせる連絡には特に注意が必要です。公的機関や自治体のロゴ、もっともらしい担当名があっても、それだけでは本物の証拠になりません。制度を利用するために、突然届いたリンクからログインしたり、認証コードや口座番号を伝えたりしないでください。
確認の基本は、受信した連絡を入口にしないことです。ブラウザを新しく開き、国税庁、内閣官房、自治体などの公式サイトを自分で検索して開きます。掲載されている制度名、対象、申請の要否、受付時期、問い合わせ先が一致するかを見ます。家族のスマートフォンに届いた場合も、リンクを一緒に押す前に、公式サイトを別経路で開くようにしましょう。
実際に制度の支援対象か、申請が必要かは、個人の所得状況、世帯状況、居住する自治体、今後公表される条件で異なり得ます。この記事は申請資格、還付額、納税額を判断するものではありません。税務や給付に関する自分のケースを確認したいときは、国税庁、自治体、税理士など正規の相談先へ、公式の連絡先から相談してください。事業者は、取引先から届いた「レジ変更の代行」「補助金の即日申請」といった営業にも、契約内容と公的な公募情報を分けて確認することが必要です。
また、税率引下げを理由にした便乗値上げ・便乗値下げという言葉を見ても、個別の店や商品をSNSだけで違法だと断定しないでください。価格設定の背景には仕入れ、物流、人件費、商品仕様など多くの事情があります。疑問があれば事業者に説明を求め、表示に問題があると考える場合は、消費生活センターなど適切な相談窓口に事実を整理して相談することが望まれます。
事業者・個人事業主は早めに確認:レジ、請求書、取引先との連絡
消費税率の変更は、消費者だけでなく、食品を扱う事業者、飲食店、小売店、EC事業者、会計・システムの担当者にも影響します。準備の中心は、単に税率の数字を書き換えることではありません。扱う商品・サービスの区分、店内飲食と持ち帰りの運用、価格表示、レジ・受発注・会計ソフト・請求書の連携、従業員への周知、取引先とのデータ形式などを一緒に点検する必要があります。
最初に自社の商品・サービスを棚卸しし、どれが飲食料品の譲渡に当たる可能性があるか、酒類・外食・配送・手数料・セット商品をどう扱っているかを整理します。次に、利用中のPOSレジや会計ソフトの提供事業者が出す公式の対応情報を確認します。国税庁の特設サイトにも、レジ・システム開発事業者向けの案内があります。自己流の設定変更で売上データや帳簿を壊すより、更新時期、検証環境、バックアップ、問い合わせ窓口を先に確認する方が安全です。
価格表示についても、告知日と実施日を明確に分けます。「いつからの会計に適用する表示か」「テイクアウトと店内飲食で違いがあるか」「定期購入や予約分をどう扱うか」を、短く一貫した文面で案内すると、従業員と顧客の双方の混乱を減らせます。スタッフに判断を丸投げせず、迷いやすい商品例とエスカレーション先を共有しておくことが有効です。
税務上の区分や請求書の書き方は、取引内容によって異なります。この記事は個別の税務判断や申告手続きを助言するものではありません。自社に該当する取扱いが不明な場合は、国税庁のQ&A、顧問税理士、所轄税務署などに確認してください。複数店舗や取引先を抱える場合ほど、古い表計算ファイルや口頭の伝達に頼らず、確認した資料の版と日時を残すことが後の見直しに役立ちます。
情報を見失わないための確認リスト
最後に、食料品の消費税に関する新しい見出しを見たときの確認順をまとめます。まず、発信元は官公庁・国会・自治体・事業者の公式ページか。次に、資料の日時と、法案・方針・成立・施行のどの段階を伝えているか。三つ目に、対象が飲食料品の譲渡なのか、酒類、外食、ケータリング、一体資産などの扱いはどう書かれているか。四つ目に、開始日・終了日・経過措置・自分の購入日との関係は何か。最後に、給付や申請をうたう連絡なら、自分で開いた公式サイトに同じ案内と問い合わせ先があるかを確認します。
この順番を踏めば、速報性のある投稿を見ても、すぐに誰かへ転送したり、価格が必ず下がると予定を変えたりせずに済みます。分からない点が残るときは、推測を重ねるより、公式資料の更新を待つ、正規の窓口に相談する、店舗へ確認するといった行動を選びましょう。
まとめ:食料品の税ニュースは「対象・時期・公式窓口」で読む
食料品の消費税に関する話題は、家計に近いからこそ大きく広がります。しかし、見出しの「ゼロ」「実質ゼロ」だけでは、対象範囲も開始日も、レシートへの反映も分かりません。現時点の国税庁の案内では、飲食料品に係る税率引下げについて、令和9年4月1日から令和11年3月31日までの2年間という予定が示されています。まずは最新の特設サイトで、制度の原文とQ&Aを確認しましょう。
日常の買い物では、食料品と酒類、持ち帰りと店内飲食、税込表示と割引条件を分けて見ます。レシートの税率区分、店舗の公式案内、購入日を確認すれば、断片的な情報よりも自分の状況を正確に把握しやすくなります。給付や還付を名乗る連絡は、メッセージ内のリンクから進まず、必ず自分で開いた公的機関・自治体の公式ページで照合してください。
税制は、制度設計や準備状況に応じて情報が更新されます。あわてて結論を出すのではなく、「何が対象か」「いつからか」「どこに公式情報があるか」を一つずつ確かめることが、家計と事業の両方にとっていちばん実用的な備えになります。