—
title: "FOMC直前、金利ニュースを落ち着いて読むための3つの確認点"
description: "FOMCの政策金利、経済見通し、議長会見をどう分けて読めばよいかを、家計・住宅ローン・資産運用のニュースと混同しない確認手順として解説します。"
category: "お金の話"
—
「FOMCで利下げか」「米金利が動けばドル円はどうなる」といった見出しが増えると、住宅ローンの返済、外貨建ての商品、投資信託、輸入品の価格など、自分の生活とのつながりが気になる人も多いでしょう。けれども、会合の結果を表す言葉が一つでも、そこから家計や資産の状況まで一直線に決まるわけではありません。政策金利の決定、なぜそう判断したのかという声明、参加者の経済見通し、議長会見での説明、市場参加者の受け止め方、そして日本の金融機関や事業者が実際に適用する条件には、それぞれ別の時間差と条件があります。
米連邦準備制度理事会(FRB)の案内によると、連邦公開市場委員会(FOMC)は年に8回の定例会合を開きます。2026年9月の会合は15〜16日に予定され、経済見通しの資料が伴う会合です。発表前は予想が目立ちますが、予想は公式決定ではありません。結果を受け取るときは、速報の一行を追うよりも、公式ページにそろう資料を順に見るほうが、何が確定し、何が見通しで、何が市場の解釈なのかを分けやすくなります。
この記事は、特定の利上げ・利下げを予想するものでも、投資・借換え・外貨取引を勧めるものでもありません。金利ニュースに触れた生活者が、一次情報を落ち着いて読み、自分の契約や家計に関係する箇所を確かめるための手順をまとめます。投資には元本割れの可能性があり、ローンや保険、外貨建て商品は契約条件・収入・資産状況で影響が異なります。大きな資金移動や契約変更を考える際は、金融機関の説明書面や公的相談窓口、必要に応じて専門家の助言を確認してください。
FOMCとは何か:まず「米国の政策決定」と「日本の暮らし」を切り分ける
FOMCは、米国の金融政策を担う組織です。ここで決まる政策金利の目標レンジや金融政策の方針は、米国の短期金利を中心に金融環境へ影響を及ぼします。金利は企業や家計の借入コスト、預金や債券の利回り、消費・雇用・物価と関係するため、米国だけでなく世界の市場が注目します。日本から見ると、米国債の利回り、為替、輸入価格、海外資産を組み入れた投資信託などを通じて話題になることがあります。
ただし、「FOMCが動く」ことと「自分の毎月の支払いが直ちに同じ幅で変わる」ことは別です。例えば、変動金利型の住宅ローンは、基準となる金利、見直しの時期、返済額への反映の仕組みが金融機関・商品ごとに異なります。固定金利型では、新規借入時の金利と既存契約の支払いが同じ動きをするとは限りません。外貨預金や外貨建て保険も、米国の政策金利のほか、為替、手数料、満期、途中解約条件などを含めて見る必要があります。
円相場も同様です。日米の金利差は為替の材料の一つですが、為替は景気見通し、物価、貿易、リスク回避の動き、各国の金融政策、需給など多くの要因を受けます。「利上げなら必ず円安」「利下げなら必ず円高」といった単純な図式は、ニュースを読む入口としても不十分です。結果が予想と同じでも相場が反対方向に動く場面があるのは、事前に織り込まれていた見方や、声明・会見に含まれた新しい情報が異なるためです。
ここでの出発点は、米国の政策判断を正しく読むことと、日本で自分が結んでいる契約を確認することを、一つの作業に混ぜないことです。前者ではFRBの公式資料を読みます。後者では、自分のローン、預金、保険、投資信託、電気・ガスなどの契約先が示す適用条件を確認します。この二段階を分けるだけでも、刺激的な見出しに振り回されにくくなります。
2026年9月会合で公式に確認できる資料
FRBの会合日程ページでは、2026年の9月15〜16日のFOMCが、経済見通しに関する資料を伴う会合として掲載されています。会合の終了後、通常は政策声明、実施に関する注記、記者会見の動画・資料、そして該当する会合では経済見通しが公式ページからたどれます。後日には議事要旨も公表されます。FRBの説明では、定例会合の議事要旨は政策決定から通常3週間後に公開されます。
この公開順序は重要です。まず市場が反応しやすいのは、発表直後の声明と政策金利です。しかし、見通しを伴う会合では、声明だけで将来の判断を読み切ることはできません。経済見通しの表や記者会見を読むことで、「今回決まったこと」と「参加者が現時点で見込む経済の姿」、「判断が今後どのデータに左右されるか」を分けて考えられます。さらに数週間後の議事要旨は、会合時点でどんな論点が議論されたかを補う資料ですが、発表直後の判断材料ではない点も覚えておくとよいでしょう。
また、会合日程は変更される可能性もあるため、古いニュースやSNSの画像だけで時刻を判断しないことが大切です。発表を確認するときは、FRBの会合カレンダーから当該年・当該会合のページへ進み、公開日時、文書のタイトル、更新日を見ます。日本時間への換算は夏時間・冬時間で変わるため、金融機関や報道機関が示す日時を確認する場合も、元の米国東部時間と日付を意識すると取り違えを減らせます。
日本の金融政策について確認したいときは、日本銀行の「金融政策決定会合」の公式ページが別の入口になります。FOMCのニュースと日銀会合を同じニュースの流れで見かけても、決定主体、発表資料、国内金利への伝わり方は異なります。米国の会合結果を読んだ直後に、日銀の政策や日本の住宅ローンの変更まで断定しないことが重要です。
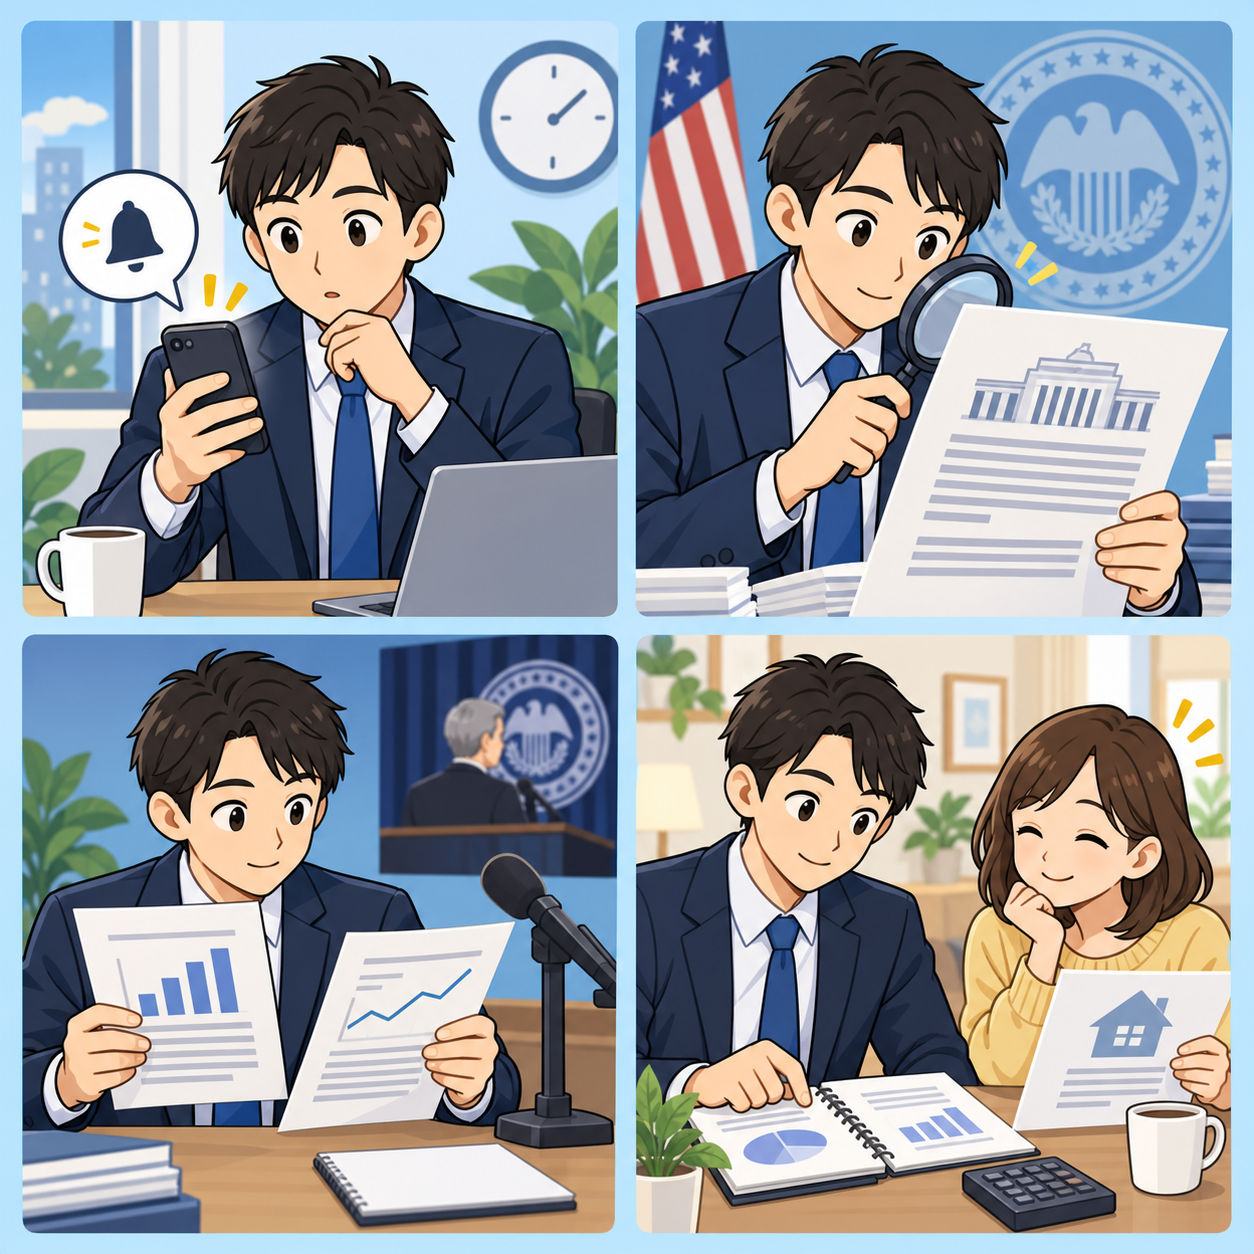
確認点1:政策金利の「決定」と声明の「理由」を別々に読む
最初に見るのは政策声明です。ここでは、目標レンジが維持・引き上げ・引き下げのどれだったかという決定に目が行きがちです。しかし、数字だけを確認して画面を閉じると、判断の背景を見落とします。声明には、雇用、物価、経済活動、金融環境、リスクの捉え方など、委員会が何を重視しているかを示す言葉が含まれます。
読み方のコツは、前回の声明と一語ずつ比較して未来を当てようとすることではなく、次の三つをメモすることです。第一に、今回の政策金利と実施内容。第二に、景気・雇用・物価についてどのような認識を示したか。第三に、今後の判断が「どのデータ」「どのリスク」に左右されると説明されているかです。この三つなら、金融の専門用語をすべて理解できなくても、発表の骨格をつかめます。
例えば、政策金利が据え置きでも、インフレへの警戒を強めたのか、雇用の下振れをより重く見たのか、先行きの不確実性を指摘したのかで、文書の読みどころは変わります。反対に、金利が動いたとしても、それだけで次回以降の方向が自動的に決まるわけではありません。FOMCはその時々の入手可能なデータと見通しを踏まえて判断します。単一の会合結果から連続した政策変更を確定事項のように扱うのは避けるべきです。
報道の「市場予想通り」「市場予想を上回る」といった表現は、政策決定の評価を理解する手掛かりにはなりますが、公式発表そのものではありません。予想の集計方法も報道機関・市場参加者で異なります。まず声明を原文または信頼できる日本語解説で確認し、そのうえで複数の報道を読むという順番が安全です。見出しの解釈と、実際の文書に書かれた内容を混同しないようにしましょう。
確認点2:経済見通し(SEP)は「約束」ではなく、前提つきの見通し
9月のように経済見通しが公表される会合では、Summary of Economic Projections(SEP)が注目されます。SEPには、FOMC参加者がそれぞれ見込む経済成長、失業率、物価、政策金利などの数値が一覧化されます。市場では政策金利の見通しを図式化したものが「ドットチャート」と呼ばれることもあります。図が分かりやすいため、「将来の利上げ回数が決まった」と受け取られがちですが、その理解は正確ではありません。
SEPは、参加者が会合時点の情報と想定のもとで示した個別の見通しを集計した資料です。誰がどの点を示したかは分からず、中央値や分布から、委員会が将来の行動を約束していると読むことはできません。物価や雇用のデータ、海外情勢、金融環境に変化があれば、次の会合で見通しは変わり得ます。だからこそ、前回の点の数だけを数えるよりも、成長・失業率・物価の見通しと、政策金利見通しを同じページで見ることに意味があります。
確認するときは、まず予測対象の年と、中央値か個別見通しかを見ます。次に、前回の資料からどの項目が動いたかを確認します。そして、数値の変化を「必ず実現する将来」とは扱わず、現在の前提に基づく見方として受け止めます。新聞やテレビが一つの数字を強調していても、元資料の表題、注記、対象期間を見れば、何の数字かを確かめられます。
家計との関係で考える場合も、SEPを見てすぐにローンの借換えや投資商品の売買を決める必要はありません。金利が将来どうなるかという見通しと、実際のローンの優遇幅、手数料、団体信用生命保険、残存期間、繰上返済条件、保有資産の目的は別の問題です。見通しの資料は「ニュースを理解する材料」として使い、個別の契約判断は契約書面と相談先で行う、という距離感が役に立ちます。
確認点3:議長会見は「言い切り」と「条件つきの説明」を聞き分ける
声明とSEPを確認した後に、議長会見を見ます。会見では、声明の背景、経済データの受け止め方、質疑応答への説明が加わります。短い発言だけが切り取られて拡散されることもありますが、質問と回答の前後を省くと意味が変わる場合があります。ライブで追えない場合は、FRBが公開する動画、発言録、要約資料を確認するとよいでしょう。
会見で意識したいのは、「今回の決定についての説明」と「将来の可能性への言及」を分けることです。中央銀行の発言には、不確実性が高い状況で幅を持たせた表現が用いられます。「データに依存する」「適切に判断する」といった表現は、方向性を断言しているのではなく、今後の情報に応じて判断する姿勢を示していることがあります。単語一つを、確定した約束や個人向けの助言として読むべきではありません。
自分で会見を読む際は、次の問いを使うと整理しやすくなります。「今回の決定を支えたデータは何か」「物価と雇用のどちらのリスクをどう説明しているか」「特定の水準や時期を約束したのか、それとも条件を示しただけか」です。三つの問いへの答えを、速報の見出しではなく発言の文脈から探します。専門的な英語をすべて聞き取れなくても、公式の声明・資料・複数の信頼できる解説を組み合わせれば、過度に単純化された理解を避けられます。
会見直後には市場価格が大きく動くことがあります。それは参加者が発言を瞬時に解釈し、保有資産の調整を行うためです。しかし、短時間の値動きは、一般家庭が急いで何かを変えなければならない合図ではありません。為替レートや株価の表示を見て不安になったときほど、注文画面や契約変更画面を開く前に、今回の決定・見通し・会見の三つがそろっているかを確認しましょう。
「金利が動く」と言われたとき、家計で確かめる順番
FOMCの結果を知った後、生活者が最初に確認したいのは「自分に関係する固定の予定があるか」です。海外旅行、留学費用、外貨建ての支払い、住宅ローンの金利見直し、投資信託の積立など、予定や契約があるとニュースを自分事として感じやすくなります。ただし、関係がある場合も、FOMCから個人の支払いへ至る経路は一つではありません。
住宅ローンでは、まず借入先のマイページや返済予定表で、固定・変動の別、基準金利、優遇条件、次回の見直し時期、返済額への反映時期を確認します。ニュースで見た米国金利や長期金利の数字と、自分の契約に使われる指標が同じとは限りません。分からない用語があれば、金融機関に「この契約で金利が見直される条件と適用月」を問い合わせます。電話・チャット・面談で聞いた内容は、日付と窓口、説明の要点を残すと、後で情報を比較しやすくなります。
外貨に関わる支出では、支払い日、必要額、両替・送金の手数料、キャンセル・変更条件を確認します。為替の短期的な予測を当てることよりも、必要な期限までに必要額を確保できるか、変動があった場合に生活費へ無理が出ないかを考えるほうが実務的です。留学や渡航など期限がある支払いでは、学校・旅行会社・カード会社の公式案内を見て、手続き期限や返金条件を確かめてください。
投資信託や株式などを保有している場合は、価格が一日で動いても、商品を持つ目的、使う時期、許容できる変動幅、分散の状態を確認します。FOMCの一回の発表を理由に、生活防衛資金まで投資へ回したり、逆に必要な資金を損失覚悟で売却したりすることは、目的とリスクの整理を欠きやすい行動です。金融庁もNISAを含む資産形成に関して、商品には価格変動等による損失があり得ることを案内しています。自分に合った投資か迷う場合は、販売会社の重要事項説明や手数料、リスク説明を読み、独立した相談先も検討しましょう。
ドル円・日本の金利・物価を一つの矢印で結ばない
金利ニュースでは、「米金利低下→円高→輸入物価低下」のような矢印の図を見かけます。このような経路を知ること自体は、ニュースを理解する補助になります。しかし、各段階には別の条件があります。米金利の変化が為替にどの程度影響するかは、その時点での市場予想、日銀の政策、他国の金利、世界経済の不安などで変わります。為替が動いても、輸入する企業の為替予約、在庫、仕入れ契約、原材料価格、物流費があるため、小売価格が直ちに同じ方向に動くとは限りません。
住宅ローンについても、米国の政策金利と日本の変動金利型ローンの基準金利を直接結びつけるのは早計です。国内の短期プライムレート、金融機関の金利方針、日銀の金融政策、商品設計など、確認すべき要素があります。新規に提示される固定金利と、すでに借りている変動金利の返済額も、同じ動きをするとは限りません。ニュースの解説を読む際は、「どの金利の話か」「新規契約か既存契約か」「いつ適用される話か」を確認すると、誤解を減らせます。
輸入品や旅行費用についても、円相場だけで支出を説明しないほうがよいでしょう。航空券や宿泊費には需要、燃料、季節、予約時期、税・手数料などが関わります。食品や日用品は為替のほか、原材料、天候、物流、企業の価格改定時期が影響します。ニュースをきっかけに家計簿を見直すなら、気になる費目を一つ選び、購入日・金額・量・契約条件を数か月単位で記録する方法が続けやすいでしょう。
発表当日に使える「3資料・2確認先」の手順
会合当日は情報量が多く、SNSには切り抜きや予想が混ざります。すべての投稿を追う必要はありません。次の順番なら、短時間でも確認の軸を作れます。
1. FRBの会合ページで政策声明を開き、政策金利、決定の要点、判断材料を確認する。
2. SEPが公開されている会合なら、成長・失業率・物価・政策金利の見通しを見て、対象年と注記を確認する。
3. 議長会見の公式動画・発言録・資料を確認し、将来への断定ではなく条件つきの説明を探す。
4. 自分に関係する契約先を一つ開く。住宅ローンなら返済予定表、外貨支払いなら期限・手数料、投資なら商品説明と目的を確認する。
5. 日本の政策や制度が気になる場合は、日銀、金融庁、契約先など国内の公式情報へ移る。FOMCの報道だけを国内の確定情報として扱わない。
この手順で大切なのは、四番目と五番目を「今すぐ変更する」ためではなく、「自分に関係する条件を知る」ために行うことです。例えばローンの見直しを考えているなら、残高、残りの期間、事務手数料、諸費用、現在の優遇条件まで確認しなければ比較できません。投資を見直すなら、税金、売買コスト、生活防衛資金、目的まで含めて考える必要があります。一つの海外会合の結果だけを決定理由にしないことが、後からの後悔を減らす助けになります。
よくある誤解:見出しを自分の契約へそのまま移さない
「利下げなら住宅ローンがすぐ安くなる」「米金利が上がれば保有する商品は必ず有利になる」「ドル円はFOMCだけで決まる」といった言い方は、分かりやすい半面、必要な条件を省いています。金融商品の利回り・元本・為替リスク、ローンの返済額、保険の解約返戻金は、個別の契約によって異なります。誰かの成功談や短期の相場予想を自分の条件に当てはめることは避けましょう。
また、FOMCに便乗した詐欺や不審な勧誘にも注意が必要です。「中央銀行の発表で必ず増える」「今だけ外貨へ替えれば損しない」「ローン金利が下がるので手数料を払って手続きを」といった連絡は、正規の案内とは限りません。金融機関やカード会社を名乗るSMS・メールのリンクからログインせず、公式アプリ、公式サイトのブックマーク、書面に記載された窓口から確認してください。口座番号、暗証番号、ワンタイムパスワードを電話やメッセージで伝えないことも基本です。
金利の変化は、家計にとって良い・悪いを一律に決められるものではありません。借入がある人、預金中心の人、外貨支払いがある人、海外資産を持つ人、これから契約する人では、見るべき条件が異なります。だからこそ、ニュースへの反応を急ぐより、何の価格が、いつ、どの契約に反映されるのかを確認する姿勢が役立ちます。家計への影響が大きく、判断に迷うときは、一人で結論を急がず、契約先や中立的な相談窓口へ具体的な条件を示して相談しましょう。
まとめ:決定・見通し・会見を分けてから、自分の条件を確かめる
FOMCをめぐるニュースは、米国の政策金利という一つのテーマから、為替、株価、住宅ローン、物価まで話が広がります。しかし、広がる話題を一つの結論にまとめる必要はありません。2026年9月15〜16日の会合を確認する際は、まずFRBの公式ページで政策声明を読み、見通し(SEP)がある場合は対象年と注記を確かめ、議長会見で説明の条件を聞く。この三つを分けると、速報の見出しだけでは見えない前提が整理できます。
その後に見るのは、相場予想ではなく自分の条件です。ローンなら見直し時期と適用条件、外貨支払いなら期限と手数料、投資なら目的とリスク、国内の政策なら日銀や金融庁などの公式資料を確認します。政策発表は大切な情報ですが、個人の契約を自動的に変更する命令ではありません。確定情報、見通し、解釈、そして自分の契約を分けて確認することが、金利ニュースと適切な距離を取る基本になります。