2026年9月18日、日本銀行は金融市場調節方針を変更し、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促すことを決めました。従来の1.0%程度からの引き上げで、新しい方針は9月24日から適用されます。金利の話題が出ると「住宅ローンの返済はすぐ増えるの?」「預金金利は上がる?」「個人向け国債は買い時?」と気になるものです。
ただし、日銀の政策金利が変わったからといって、すべての商品条件が同じ日に、同じ幅で動くわけではありません。住宅ローンは契約内容と金融機関の基準金利、預金は商品ごとの改定日、個人向け国債は募集条件と中途換金の仕組みを、別々に確かめる必要があります。本記事では、慌てて借換えや資産の移し替えをする前に、家計で確認したい順番を整理します。
まず押さえたい:今回の日銀の決定
日本銀行の公表資料によると、今回の決定は金融市場での短期金利に関する方針を1.25%程度へ引き上げるものです。補完当座預金制度の適用利率も1.25%、基準貸付利率は1.5%とされ、いずれも翌営業日の9月24日から適用するとされています。日銀は、経済・物価・金融情勢を点検しながら、金融緩和の度合いを調整していく考えも示しました。
ここで大切なのは、「政策金利」と「自分が利用している金融商品の金利」を同一視しないことです。政策金利は市場金利や金融機関の資金調達環境に影響する重要な材料ですが、住宅ローン、定期預金、普通預金、国債の条件は各商品・各社のルールに沿って決まります。政策変更の見出しだけで、来月の返済額や預金利息を計算することはできません。
また、今回の決定は家計にとって一方向の出来事でもありません。変動型の借入がある世帯には金利上昇が負担になる可能性がある一方、預金を持つ人には金利条件を見直すきっかけになります。固定金利で返済中の人、これから住宅を買う人、老後資金を安全性重視で置いている人では、見るべき項目も異なります。まずは「借りているお金」「預けているお金」「これから契約する予定」の三つに分けましょう。
住宅ローンは「変動か固定か」から確認する
住宅ローンを利用している場合、最初に確認したいのは金利タイプです。契約書、返済予定表、金融機関のアプリや会員ページで、変動金利型・固定金利選択型・全期間固定金利型のどれに当たるかを見ます。名称が似ていても、金利見直しの時期や返済額への反映方法は商品によって違います。
変動金利型:基準金利と適用金利、次の見直し日
変動金利型は、金融機関が定める基準金利などをもとに適用金利が見直される仕組みです。ただし、日銀の決定が直ちに適用金利へ反映されるとは限りません。多くの商品には、基準金利の見直し月、実際に返済額へ反映する月、元利均等返済に関する調整ルールがあります。まず、次の四つを自分の書類で確認してください。
- 現在の適用金利と、金利優遇後の計算方法
- 基準金利の見直し時期と、返済額への反映時期
- 毎月返済額・元金・利息の内訳
- 残高、残りの返済期間、ボーナス返済の有無
「5年ルール」や「125%ルール」という言葉を目にすることがありますが、すべての変動型ローンに同じ条件で当てはまるわけではありません。元利均等返済の一部商品で、返済額の見直し頻度や上限を定めている例がある一方、商品設計や借入時期によって扱いは異なります。返済額がすぐ変わらない場合でも、利息の割合が増えたり、将来の返済負担に影響したりすることがあります。自分の契約の説明書で確かめ、分からない点は借入先へ質問しましょう。
固定金利選択型:固定期間の終了日を見落とさない
固定金利選択型では、「当面は固定だから関係ない」と考えがちです。固定期間中の適用金利は通常、契約に従いますが、固定期間が終了して次の金利タイプを選ぶときには、その時点の条件が関係します。終了日が半年後や一年後に迫っているなら、日銀の決定だけでなく、借入先が示す再選択時の金利、手数料、返済額の試算を確認する機会にしてください。
ここで避けたいのは、ニュースを見て即座に固定へ切り替える、あるいは借換えを申し込むことです。借換えには事務手数料、登記関連費用、団体信用生命保険の条件確認などが伴います。金利差だけでなく、残高と残存期間、総支払額、繰上返済の予定、家計に残したい現金を合わせて比べる必要があります。比較表の数字は前提条件で変わるため、複数のケースで確認するのが現実的です。
全期間固定金利型:既存契約と新規借入を分けて考える
全期間固定金利型をすでに利用している場合、一般に借入時に確定した返済条件がすぐ変わるものではありません。とはいえ、繰上返済手数料、返済期間短縮型か返済額軽減型か、団信の保障内容などは、金利局面にかかわらず定期的に確認したい項目です。一方、これから住宅購入を考える人が見るべきなのは、既存利用者の金利ではなく、新規募集の条件です。
新規借入では、物件価格だけでなく、金利タイプ別の返済額、諸費用、将来の収入変動への耐性を一緒に検討します。「変動は低いから有利」「固定は安心だから正解」と一律には言えません。例えば、返済額が上がっても家計に余力があるか、教育費が増える時期と重なるか、転居や売却の可能性があるかで、許容できるリスクは変わります。契約前には金融機関の説明資料と公的な住宅ローン相談情報も併せて確認しましょう。
預金金利は「口座別・商品別・改定日別」に見る
政策金利の引き上げは預金金利に注目が集まる契機ですが、普通預金や定期預金の金利は金融機関ごとに異なります。給与振込口座の普通預金金利、生活防衛資金を置く口座、満期が近い定期預金、キャンペーン型の定期預金を一つの数字で考えないことが大切です。
最初に、各金融機関の公式サイトやアプリで、金利改定の告知と適用開始日を確認します。特に定期預金は、「新規預入時の金利」「自動継続時の金利」「中途解約時の扱い」が異なることがあります。高い表示金利だけを見て資金を動かすと、利用条件や預入期間、途中解約時の利息計算を見落としかねません。金利は年率表示で、税引後の受取額は別になる点も意識しましょう。
預金の見直しでは、利回りより先に目的を整理します。数か月以内に使う生活費、急な医療費や修理費に備える資金、数年後に使う教育費、長期で使う予定のない資金では、求める流動性が違います。生活費まで長期間の定期に固定してしまうと、必要なときに中途解約を検討することになります。反対に、使う予定のない資金を条件の低い口座に置いたままにすることもあります。資金の目的と時期をメモに書き出すだけでも、確認の優先順位が見えます。
なお、預金保険制度の範囲も基本として押さえておきたい点です。一般の預金等は、一金融機関ごとに預金者一人当たり元本1,000万円までと破綻日までの利息が保護の対象になる仕組みです。決済用預金など扱いが異なるものもあります。大きな資金を複数の口座に置いている場合は、名義、金融機関、商品区分を整理してから、預金保険機構や金融機関の説明で扱いを確認してください。
個人向け国債は「金利の高さ」だけで決めない
金利上昇局面では、個人向け国債にも関心が向きます。個人向け国債には変動10年、固定5年、固定3年があり、募集ごとに適用利率が決まります。商品名にある「変動」「固定」は、住宅ローンの金利タイプと同じ感覚で単純に比較できるものではありません。購入時には、募集要項、利率の計算方法、発行条件、中途換金の条件を必ず読みましょう。
変動10年は、半年ごとに適用利率が変わる仕組みです。市場金利の動きが将来そのまま反映されると保証されるわけではなく、所定の算式と下限があります。固定5年・固定3年は、購入時の利率が満期まで変わらない商品です。どれが向くかは、今後の金利の予想を当てることよりも、いつ使う資金か、途中で換金する可能性があるか、価格変動をどこまで受け入れられるかで考えるほうが安全です。
個人向け国債は原則として発行から一定期間経過後に中途換金できる一方、直前二回分の各税引前利子相当額を差し引く調整があるなど、条件があります。急な出費に備える資金まで全額を振り向ける前に、手元現金や普通預金をどの程度残すかを決めてください。また、証券会社や銀行によって取扱商品、購入手続き、口座の管理画面が異なります。発行元の財務省資料と購入先の説明の両方を確認することが、誤解を減らします。
個人向け国債は国が元本と利子の支払いを行う商品ですが、あらゆる目的に万能ではありません。物価上昇に対する実質的な価値、資金を使う時期、税金、他の資産との配分まで含めて考える必要があります。家計全体の資産構成や相続、事業資金など複雑な事情がある場合は、特定商品の購入を急がず、金融機関や独立した専門家に相談する選択肢もあります。
今週やるなら、この順番で確認する
日銀の決定を受けて家計を点検するなら、ニュースを追い続けるより、手元の情報を一度そろえるほうが役立ちます。次の順番なら、商品ごとの違いを混同しにくくなります。
1. 借入の返済予定表を開く
住宅ローン、カードローン、教育ローンなど、金利が変動する可能性のある借入を一覧にします。金融機関名、残高、金利タイプ、現在の適用金利、次回見直し日、毎月返済額を一枚にまとめましょう。借入が複数ある場合は、残高の大きさだけでなく、金利と返済期限も並べると優先度を考えやすくなります。
2. 金融機関の「改定日」と通知を確認する
政策決定の翌日に各商品の条件が変わると決めつけず、借入先・預入先の公式な告知を確認します。メールやアプリ通知には、基準金利の改定、適用開始日、返済額への反映時期が書かれることがあります。不審なメールに注意し、リンクからではなく、普段使っている公式アプリや公式サイトに自分でアクセスする習慣も大切です。
3. 使う予定のあるお金を先に分ける
一年以内に使う予定の資金、緊急時の生活費、長期で使う予定が薄い資金に分けます。金利の比較はこの後です。資金の目的を先に決めると、少しの金利差のために流動性を失うことを避けやすくなります。家族で共有している口座や、引き落とし専用の口座も忘れずに確認してください。
4. 比較する条件を同じにそろえる
預金なら預入期間・税引後利息・中途解約条件、住宅ローンなら残高・残存期間・手数料、国債なら購入時期・中途換金条件をそろえて比べます。異なる条件の数字を横並びにしても、判断を誤りやすくなります。比較表を作るときは、数字の横に「いつ時点の条件か」を書き添えると、後で見直しやすくなります。
5. 大きな変更は一晩置く
借換え、繰上返済、預金の解約、投資商品の購入は、いずれも手数料や機会費用、生活資金への影響があります。ニュース直後の高揚感や不安で決めず、必要書類と公式資料をそろえてから検討してください。契約に関する疑問は、金融機関に具体的な数字を示して確認するのが近道です。
家計の状況別に、確認の出発点を変える
同じ金利変更でも、家計の置かれた状況によって優先順位は変わります。ニュースの解説は平均的な例になりやすいため、自分がどの場面に近いかを考えてから情報を集めると、余計な手続きを減らせます。ここでは三つのよくある状況に分けて、最初に見る項目を整理します。
変動型の住宅ローンを返済している世帯
この場合は、預金の金利より先に住宅ローンの契約確認を進めるとよいでしょう。毎月の返済予定表を見て、現時点で返済額のうち元金と利息がどれくらいか、残高がどれくらいかを把握します。次に、借入先が基準金利の変更を公表しているか、適用金利の見直しはいつか、返済額の変更はいつ反映されるかを確認します。
確認の目的は、返済額が上がると決めつけることではありません。もし金利が上がる場合に、毎月の家計にどの程度の余力があるかを知ることです。例えば、手取り収入に対する住居費、教育費の増える予定、車の買い替え、更新が近い保険などを同じ家計表に入れてみます。返済が気になるときほど、ローンだけを切り離して見るより、支出全体の見通しを作るほうが役立ちます。
繰上返済を考える人もいるかもしれません。その際は、繰上返済によって減らせる利息だけでなく、手元資金が減った後に急な出費へ対応できるかを確認してください。住宅の修繕、転職、病気、家族の支援など、予定外の支出はいつ起こるか分かりません。返済期間を短くする方法と、毎月返済額を減らす方法では効果も違うため、金融機関の試算を見てから選びましょう。
住宅購入を検討中、または借入を申し込む前の世帯
これから借りる人は、「いま表示されている金利」だけで資金計画を作らないことが重要です。変動・固定・固定期間選択の各パターンで、少し金利が変わった場合の毎月返済額を試算し、無理なく払える範囲を確かめます。販売価格や物件の魅力に目が向きやすい時期ですが、諸費用、固定資産税、管理費・修繕積立金、引っ越し費用、家具家電の購入費も含めて、入居後の毎月支出を考える必要があります。
審査に通る借入額と、安心して返せる借入額は同じではありません。金利の先行きを断定する記事や動画を参考にするより、収入が一時的に減った場合でも返済が続けられるか、貯蓄がどの程度残るかを確認するほうが、長い返済期間では意味があります。複数の金融機関の説明を比べるときは、金利のほか、事務手数料、保証料、団体信用生命保険、繰上返済手数料、返済方法の変更可否を同じ表に置きましょう。
預金が中心で、老後や数年先の資金を考えている世帯
預金が多い人は、普通預金・定期預金・個人向け国債のどれを増やすかという二択にする前に、資金を使う順番を決めてください。生活費の口座、緊急時資金、近い将来の大きな支出、10年以上先の目的資金を分けると、それぞれに必要な流動性が見えます。例えば、数か月以内に使う資金は、利回り差よりもすぐ引き出せることを優先する考え方があります。
定期預金や個人向け国債を検討する場合も、利率の表示だけでなく、いつからその利率が適用されるか、途中で資金が必要になった場合にどうなるか、税引後にはいくら受け取るかを確認します。家族の医療費や介護費、住まいの改修など、時期を正確に決めにくい支出があるなら、資金を一つの商品に集中させない選択も考えられます。金利上昇の局面ほど、比較の前提をそろえる冷静さが大切です。
金利情報を見るときの注意点
金利のニュースには、政策金利、短期金利、長期金利、国債利回り、店頭金利、実質金利など、異なる言葉が出てきます。これらは互いに関係しますが、同じものではありません。住宅ローンの変動金利を見ているのに長期国債利回りだけを見て結論を出したり、定期預金の比較で政策金利だけを見たりすると、判断材料が足りなくなります。自分が利用する商品の「公式の条件表」に戻ることを基本にしましょう。
もう一つの注意点は、期間限定の表示です。預金の優遇金利、住宅ローンの当初引下げ幅、キャンペーンの特典には、適用条件や終了日があります。口座残高、給与受取、取引回数、Web経由の手続きなどが条件になる場合もあります。広告や比較表を読むときは、大きな数字の近くにある注記まで読み、条件を満たせなくなったときの通常金利も確認してください。
金融に関する判断は、他人の家計に合った答えをそのまま移すことができません。家族構成、収入の安定性、借入残高、資金を使う時期、リスクへの感じ方が異なるからです。この記事は一般的な確認の手順をまとめたもので、個別の借換え、投資、税務、相続の判断を勧めるものではありません。契約や資産配分に大きく関わる場合は、最新の公式資料を確認し、必要に応じて有資格の専門家へ相談してください。
よくある疑問
日銀が利上げすると、変動金利の住宅ローンはすぐ上がりますか?
一律には言えません。金融機関が基準金利をいつどう見直すか、契約上いつ適用金利や返済額に反映するかによります。現在の適用金利、契約書の見直し条項、借入先の公式告知を確認してください。返済額が当面変わらない商品でも、将来の元利内訳に影響する場合があります。
預金をすぐ別の銀行へ移したほうがいいですか?
金利だけで結論を急ぐ必要はありません。引き落とし、給与振込、緊急資金、定期預金の中途解約条件、預金保険の扱いを確認したうえで、必要なら比較しましょう。口座開設や資金移動を装う詐欺もあるため、公式の窓口を利用してください。
個人向け国債なら安全なので、余裕資金をすべて入れてよいですか?
安全性だけでなく、使う時期と中途換金条件を考える必要があります。生活防衛資金や近い将来の支出分は、すぐ使える預金として残すことも重要です。自分の家計に合う配分は収入、支出、借入、資産全体で変わるため、商品名だけで判断しないようにしましょう。
まとめ:変化を予想するより、契約条件を確認する
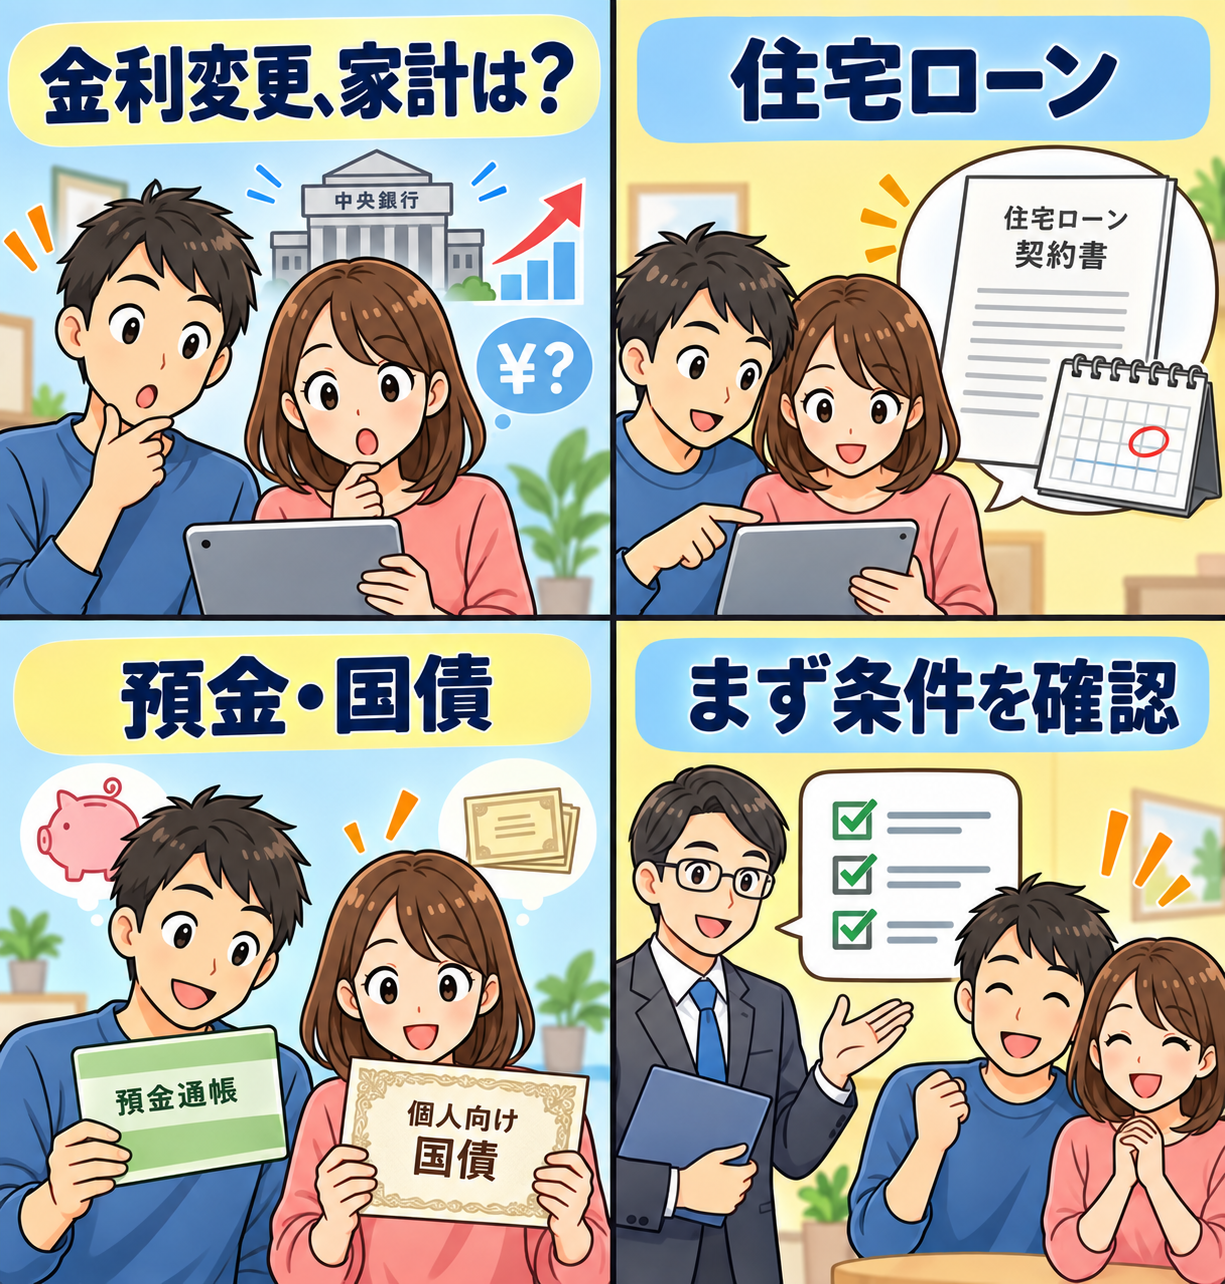
今回の日銀の金利変更は、家計の借入と預け先を点検するよい機会です。住宅ローンでは金利タイプと見直し日、預金では商品別の金利と適用開始日、個人向け国債では募集条件と中途換金の扱いを、順に確認しましょう。
重要なのは、日銀の政策金利から自分の返済額や受取利息を直接決めつけないことです。金融機関ごとの公式資料と契約書をもとに、必要なお金を確保してから比較する。分からない点は借入先や購入先に確認し、大きな資金移動は急がない。この基本を守ることが、金利が動く局面で家計を整える第一歩になります。