「決済事業者」という言葉がSNSで目に入ると、いま使っているコード決済やカード、銀行口座の連携が急に気になるかもしれません。ただ、この言葉だけでは、特定の障害や制度変更、個別サービスのトラブルを指すとは限りません。投稿の文脈を確かめないまま残高を動かしたり、リンクを開いたりするより、日頃の設定と連絡先を見直すほうが役に立ちます。
キャッシュレス決済は、支払いを速くし、履歴を見返しやすくする便利な道具です。その一方で、カード払い、銀行口座からの即時払い、アプリ内にチャージした残高、後払いは、資金の動き方も、困ったときの窓口も同じではありません。この記事では、特定の会社の安全性を評価するのではなく、利用者が自分のサービスについて確認しておきたい項目を整理します。補償や返金の可否、個別の取引の扱いは契約内容で異なるため、最終的には各サービス、カード会社、金融機関の公式案内を確認してください。
「決済事業者」は一つの種類の会社を指す言葉ではない
日常会話で「決済事業者」と呼ばれる対象は広いものです。店頭やネット通販でカード情報を処理する会社、コード決済のアプリを提供する会社、送金サービスを運営する会社、銀行、加盟店と決済サービスをつなぐ会社などが関わります。利用者の画面では一回の「支払う」操作に見えても、裏側では複数の事業者が役割を分担していることがあります。
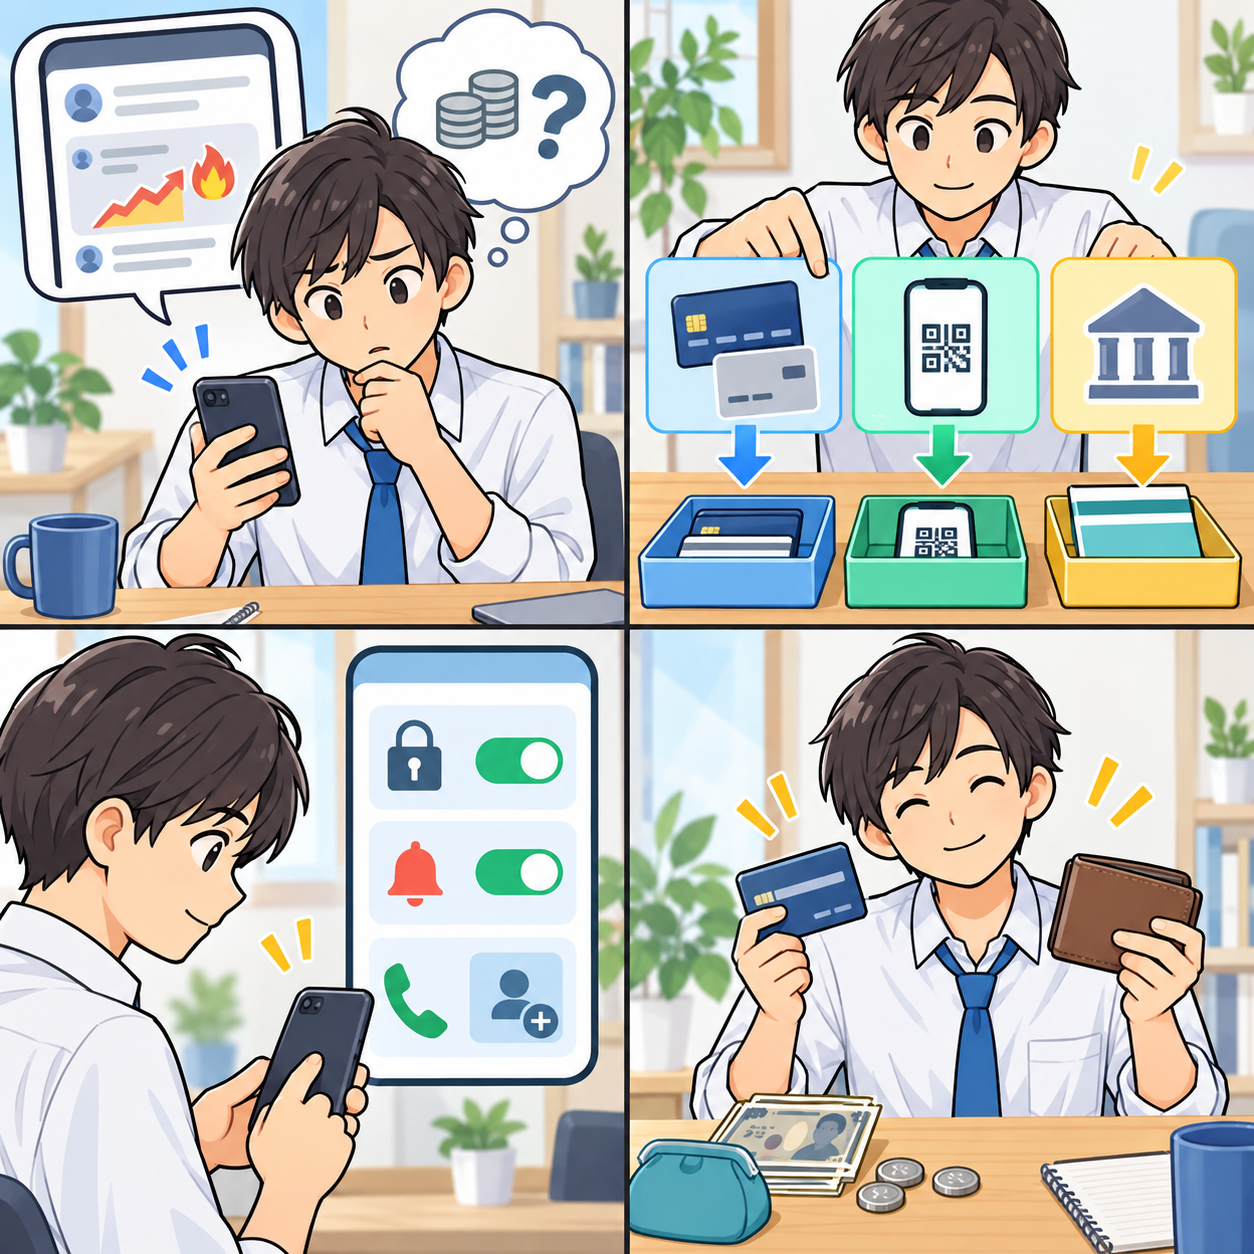
まず切り分けたいのは、何を支払い元にしているかです。カードを登録して後日まとめて引き落とされるのか、銀行口座からその場で引き落とされるのか、あらかじめチャージした残高から支払うのか、利用額を後から精算するのかで、確認すべき明細や連絡先が変わります。アプリの名前だけで判断せず、「残高」「支払い方法」「銀行口座・カードの登録状況」を一度画面で確認してみましょう。
金融庁の説明では、資金移動業者が行う送金では、送金途中のお金やアカウントに残る資金について、履行保証金による利用者保護の仕組みがあります。ただし、これはサービスごとの規約、資金の性質、手続の時期と切り離して「いつでも即時に全額が戻る」と言えるものではありません。制度の名前だけで安心・不安を決めず、自分が利用するサービスの資金保全の説明、出金の条件、問い合わせ方法を読むことが大切です。金融庁の解説も、仕組みを把握する入口になります。
SNSの話題と、自分の取引を分けて考える
SNSで見かけた「使えない」「残高が消えた」「補償されない」といった投稿は、古い情報、地域や端末に限った事象、利用者側の設定、取引の途中経過を含むことがあります。反対に、「大丈夫」「絶対安全」と断言する投稿にも根拠があるとは限りません。投稿の勢いでアプリを削除したり、SMSで届いたURLからログインし直したりすることは避けましょう。
確認の順序はシンプルです。第一に、利用中のアプリ・カード・銀行の公式アプリや公式サイトで、お知らせと利用明細を見る。第二に、端末や通信の一時的な不具合ではないかを切り分ける。第三に、身に覚えのない取引やログインがあるときだけ、公式に案内された窓口へ連絡する、という順です。検索広告やSNSプロフィールにある連絡先はなりすましの可能性もあるため、アプリ内のヘルプ、カード券面、通帳や契約書、金融機関の公式サイトからたどるのが無難です。
最初に確認する三つの場所――残高、支払い元、明細
安全確認というとパスワードを変えることだけに目が向きがちですが、普段から「どの資金が、どこから、何に使われたか」を説明できる状態にしておくと、異変への気付きが早くなります。難しい家計簿を作る必要はありません。月に一度、次の三つを同じタイミングで見るだけでも、日々の支払いが整理されます。
一つ目は、アプリ内残高です。チャージ残高があるサービスでは、少額の確認を習慣にします。複数のアプリに少額ずつ残っていると、総額や使わない残高を見落としがちです。使わないサービスの残高をどう扱うか、出金できるか、手数料や期限があるかはサービスごとに異なるので、規約と公式の案内で確認しましょう。
二つ目は、支払い元です。コード決済の画面では残高払いに見えても、設定によっては登録カードや銀行口座から補われる場合があります。家族カード、複数口座、古いカードが登録されたままになっていないかも確認対象です。使わない支払い元を外すかどうかは、利用頻度と自分の管理しやすさで考えます。削除前には、定期購入や公共料金の支払い先に紐づいていないかも確かめると、意図しない未払いを避けやすくなります。
三つ目は利用明細です。店舗名がブランド名と異なる、海外利用に見える表記になる、少額の与信が先に表示されるなど、すぐに不正と断定できないケースもあります。一方で、見覚えのない取引を放置しないことも重要です。利用通知をオンにし、通知を見たら店名・金額・日時を確かめる習慣をつけます。判断に迷う請求は、カード会社やサービスの公式窓口へ早めに照会しましょう。消費者庁も、身に覚えのない請求があれば利用明細を確認し、カード会社へ連絡するよう注意を促しています。不正利用に関する注意喚起を参照してください。
不正利用を疑ったときは、自己判断で画面を進めない
不正利用の対処では、焦りが大きなリスクになります。「本人確認が必要」「返金のために操作して」と急がせる電話、SMS、メールは、正規の案内に見えてもいったん止まって確認する対象です。消費者庁は、事業者や公的機関がSMSやメールで突然カード番号の入力を求めることはないとして、フィッシングを疑い、ID・パスワードやカード番号を入力しないよう呼びかけています。
もし身に覚えのない口座引き落としを見つけた場合は、画面のスクリーンショット、取引日時、金額、明細上の名称を控えたうえで、取引先の銀行と明細に記載された決済サービスの公式窓口へ連絡します。消費者庁・金融庁・警察庁の注意喚起でも、銀行口座に不審な取引があれば、取引先の銀行または明細に記載のサービス提供者に相談するよう案内されています。銀行口座からの不正出金に関する注意喚起を確認するとよいでしょう。
ここで大切なのは、補償されるかどうかをSNSで判断しないことです。補償の条件、連絡期限、カード停止後の扱い、再発行の有無は、決済手段と契約によって違います。自分で取引を取り消す、相手に返金を要求する、アプリ内の案内に従って送金する、といった操作は、状況を複雑にする場合があります。まず公式窓口の指示を受け、必要な記録を残すことを優先してください。
返金を装う送金詐欺にも注意する
ネット通販の返金を装い、コード決済の操作を案内しながら、実際には利用者から送金させる手口について、消費者庁は注意喚起を出しています。「返金を受けるために、画面に表示された番号を入力する」「サポート担当者と画面共有する」といった説明であっても、相手に送金する画面になっていないかを確認する必要があります。消費者庁の注意喚起では、返金手続を装って逆に送金させる行為が紹介されています。
購入先からの連絡が本物か迷うときは、メールやSMSのリンクを使わず、注文時の公式アカウント、購入履歴、または販売サイトを自分で開いて確認します。電話であれば、いったん切ってから公式サイトに載っている番号へかけ直す方法もあります。これは相手を疑うためではなく、連絡経路を自分で確定させるための手順です。
ふだんの設定で差がつく五つの準備
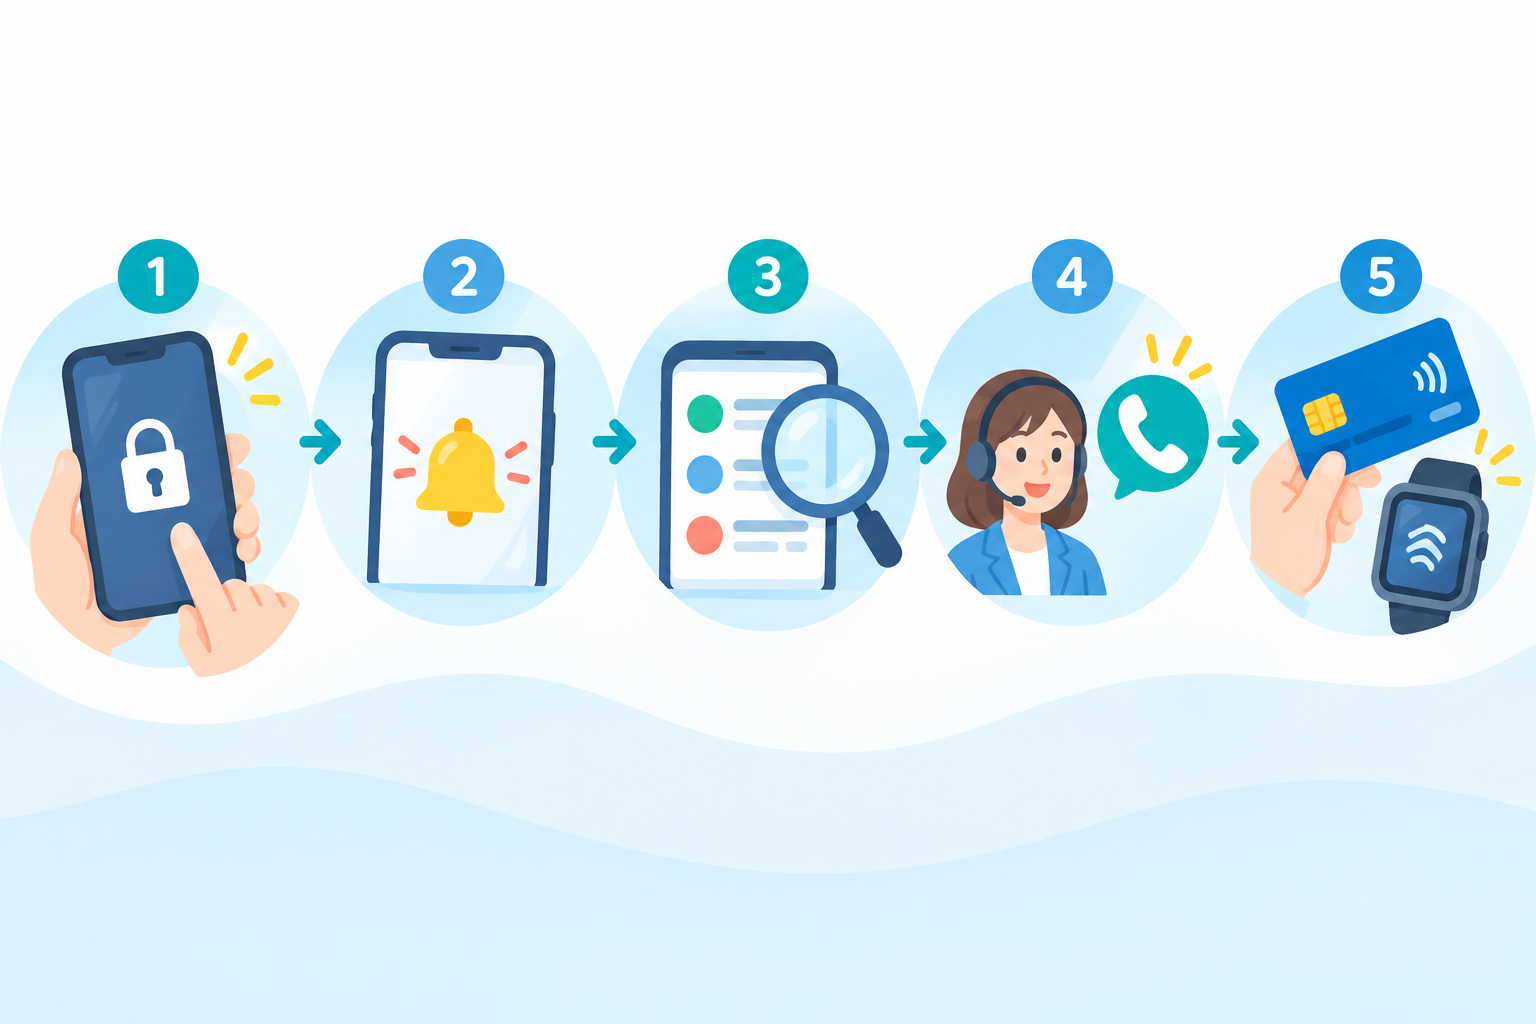
異常が起きてから設定を探すと、判断に時間がかかります。次の五つは、特定のサービスに依存しない基本的な確認項目です。すべてを一度に変える必要はありません。使っているサービスの案内に沿って、できるところから見直しましょう。
1. 端末の画面ロックを使う
スマートフォンを置き忘れたり、第三者に一時的に触られたりした場合、画面ロックがないとアプリへの入口が広がります。端末のPIN、生体認証、パスコードを設定し、他人が推測しやすい番号を避けます。決済アプリ側にも追加の認証設定があれば、使い勝手とのバランスを見ながら有効にします。端末を家族と共用する場合は、決済アプリを含む個人情報の扱いをあらかじめ話し合っておくと、後の確認がしやすくなります。
2. 利用通知をオンにする
利用通知は、すべての被害を防ぐ機能ではありませんが、取引を早く認識する助けになります。通知が多すぎて見落とすなら、少額利用も通知するのか、決済時だけにするのか、ログイン通知も受け取るのかを調整します。通知先のメールアドレスが古いまま、機種変更後に通知が来ないまま、という状態もあります。まずテストとして、自分の小さな支払いで通知と明細の両方を確認してみるとよいでしょう。
3. パスワードの使い回しを減らす
通販サイト、決済アプリ、メールアカウントで同じパスワードを使うと、一つの情報が漏れた場合に被害が広がるおそれがあります。消費者庁も、インターネット取引のID・パスワードは推測されにくいものにし、他サイトとの使い回しをやめるよう案内しています。決済に関する注意点を参考に、特にメールと金融・決済に関わるアカウントから分けていくのが現実的です。
4. 公式の緊急連絡先を保存する
アプリの障害、紛失、盗難、不正利用の疑いが生じたとき、正しい連絡先を探す時間は短いほど安心です。サービス名だけで検索せず、アプリ内のヘルプ、カードの裏面、金融機関の公式サイトにある「紛失・盗難」「利用停止」「不正利用」の窓口を、メモや連絡先に残します。営業時間外の対応、海外からの連絡方法、チャットと電話の使い分けも確認できれば十分です。
5. 代替手段を一つ以上用意する
障害、通信不良、端末の電池切れ、店舗側の端末不調は、利用者の設定だけでは避けられません。普段の支払いを一つのアプリや一枚のカードに集中させると、使えないときに移動や買い物が止まりやすくなります。予備の支払い手段として、別系統のカード、少額の現金、交通機関で使える手段などを、生活圏に合わせて用意します。大きな現金を持ち歩くべきという意味ではありません。必要なときに選択肢が一つ増える状態をつくる、という考え方です。
障害のときに慌てないための確認順
レジで決済が通らないとき、最初に考えるのは「残高が消えたのではないか」かもしれません。しかし原因は、通信、端末の時刻設定、アプリの更新、店舗側のネットワーク、決済サービスの一時的な障害など多岐にわたります。店頭では、店員の案内に従って同じ決済を何度も繰り返さず、支払いが成立したか、二重に処理されていないかを確認します。
第一に、アプリの取引履歴とカード・口座の明細を見る。第二に、公式のお知らせで障害情報を確認する。第三に、決済が未成立なら別の手段を選ぶ。第四に、後から二重請求や未反映が疑われた場合は、レシート、注文番号、利用時刻を控えて公式窓口へ問い合わせる、という流れです。すぐに返金や取消しが画面に反映されない場合もあるため、期限や確認方法はサービスの公式案内に従いましょう。
障害時にSNSの投稿を読むこと自体は、状況把握の補助になることがあります。ただし、公式発表より早い情報が必ず正しいわけではありません。個人の画面画像には注文番号や残高、位置情報などが写るおそれもあります。自分の取引状況を投稿する前に、公開範囲と個人情報を見直す習慣も大切です。
還元率だけでは決めにくい、サービス選びの見方
キャンペーンや還元は、決済サービスを試すきっかけになります。しかし、日常のメイン手段を決めるときは、率だけでなく、管理できる仕組みかを確かめると長く使いやすくなります。確認したいのは、利用明細の見やすさ、利用上限の設定、端末紛失時の利用停止方法、問い合わせ窓口、銀行口座やカードを登録する際の認証、出金・払戻しの条件、利用できない店がある場合の代替策です。
たとえば、チャージ型は使う金額を区切りやすい一方、残高の保管や払い戻しの条件を読んでおく必要があります。カード型は利用履歴をまとめて確認しやすい一方、引き落とし日や利用可能額を把握しておく必要があります。口座直結型は残高を別に持たない場合がある一方、口座側の明細確認も重要です。どれが一律に優れているということではなく、自分が確認を続けられるかで選ぶのが現実的です。
事業者側にも、カード情報の漏えいや不正利用を防ぐための取り組みが求められています。経済産業省は、カード会社、加盟店、決済代行事業者などに関わるセキュリティ対策を整理した「クレジットカード・セキュリティガイドライン」を公表しています。ただし、事業者の対策があることと、利用者が通知や明細を見なくてよいことは別です。利用者側の確認と、事業者側の対策の両方が働くことで、問題を早く見つけやすくなります。経済産業省の案内も確認しておくと、取り組みの背景が分かります。
新しいサービスを登録する前の小さな確認
新しい決済サービスを試すときは、最初から主なカードや口座をすべて結び付ける必要はありません。登録画面で、どの情報を入力するのか、支払い元は何か、通知はどこに届くのか、退会・利用停止の説明は見つけられるかを確認してから進めます。最初の利用後には、履歴の表示、通知、引き落とし先を実際に照らし合わせると、仕組みを理解しやすくなります。
また、家計を共同で管理している場合は、誰がどの支払い元を使っているかを曖昧にしないことも役立ちます。共有するべきなのは認証情報そのものではなく、緊急時の連絡先、定期支払いの一覧、端末紛失時の対応手順です。IDやパスワード、認証コードを家族・知人に送ることは、緊急時であっても慎重に考えてください。サービスの登録や設定に不安があれば、公式窓口や利用者向けの案内を使い、一人で急いで操作しない選択も有効です。
困ったときの相談先を、平時に知っておく
請求や補償について疑問があるときは、まず利用中のカード会社、決済サービス、銀行の公式窓口が出発点です。個別の利用履歴や契約内容を確認できるのは、原則としてその事業者だからです。連絡する際は、取引日時、金額、明細の表記、端末やカードの状況、すでに行った操作を簡潔にまとめると、説明がしやすくなります。
事業者とのやりとりに不安がある、通販の販売者と連絡が取れない、どこへ相談すればよいか分からない場合には、消費者ホットライン「188」で近くの消費生活相談窓口を案内してもらえます。これは個別の補償を約束する窓口ではありませんが、問題を整理する助けになります。被害や犯罪が疑われる緊急性の高い状況では、警察への相談も検討してください。いずれの場合も、個人情報や認証情報を、第三者の指示だけで渡さないことが基本です。
まとめ:話題をきっかけに、確認できる状態をつくる
「決済事業者」が話題になったときに必要なのは、SNSの言葉だけで自分の資金の状態を決めつけないことです。まずは、使っている決済の残高、支払い元、利用明細を確認する。不正利用が疑われるときは、SMSや検索結果の連絡先ではなく、公式窓口から確認する。障害に備えて、少なくとも一つの代替手段を持つ。この三点を平時に整えておくと、急な話題やトラブルに触れたときも、落ち着いて次の行動を選びやすくなります。
決済は生活に近いからこそ、便利さと確認の手間を自分に合う形で両立させることが大切です。設定や規約は更新されることがあるため、機種変更、カード更新、新しいサービスの登録といった節目に、通知・連絡先・支払い元を見直してみてください。