原材料、エネルギー、人件費、物流費、包装資材などの上昇が続くと、「物価高倒産」という言葉を目にする機会が増えます。自社にも同じことが起きるのではないか、と不安になる経営者や担当者もいるでしょう。
ただし、この言葉は、値上がりがあれば必ず倒産するという意味ではありません。倒産には、売上、利益率、借入金の返済、支払期限、取引条件、人員、設備投資、経営者の健康など、複数の事情が重なります。数字だけを見て急に価格を変えたり、資金調達を急いだりする前に、何が変化し、いつ現金が不足しそうなのかを順序立てて確かめることが大切です。
帝国データバンクが2026年5月に公表した2026年4月の全国企業倒産集計では、「物価高倒産」は108件で、同社の集計開始以降で最多とされています。内訳には原材料価格、人件費、エネルギーコストといった要因が挙げられています。一方で、この集計は全国の状況を示すもので、個別企業の将来や特定業界の経営状態を決めるものではありません。
この記事では、物価高倒産の意味、日々の経営で確認したい数字、取引先との話し方、早めに使える相談先を整理します。法的手続き、融資、補助金、税務、雇用の判断は個別事情で結論が変わるため、必要に応じて税理士、金融機関、商工会・商工会議所、中小企業支援機関、弁護士などの専門家に相談してください。
先に結論:物価高では「利益」だけでなく「現金の時期」を見る
コストが上がったとき、最初に見るべきなのは売上高の増減だけではありません。たとえば売上が前年より増えていても、仕入れ代金を先に支払い、売掛金の回収が後になるなら、手元資金が減る局面はあります。価格を改定しても、実際に新価格で販売した売上が入金されるまでには時間差があります。
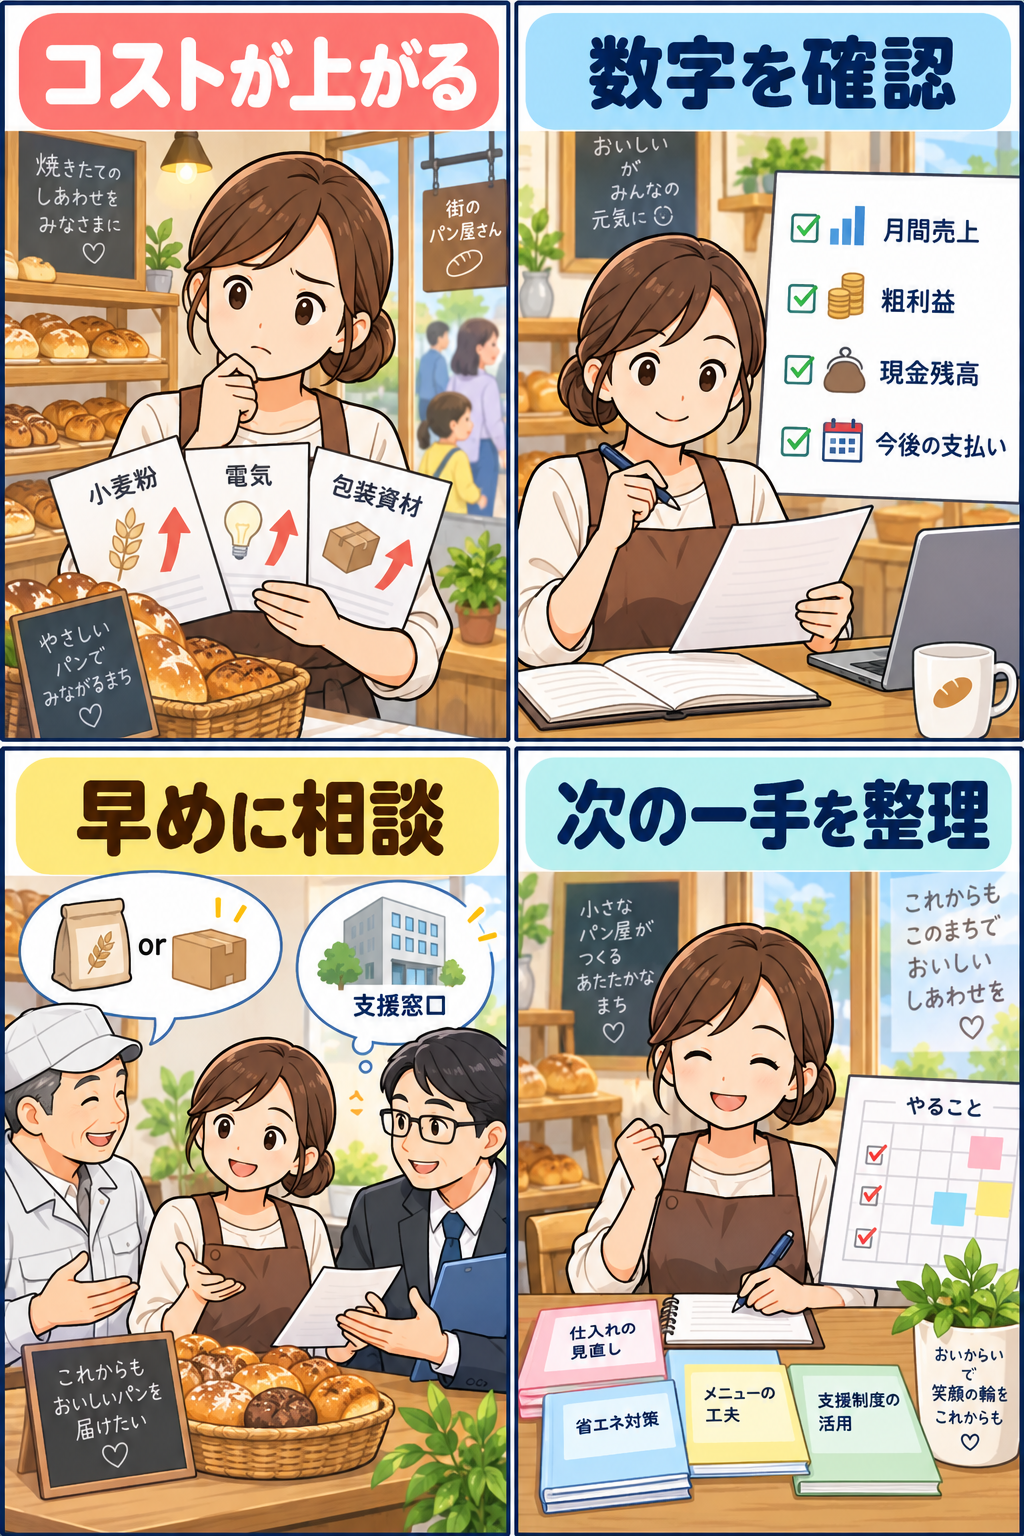
確認の順番をシンプルにすると、次の4つです。
- どの費目が、いつから、どれだけ上がったか
- 商品・サービスごとの粗利益がどう変わったか
- 今後3〜6か月の入金日と支払日を並べたとき、現金残高がどう動くか
- 自社だけで決めずに、取引先・金融機関・相談機関へいつ話すか
この順番は、値上げを勧めるためのものではありません。価格を据え置く、内容量や提供方法を見直す、仕入れ条件を相談する、資金繰りを調整するなど、検討できる選択肢を比較するための土台です。感覚として「苦しい」と感じた段階でも、月ごとの数字に落とすと、優先して対応すべき支払い、交渉の余地がある費目、まだ判断を急がなくてよい部分が見えます。
物価高倒産とは何か:一つの原因だけで決まる言葉ではない
「物価高倒産」は一般に、原材料やエネルギー、人件費などのコスト上昇が経営を圧迫し、事業継続が難しくなった企業の動向を表す際に使われる言葉です。ニュースや調査の集計では、調査会社ごとに対象・分類方法・公表時点が異なる場合があります。件数を読むときは、対象が法的整理だけか、負債額の条件があるか、どのような事情を物価高に関連づけているかを確認する必要があります。
帝国データバンクの2026年4月報では、全国企業倒産899件のうち、物価高倒産が108件とされました。建設業が33件、製造業と小売業が各20件で、要因別では原材料価格の高騰が63件、人件費が24件、エネルギーコストが16件と説明されています。この数字は、コスト上昇の影響が幅広い業種に及び得ることを示す参考情報です。しかし、建設業、小売業、製造業の全社が同じ状態にあることも、原材料費が上がれば同じ結果になることも意味しません。
企業の損益は、売上単価、販売量、仕入れ価格、固定費、借入条件、回収サイトなどの組み合わせで決まります。たとえば同じ仕入れ価格の上昇でも、契約の更新時期が近い企業、代替仕入先を持つ企業、在庫を多く抱える企業、先に代金を受け取る企業では、受ける影響と対策の時間が違います。「物価高」という大きな言葉を自社の診断名にせず、まず自社の数字と契約を確認することが出発点になります。
倒産・廃業・赤字は同じ意味ではない
用語を混同すると、必要以上に不安になったり、相談のタイミングを逃したりします。倒産は、一般には資金繰りが行き詰まって債務の支払いができなくなった状態を指しますが、統計では法的整理など一定の条件で集計されることがあります。廃業は、経営者の引退や事業承継などを含め、事業をやめる選択を指すことがあり、必ずしも支払い不能と同義ではありません。赤字は、一定期間の収益より費用が多い損益上の状態です。
赤字だから直ちに支払不能になるわけではなく、黒字でも売掛金の回収が遅れたり大きな返済や税・社会保険料の支払いが重なったりすれば資金繰りは厳しくなります。反対に、短期の赤字でも、現金の見通しと改善計画を共有して関係者と調整できれば、選択肢が残る場合があります。専門家への相談では「今月は赤字です」だけでなく、「いつ、何の支払いがあり、入金予定はいつか」を示せるようにしておくと話が進みやすくなります。
最初に作る一覧:上がった費目を「金額・時期・契約」で分ける
コスト高への対応でありがちなつまずきは、請求書を見て都度反応し、全体像が分からなくなることです。まず、経費を大まかに固定費と変動費に分け、前月・前年同月・直近契約時など比較しやすい基準を一つ決めます。細かい会計処理をここで完成させる必要はありません。毎月の判断に必要な差額をつかむことが目的です。
原材料、商品仕入れ、外注費、配送費、電気・ガス、燃料、包装、家賃、通信費、人件費、借入返済、保険料などを並べ、「単価が上がったのか」「数量が増えたのか」「一時的な請求なのか」「契約更新が近いのか」を記録します。仕入れ価格が同じでも、ロットや配送回数が変われば総額は増えます。電気代などは季節変動もあるため、一月の請求だけで恒常的な上昇と断定しないほうが安全です。
一覧には、次の項目を入れると使いやすくなります。
- 費目と取引先名
- 直近の単価・数量・請求額
- 比較した時点の単価・数量・請求額
- 次回の支払日と支払方法
- 契約の更新日・解約条件・見直しの可否
- 代替案を考える期限と担当者
この表は、仕入先に値下げを求めるためだけのものではありません。自社の支払いがどこに集中しているかを知り、交渉が必要な時期を早めに見つけるためのものです。契約内容が分からない場合は、推測で連絡する前に契約書、発注書、見積書、請求明細をそろえます。取引条件を一方的に変えることは、取引関係や法令上の問題にもつながり得るため、根拠と手順を確認しながら進めましょう。
粗利益を商品・サービスごとに見る:売上増でも余裕があるとは限らない
売上高から売上原価を差し引いた粗利益は、コスト上昇の影響を確認する入口になります。飲食店なら食材・包材、製造業なら原材料・部品、小売業なら商品仕入れ、サービス業なら外注費など、提供量に連動しやすい費用を商品・サービス単位で確かめます。業種によって費用の扱いは異なるため、会計上の厳密な分類は税理士や会計担当者と確認してください。
重要なのは、全商品の平均だけで安心しないことです。看板商品や受注量の多い案件ほど、単価の小さな変化が利益に大きく響くことがあります。販売数が増えて忙しくなったのに、原価や外注費も増え、以前より現金が残らないという状況も起こり得ます。商品別・案件別に、販売価格、直接かかる費用、販売数、粗利益額、粗利益率を並べてみましょう。
たとえば、価格を改定していない商品だけが特に薄利になっているなら、価格以外にも、仕入れ規格、発注量、メニュー構成、配送方法、受注条件、作業工程などを検討する余地があります。一方、安易に品質や安全性を落とすことは、顧客の信頼や法令遵守を損なうおそれがあります。食品、医療、建設、運送など安全や資格が関わる領域では、仕様変更を行う前に必要な表示・基準・契約を必ず確認してください。
「値上げできるか」ではなく、選択肢と影響を比べる
価格改定は経営にとって大きな判断です。顧客に負担をお願いする側面がある一方、原価を吸収し続けて提供を維持できなくなれば、取引先や従業員への影響も大きくなります。二択にせず、複数の案を比べると検討しやすくなります。
- 価格を改定する場合:対象商品、改定幅、開始日、顧客への告知方法、既存契約への扱いを整理する
- 価格を据え置く場合:どの費目をいつまで吸収できるか、資金繰りへの影響を確認する
- 商品・サービス構成を変える場合:品質、表示、納期、契約、顧客の理解への影響を確認する
- 仕入れ・生産工程を見直す場合:代替品の品質、安定供給、切替コスト、取引条件を比べる
取引先が事業者の場合は、価格交渉の記録を残すことも有用です。見積もりの前提、原価変動の時期、提示した条件、相手の回答を整理しておけば、担当者が変わっても経緯を説明しやすくなります。中小企業庁は価格交渉・価格転嫁に関する情報や相談先を案内しています。優越的地位の濫用など法的評価が関わるおそれがあるケースは、自社だけで判断せず、専門の相談窓口を利用してください。
資金繰り表で見るべきこと:残高よりも「底を打つ日」
損益計算書が利益の状況を示すのに対し、資金繰り表は現金や預金の動きを時系列で見ます。物価高局面では、支払いの増加が先に来て、価格改定や売上回復の効果が後から入ることがあります。月末残高だけを見ると、月の途中で資金が不足しそうな日を見落とすことがあります。
最初は、細かい予測モデルでなくても構いません。週単位または月単位で、期首の現預金、売上入金、借入金の入金、仕入れ、人件費、家賃、外注費、税金・社会保険料、借入金返済、設備支出などを並べます。確定している金額と、まだ見込みの金額を分けて表示するのがポイントです。取引先からの入金予定は、請求書を出した金額ではなく、実際の回収予定日に置きます。
次に、「最も残高が低くなる週・月」と、その前にできる行動を確認します。支払日の変更や分割を希望する場合、期限ぎりぎりの連絡は相手方の調整を難しくします。金融機関へ返済や資金調達を相談する場合も、資金が尽きてからでは選択肢が狭まります。早めに、試算表、資金繰り表、売上見通し、受注残、借入一覧、主要な請求書・契約書を準備して相談しましょう。
資金調達の方法には、融資、保証、補助金・助成金、取引条件の調整などがありますが、利用できる制度、審査、必要書類、実行までの期間はそれぞれ異なります。「補助金があるはず」「融資は必ず受けられる」と見込んで支払い計画を立てるのは危険です。制度の公募要領や金融機関の案内を確認し、資金が入る時期を保守的に見積もってください。
取引先・従業員・金融機関への伝え方:早く、事実を、具体的に
経営が厳しいときほど、連絡を後回しにしたくなるものです。しかし、取引先、従業員、金融機関が必要な調整を行うには時間がかかります。伝える相手ごとに、目的を分けて準備しましょう。
仕入先や外注先には、何が上がったかを一方的に責めるのではなく、今後の発注量、支払い条件、納期、代替品の可否を具体的に確認します。顧客には、改定が必要な理由、対象、開始時期、既存の見積もり・契約への影響を分かりやすく伝えます。説明が長くなりすぎるより、決定事項と問い合わせ先を明確にしたほうが混乱を減らせます。
従業員に関わる判断では、給与、勤務時間、配置、休業など、生活に直接影響する問題があります。就業規則や労働契約を確認し、法令に沿った手続きが必要です。口頭の説明だけで済ませず、社会保険労務士、労働局などの適切な窓口に相談してください。雇用や賃金を急に変更すればよい、という一般論は成り立ちません。
金融機関には、「苦しいので助けてほしい」だけでなく、現在の現預金、返済予定、主要な入出金、コスト上昇の内容、取った対策、今後の見通しを伝えます。計画どおりにいかない可能性も正直に示し、複数の前提で資金繰り表を用意すると、相談の焦点を合わせやすくなります。支援を受けられるかは個別の審査・条件によるため、結果を前提にした契約や支払い判断は避けましょう。
相談先を使う:経営・資金繰り・取引条件を一人で抱えない
「どこへ相談すればよいか分からない」という段階でも使える窓口があります。中小企業庁は、よろず支援拠点を地域の経営相談窓口として案内しています。売上、経営改善、資金繰り、価格転嫁、事業計画など、課題を整理する入口として検討できます。商工会・商工会議所も、地域の事業者向けに経営相談や専門家紹介を行っています。
独立行政法人中小企業基盤整備機構のJ-Net21やミラサポplusでは、中小企業向けの支援情報や施策を探せます。ただし、掲載されている支援策が自社に適用されるとは限りません。対象者、対象経費、申請期限、事前着手の可否、採択・交付決定の条件を一次資料で確認し、必要なら窓口に問い合わせましょう。
資金繰りが差し迫っている、複数の債権者との調整が必要、支払い遅延が起きている、法的手続きの可能性を考えている場合は、経営相談だけで解決しないことがあります。弁護士、税理士、公認会計士、認定経営革新等支援機関など、課題に合った専門家へ早めに相談してください。取引先への連絡を止めたり、財産を隠したり、根拠のない資金調達を試みたりすることは、状況を悪化させるおそれがあります。
相談前にそろえると役立つ資料
資料が完璧でなくても相談はできますが、次のものがあると現状を共有しやすくなります。
- 直近の試算表、決算書、売上推移
- 3〜6か月程度の資金繰り表と預金残高
- 借入金の一覧、返済予定表、担保・保証の内容
- 売掛金・買掛金の一覧と回収・支払い予定
- 主要な契約書、見積書、請求書、価格改定の通知案
- コスト上昇の内容と、すでに実施した対応のメモ
情報が足りない部分は、分からないと明記します。都合の悪い数字を除くよりも、確定と見込みを区別して共有するほうが、実行できる対策を考えやすくなります。相談内容には取引先や従業員の個人情報、営業秘密が含まれることがあるため、送付方法や共有範囲にも注意しましょう。
家計・消費者として見たとき:不確かな情報で取引を急がない
物価高倒産のニュースは、事業者だけでなく、消費者や取引先にも影響します。お気に入りの店が心配だからといって、SNS上の未確認情報を拡散したり、前払い・予約・大口購入を急いだりする前に、店舗や事業者の公式発信を確認してください。特定企業の経営状態を、ニュースの一般的な数字だけから推測することはできません。
取引先の情報が気になる企業も同様です。支払いの遅れ、急な契約変更、連絡不能など具体的な兆候がある場合は、契約書、発注残、債権額、納品状況を確認し、社内の責任者や専門家へ相談します。一方で、うわさを理由に不必要な取引停止や拡散を行えば、取引先を不当に傷つける可能性があります。信用情報の扱い、個人情報、契約上の守秘義務を守り、事実に基づいて慎重に対応しましょう。
よくある質問
物価高倒産の件数が増えたら、自社も危ないのでしょうか?
全国集計の増減だけで個別企業の安全性は判断できません。自社の売上、粗利益、現預金、支払い予定、借入返済、取引条件を確認し、気になる点があれば早めに相談してください。統計は状況を把握する材料の一つであり、将来を断定するものではありません。
価格転嫁は、いつ相談すればよいですか?
値上がりが確認でき、今後の契約・見積もり・発注に影響しそうな段階で、必要な情報をそろえて相談することが考えられます。相手の予算や調達計画にも影響するため、決められた契約更新時期や発注の前に、根拠と希望条件を整理して話すほうが調整しやすくなります。具体的な交渉方法や法的な懸念は、支援窓口や専門家に相談してください。
融資や補助金は、資金繰りが厳しくなってからでも間に合いますか?
利用できる制度、審査、提出書類、実行までの時間は個別に異なります。資金が不足してからでは間に合わない場合もあるため、残高が大きく減る前に資金繰り表を作り、金融機関や支援機関へ相談することが重要です。制度の利用可否や入金時期を確定前提にしないでください。
取引先が値上げを申し出てきた場合、断ればよいですか?
契約内容、取引上の立場、代替先の有無、品質や納期への影響によって判断は変わります。まず請求内容と契約を確認し、何が変わるのかを具体化します。一律に受け入れる、または一律に断るのではなく、事実と条件を整理し、必要なら価格交渉に関する支援窓口や専門家に相談しましょう。
まとめ:数字を早めにそろえ、相談できるうちに選択肢を広げる
物価高倒産というニュースは、コスト上昇が企業の経営を圧迫し得ることを伝えます。しかし、個別企業の将来を一つの統計や言葉だけで決めることはできません。重要なのは、上がった費目を把握し、商品・サービスごとの利益を確認し、入出金の時期を資金繰り表で見える化することです。
対応を急ぐ場面でも、契約、雇用、安全、品質に関わる判断を省略しないことが大切です。取引先には事実を具体的に伝え、金融機関や支援窓口には早めに相談し、専門判断が必要なことは専門家につなぎましょう。手元資金が尽きる直前ではなく、選択肢を比べられる時点で動き始めることが、経営を落ち着いて見直す第一歩になります。