銀行、証券、保険のアプリは、残高の確認、振込、資産運用、契約内容の照会などを自宅から行える便利な窓口です。一方で、氏名、住所、口座番号、取引履歴、本人確認書類など、生活や財産に直結する情報を扱います。通知やログイン画面が本物らしく見えるほど、「急いで手続きをしなければ」と感じてしまうこともあるでしょう。
金融庁は2026年9月28日、「金融機関における個人情報保護に関するQ&A」の改正を公表しました。今回の公表資料は、個人データの漏えい等が起きた場合に金融機関などの事業者が行う報告先や様式に関する内容が中心です。利用者が自分で金融庁へ報告書を作成する手続きが新設された、という意味ではありません。
ただし、この改正は、金融サービスを使う人にとっても「個人情報をどこへ渡すのか」「異変があったときに誰へ連絡するのか」を平時から整理するよい機会です。個人情報保護は、設定を一度変えれば終わるものではありません。利用するサービス、端末、連絡方法、家族構成が変われば、見直す場所も変わります。
この記事では、金融機関の個人情報保護Q&A改正を入口に、銀行・証券・保険アプリを利用する人が確認したい四つの項目を説明します。個別の契約条件、補償、被害回復、税務、相続、投資判断はサービスや事情によって異なります。心当たりのない取引や不審な連絡がある場合は、メッセージ内のリンクではなく、契約先が公式に案内する窓口へ早めに連絡してください。
まず押さえたい:今回のQ&A改正は主に金融機関側の報告手続き
「個人情報保護に関するQ&A」という名称を見ると、利用者が何か新しい申請をしなければならないように感じるかもしれません。金融庁が公表した新旧対照表では、個人データ等の漏えい等が起き、報告を行う場合の報告先、各業法に基づく報告、特定個人情報に関する報告などが示されています。これは主に金融機関や関係事業者が、監督当局や個人情報保護委員会へどのように報告するかを整理する資料です。
利用者の立場で重要なのは、法令上の報告ルートを自分で判断することではありません。自分の口座、証券口座、保険契約に関して「いつもと違うこと」が起きたとき、正しい連絡先に早くつながれる状態を作っておくことです。金融機関の内部でどの機関へ報告するかと、利用者がどの窓口へ相談・連絡するかは別の話として捉えましょう。
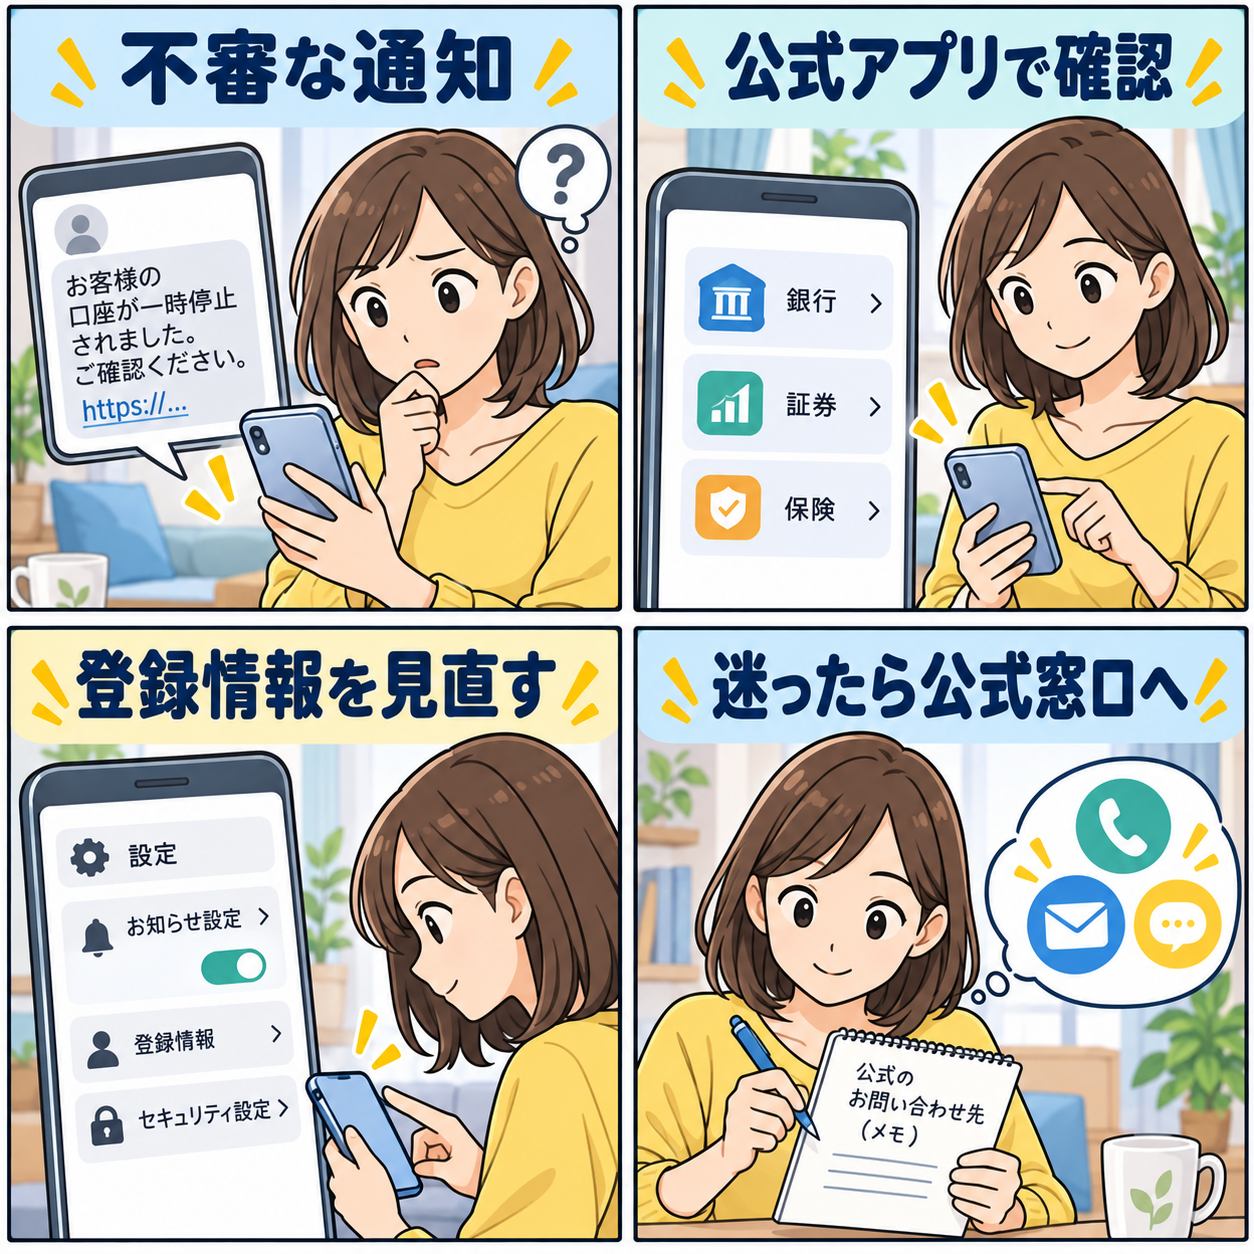
たとえば、知らない端末からのログイン通知、覚えのない振込や出金、パスワード変更のメール、本人確認をやり直すよう求めるSMSが届いた場合があります。これらは、単独で直ちに被害を意味するとは限りません。サービス側の通常通知や、利用者自身の操作である可能性もあります。それでも、放置してよいかを通知の文面だけで決めないことが大切です。公式アプリを自分で開く、登録済みのブックマークから公式サイトへ入る、カードや契約書に記載の連絡先を使う、といった方法で確認します。
今回の改正をきっかけに、金融機関が個人情報をより慎重に扱うべきことと、利用者の取引が自動的に安全になることは同じではない、と意識しておきましょう。事業者の管理態勢、利用者の端末管理、犯罪者によるなりすまし対策は、それぞれが関係しています。どれか一つだけで完全に防げるものではありません。
「漏えい」と「不正利用の疑い」を同じ言葉で決めつけない
ニュースや通知で「情報漏えい」「不正アクセス」という言葉を見たとき、事実関係がまだ分からない段階で、自分の口座情報が流出した、資金が必ず補償される、と決めつけるのは避けましょう。情報が外部に出た可能性、第三者がログインを試みた可能性、実際に取引が行われたかは、確認すべき内容が異なります。
契約先から重要なお知らせが出た場合には、発信日、対象サービス、対象期間、利用者が必要とする対応、問い合わせ先を読みます。SNSの転載や検索結果の短い説明では、対象外の人にも当てはまるように見えたり、古い案内が混ざったりすることがあります。公式サイトのお知らせとアプリ内のお知らせの両方を確認できれば、より落ち着いて判断できます。
また、補償や返金の可否、手続き期限は、取引の種類、認証方法、約款、事実関係により変わり得ます。「必ず返ってくる」「連絡しても無駄」といった断定に頼らず、まず金融機関の公式窓口へ事実を伝えることが出発点です。画面の表示を保存する、通知の受信時刻をメモするなど、後から説明しやすい状態にしておくことも役立ちます。ただし、怪しいリンクを開いたり、相手へ個人情報を返信したりして証拠を集めようとする必要はありません。
確認1:使っている金融サービスと登録情報を一覧にする
個人情報の管理で見落としやすいのは、「どの金融サービスに、どの連絡先を登録しているか」を自分自身が把握していない状態です。普段使う銀行アプリは覚えていても、昔作った証券口座、クレジットカード付帯の保険、住宅ローンの会員ページ、家族のために登録した決済サービスなどは、記憶から抜けることがあります。使っていないサービスほど、登録メールアドレスや電話番号が古いままになりやすい点に注意が必要です。
最初に、銀行、証券、保険、カード・決済、ローンなどを、サービス名だけでよいので紙や端末の安全なメモに書き出します。次に、それぞれについて登録メールアドレス、登録電話番号、通知方法、二段階認証の有無、緊急連絡先の探し方を確認します。パスワードそのものや暗証番号を一覧表に書く必要はありません。むしろ、平文で保存すると、端末を見られたときのリスクが増えます。
登録情報の確認では、次のようなズレがないかを見ます。
- すでに使っていないメールアドレスが通知先になっている
- 機種変更前の電話番号が認証先に残っている
- 郵便物を受け取れない旧住所が登録されている
- 共有している家族のメールアドレスを、自分の重要通知にも使っている
- 不要になった端末がログイン済みのまま残っている
- サービス名は知っていても、緊急時の公式連絡先が分からない
この確認は、単に「情報を少なく出す」ためのものではありません。必要な通知を受け取り、本人確認が必要なときに正しく対応するための準備です。金融機関は法令、本人確認、契約、セキュリティのために一定の情報を必要とすることがあります。何でも削除すれば安全になるわけではなく、目的が分からない登録や使わないサービスを放置しないことが現実的です。
メールアドレスは金融取引の入口になり得る
多くの金融サービスでは、メールアドレスがログイン通知、パスワード再設定、取引確認の受け取り先になります。メールアドレスが他のサービスで漏れたからといって、直ちに金融口座へ入られるわけではありませんが、再設定の通知が第三者に見られると、被害のきっかけになるおそれがあります。
メールアカウントにも、利用できる場合は多要素認証を設定し、回復用の電話番号やメールアドレスを最新にしておきましょう。見覚えのない転送設定、ログイン履歴、回復先の変更がないかを確認できるサービスもあります。ここで大切なのは、金融アプリだけを守るのではなく、本人確認や通知を受け取る周辺の入口も含めて見直すことです。
公共の端末や、他人と共有する端末で金融サービスにログインした場合には、ログアウトが済んでいるか、ブラウザがIDやパスワードを保存していないかを確認します。端末を譲渡、売却、修理に出す前には、サービス側でその端末のログインを解除できるかも確認しましょう。操作方法はサービスごとに違うため、公式ヘルプの案内に従ってください。
確認2:通知・リンク・電話は「届いた経路」ではなく公式窓口で確かめる
金融庁は、インターネット取引サービスへの不正アクセス・不正取引への注意を継続して呼びかけています。不正なメール、SMS、偽サイト、電話などは、本物の金融機関の名前やロゴ、緊急性のある文言を使うことがあります。「本人確認が期限切れ」「不正利用を検知」「今すぐ利用停止を解除」といった表示を見れば、慌てるのは自然な反応です。だからこそ、届いた連絡の中で判断や操作を完結させない習慣が重要になります。
確認の基本はシンプルです。メールやSMSのリンクは使わず、公式アプリを自分で起動するか、あらかじめ登録しておいた公式サイトのURLからログインします。電話がかかってきた場合も、その電話を切ったうえで、カード、通帳、契約書、公式サイトにある番号へ自分からかけ直します。着信画面に表示される番号や、相手が伝える番号だけを根拠にしないほうが安全です。
金融機関がどの方法で連絡するか、電話で何を聞くか、本人確認をどこで行うかは事業者ごとに異なります。したがって、「電話なら全て詐欺」「SMSなら全て偽物」と一律に決めることはできません。判断に迷ったときは、相手の言葉を検証しようと長く会話するより、公式窓口へ確認する方針が役立ちます。急がせる相手に対して、その場で口座番号、暗証番号、ワンタイムパスワード、認証コード、マイナンバー、本人確認書類の画像を伝えないことを基本にしましょう。
不審な連絡を受けたときの順番
不審な連絡を受けたときは、次の順番で行動すると、慌てて情報を渡すことを避けやすくなります。
1. リンクを開かず、添付ファイルを開かず、電話ならいったん切る
2. 公式アプリまたは自分で入力・登録した公式サイトを開き、重要なお知らせや取引履歴を確認する
3. 異常が見つかった、または判断できない場合は、公式窓口に連絡する
4. 心当たりのない操作をしてしまった場合は、いつ、何を入力・承認したかをメモする
5. 端末やメールアカウントの安全に不安がある場合は、パスワード変更や端末の確認を公式の案内に沿って行う
画面を撮影する場合は、口座残高や個人番号などが写った画像を、SNSやチャットにそのまま投稿・転送しないよう注意してください。相談先に提出する必要があるときも、金融機関が指定した安全な方法を使います。検索広告やSNS投稿の連絡先には、なりすましが混ざる可能性があります。正しい窓口は、金融機関の公式アプリ、公式サイト、契約書類で確かめましょう。
もし不正送金や口座利用に関する疑いがある場合は、時間を置かずに金融機関へ連絡することが重要です。連絡後の対応、口座の利用制限、調査、警察への相談の必要性などは個別に異なります。自己判断で端末を初期化したり、取引履歴を削除したりすると、状況を説明しにくくなる場合もあるため、まず案内を受けるのが無難です。緊急時の行動については、利用している金融機関の公式案内を優先してください。
確認3:アプリの権限と連携サービスを、目的ごとに見直す
金融アプリを使うと、通知、カメラ、位置情報、連絡先、端末内の写真などへのアクセス許可を求められることがあります。本人確認書類を撮影するためにカメラが必要な場合や、不正利用検知・端末認証のために端末情報が使われる場合もあります。許可画面だけを見て「危険」「安全」と決めるのではなく、その機能を使う目的と、自分が必要とするサービスの範囲を考えましょう。
たとえば、本人確認を終えた後もカメラへのアクセスを常に許可する必要があるか、位置情報を使わない機能なら位置情報を許可する必要があるかは、アプリの説明と端末の設定画面で確認できます。ただし、権限をオフにすると、ログイン、送金、本人確認、通知などの一部機能が使えなくなる可能性があります。設定を変更する前に、どの機能に影響するかを公式ヘルプで確かめると安心です。
金融アプリだけでなく、家計簿アプリ、資産管理サービス、ポイントサービスなどとの連携も確認対象です。便利な連携であっても、どの口座情報を読み取るのか、更新頻度はどうか、連携を停止する方法はあるか、サービス提供者は誰かを確認します。使わなくなった連携や、どの目的で登録したか分からない連携をそのままにしないことが大切です。
「許可しない」が常に正解ではない
プライバシーを守ろうとして、あらゆる許可を拒否すると、必要なセキュリティ通知を受け取れなかったり、本人確認が完了しなかったりする場合があります。反対に、よく分からないまま全てを許可すると、不要な情報の利用範囲を広げることがあります。大切なのは、目的を確認し、必要な範囲で設定し、後から見直せる状態にすることです。
端末のOSやアプリを更新すると、権限の表示方法や新しい設定が変わることもあります。更新直後に慌てて許可を出すのではなく、画面の説明を読み、必要ならその場で操作を止めて公式ヘルプを調べます。アプリを入手するときは、公式サイトから案内されたストアページを使うか、提供元の名称を確認します。似た名前のアプリや、レビューだけを根拠にしたダウンロードは避けた方がよいでしょう。
家族の端末に金融アプリを設定する場合は、本人がどの通知を受け、誰が端末を管理するかも話し合います。高齢の家族や、デジタル操作に不慣れな人の支援では、暗証番号や認証コードを家族間で共有することが最善とは限りません。金融機関が用意する代理人、家族サポート、問い合わせの仕組みがあるかを公式に確認し、契約上認められた方法を選ぶことが大切です。
確認4:パスワードと認証を「一回の設定」で終わらせない
パスワードは、金融サービスの安全性を支える重要な要素です。同じパスワードを複数のサービスで使い回すと、別のサービスから情報が漏れた場合に、金融サービスでも試されるおそれがあります。短く覚えやすい文字列、名前や誕生日に関係する文字列、推測しやすい連続番号も避けましょう。
サービスが対応している場合は、多要素認証や端末認証を利用できるかを確認します。これはパスワードに加え、アプリでの承認、認証器、端末への通知など複数の要素で本人を確認する仕組みです。設定の名称や方法は各金融機関で異なります。導入するときは、機種変更や端末紛失時にどう復旧するか、予備の連絡先をどう管理するかまで確認しておくと、いざというときに困りにくくなります。
ワンタイムパスワードや認証コードは、本人確認のための一時的な鍵です。相手が金融機関や公的機関を名乗っていても、電話、メール、チャットでコードを聞かれた場合には、そのまま伝えないでください。コードの入力を求める画面に進んだときも、何の操作を承認する画面なのかを確認します。ログインなのか、振込なのか、登録情報の変更なのかで意味が違います。
パスワード管理の方法は、続けられる仕組みで選ぶ
複数の強いパスワードを覚えることが難しい場合、端末やブラウザの保存機能、信頼できるパスワード管理ツールを使う選択肢があります。ただし、どの方法にも、端末のロック、マスターキーの管理、共有端末で使わないこと、復旧方法の確認といった注意点があります。自分の利用環境に合う方法を選び、金融サービスごとに異なる認証情報を使うことを目指しましょう。
パスワードを変更した後は、登録メールアドレス、電話番号、ログイン履歴、出金先口座、振込先の登録、通知設定もあわせて確認します。侵入の可能性がある場合、パスワードだけ変更しても、連絡先や認証設定が変更されていれば、再び悪用されるおそれがあります。どこまで確認すべきか迷うときは、金融機関のサポート窓口へ事情を伝え、案内を受けてください。
紛失・盗難に遭った端末については、探す機能、画面ロック、遠隔消去の可否などを、平時に確認しておくとよいでしょう。ただし、端末を失くした直後は、端末の操作に集中して金融サービスへの連絡が遅れないよう注意が必要です。利用している銀行、証券会社、保険会社、カード会社の緊急窓口を、端末以外でも分かる場所に控えておくと役立ちます。
今日からできる10分の確認リスト
全ての設定を一日で見直す必要はありません。まず一つの銀行アプリや証券アプリを選び、次の項目を確認してみましょう。定期的に対象を入れ替えると、負担を小さくできます。
- 公式アプリ・公式サイトへ自分で入れるブックマークや方法がある
- 登録メールアドレスと電話番号が現在使えるものになっている
- ログイン・取引・登録情報変更の通知設定を確認した
- 二段階認証、多要素認証、端末認証の利用可否を確認した
- 見覚えのないログイン端末や連携サービスがない
- 不審な連絡を受けたときに見る公式窓口が分かる
- 使っていないアプリ、古い端末、不要な連携を見直した
このリストは、被害を完全になくすことを約束するものではありません。それでも、怪しい連絡に出会ったときに「どこを見ればよいか」が分かっていると、相手が作った急かす流れから離れやすくなります。金融庁や各金融機関の注意喚起は更新されるため、ときどき公式のお知らせを確認する習慣も役立ちます。
よくある疑問
金融庁のQ&A改正で、利用者も金融庁へ届出が必要ですか
金融庁が2026年9月28日に公表した改正資料は、主に金融機関などの事業者が個人データ等の漏えい時に行う報告に関する内容です。自分の口座で異常が疑われる場合は、まず利用している金融機関の公式窓口に連絡し、案内を受けてください。状況によっては警察などへの相談が必要になる場合がありますが、連絡先や順番は個別事情で異なります。
正規のSMSかどうか、送信元の表示だけで判断できますか
送信元の表示だけで安全と断定することはできません。正規の連絡である可能性もありますが、心配な内容なら、SMS内のリンクを使わずに公式アプリや公式サイトで確認してください。金融機関の公式サイトには、偽メール・偽SMSの事例や注意点が掲載されていることがあります。
アプリの権限をオフにすると安全ですか
必要な権限は、本人確認や通知などの機能に使われる場合があります。全てをオフにするのではなく、何の目的で必要か、オフにするとどの機能に影響するかを、アプリの説明と公式ヘルプで確認してください。使っていない連携や不要なアプリを整理することも、見直しの一部です。
不審な画面で認証コードを入力してしまいました
まず、利用している金融機関の公式窓口へ連絡してください。連絡は、画面に表示された番号や届いたメッセージのリンクではなく、公式アプリ、公式サイト、契約書類に記載された情報から行います。どの画面で何を入力・承認したか、時刻や操作内容を控え、以後の対応は案内に従いましょう。
まとめ:個人情報保護を「公式窓口へ戻る習慣」にする
金融機関の個人情報保護Q&A改正は、主に事業者の漏えい等報告を整理するものです。利用者にとっては、制度の細かな報告先を暗記するよりも、利用しているサービスと登録情報を把握し、不審な連絡は公式窓口で確かめ、アプリの権限と連携を見直し、認証情報を守ることが実用的です。
便利な金融アプリを安心して使うために、通知が来てから慌てて判断するのではなく、平時に公式アプリ、緊急連絡先、認証方法を確認しておきましょう。心当たりのない取引や不審なログインを見つけた場合は、様子見をせず、利用先の公式案内に沿って連絡してください。
参考情報
- 金融庁:「金融機関における個人情報保護に関するQ&A」の改正について
- 金融庁:金融機関における個人情報保護に関するQ&A(新旧対照表)
- 金融庁:インターネット取引サービスへの不正アクセス・不正取引にご注意ください
本記事は一般的な情報提供を目的としています。個別の金融サービスの契約、本人確認、補償、不正利用時の対応、税務または法的な判断を示すものではありません。実際の対応は、利用している金融機関・保険会社・証券会社等の最新の公式案内、契約内容、必要に応じて警察や専門家への相談を踏まえてください。