「物価が上がると考える人が9割近い」というニュースを見て、これからの家計が急に心配になった人もいるかもしれません。日々の買い物、電気・ガス、家賃、教育費、通信費などは家計に直結するため、物価に関する数字は目を引きます。一方で、ニュースで紹介される一つの割合だけから、自分の生活費が同じ割合で増える、金利が必ず動く、今すぐ契約や資産運用を変えるべきだ、と結論づけることはできません。
日本銀行が2026年10月13日に公表した「生活意識に関するアンケート調査(第107回、2026年9月調査)」では、1年後の物価について「かなり上がる」と答えた人が34.5%、「少し上がる」と答えた人が54.1%でした。合計すると88.6%です。この数字は、回答した人が将来の物価をどう感じているかを示す大切な手がかりです。しかし、全世帯の請求額や将来の物価上昇率そのものを示す統計ではありません。
この記事では、生活意識調査のような物価・景況感ニュースを読むときに、何を確認すればよいかを整理します。特定の投資、住宅ローンの借り換え、買いだめ、契約変更を勧めるものではありません。家計の状況、収入、契約内容、税金や社会保険の扱いは人によって異なるため、実際の手続きや判断の前には、最新の公的資料、契約先の説明、必要に応じて専門家の助言を確認してください。
まず結論:回答割合は「見通し」であり、あなたの請求額ではない
生活意識調査で最初に押さえたいのは、ここで示されるのが、回答者の暮らし向きや物価、景気に対する感じ方・見通しだという点です。ニュースの見出しは短く、印象の強い数字が中心になりがちです。けれども、回答割合は、特定の店の商品価格や各家庭の支出総額を直接集計したものではありません。
今回の調査で1年後の物価が「かなり上がる」「少し上がる」と答えた人が合計88.6%だったことは、物価上昇を意識する人が多い状況を示しています。ただし、「上がる」と感じる理由も、家計への影響も一様ではありません。食料品を多く買う世帯、車を使う世帯、電気料金の契約内容が異なる世帯、家賃が固定されている世帯では、気になりやすい項目も負担の変化も違います。
また、将来についての質問には、直近の買い物や報道、周囲との会話などが影響し得ます。これは調査の価値を下げる話ではありません。むしろ、生活者が何に不安や関心を持っているかを把握するために役立つ情報です。ただし、回答者の見通しと、後から公表される物価指数や実際の家計支出は、目的も作り方も異なります。数字の種類を分けて読むことが、過度に不安にならない第一歩です。
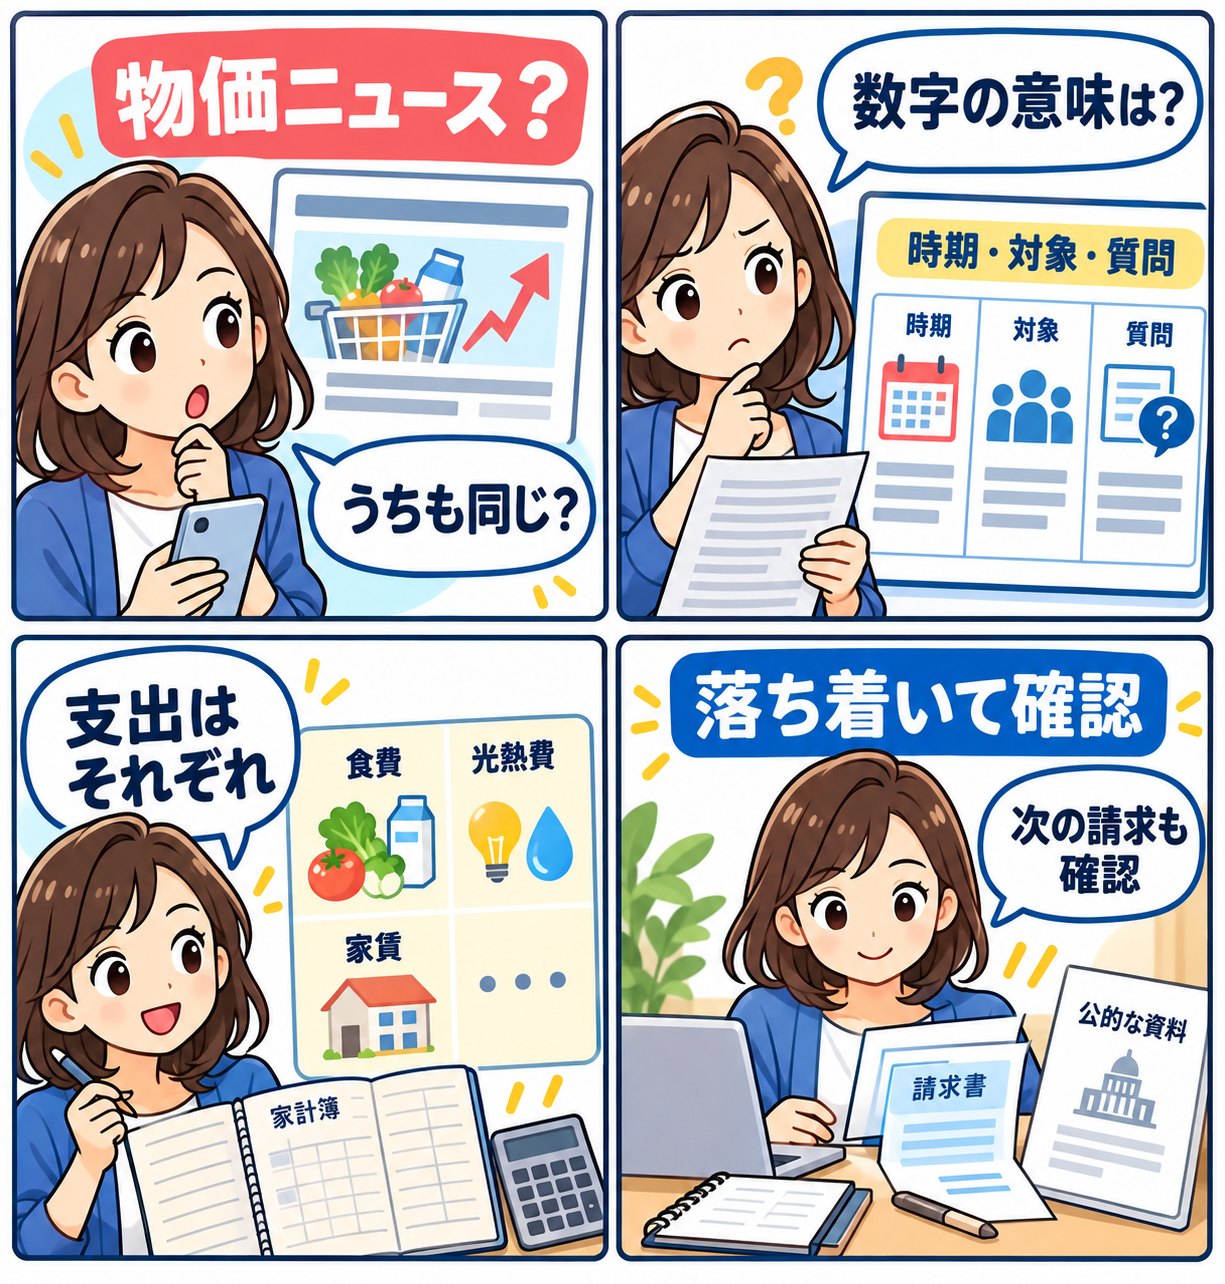
家計を見直すときは、全国の回答割合を自分の家計簿にそのまま当てはめるより、直近3か月程度の明細を並べる方が具体的です。食費、光熱費、通信費、保険料、家賃・住宅ローン、交通費などを見て、金額が変わった項目と、単に利用量が増えた項目を分けます。値上げのニュースを見た日に急いで大量購入したり、金融商品を選び直したりする必要はありません。
日銀「生活意識に関するアンケート調査」とは
生活意識に関するアンケート調査は、日銀が定期的に公表している、個人の生活実感や物価・景気に対する見方をたずねる調査です。今回公表された第107回は2026年9月調査で、10月13日に結果が公表されました。調査票の質問や集計の方法、前回からの変化は、公表資料の本文・図表で確認できます。
この調査を読む際には、「何人がそう答えたか」だけでなく、「何について聞いたのか」を見ることが大切です。たとえば、現在の暮らし向きについての質問と、1年後の物価についての質問では、同じ回答者の声でも意味が異なります。景気に関する実感、雇用や収入への見通し、物価に対する見通しも、互いに関係しながら別の設問です。
統計や調査には、消費者物価指数のように価格を継続的に測るもの、家計調査のように支出を集計するもの、企業物価指数のように企業間取引の価格をみるものがあります。生活意識調査は、それらと同じ数値を出すものではありません。生活者が感じる変化や期待を把握するための調査です。ニュースを読むときに「これは価格そのものか、支出か、見通しか」を一度確認すると、見出しの受け取り方が変わります。
回答者の属性や回収状況、質問文、選択肢、過去の調査との比較方法は、結果の解釈に関わります。SNSで一部の図表だけが共有されている場合は、元の資料を開き、調査時期と設問を確認しましょう。図表の一部分だけでは、前回との比較や「分からない」と答えた人を含めた全体像が見えないことがあります。
確認項目1:調査時期と質問文を最初に見る
物価のニュースでは、公表日と調査した時期が混同されることがあります。今回の結果は10月13日に公表されましたが、調査は2026年9月に行われています。回答者が何を見聞きしていた時期の回答なのかを考えるには、調査時期を把握する必要があります。公表後に起きた価格改定、制度変更、天候、為替変動などが、そのまま今回の回答に反映されているとは限りません。
次に、質問が「現在」と「1年後」のどちらを聞いているかを見ます。「現在、物価は上がっていると感じるか」と「1年後に物価はどうなると思うか」は、似て見えて別の質問です。前者は生活実感に近く、後者には先行きへの期待や不安も含まれます。記事の見出しが「物価上昇」となっていても、本文では予想をたずねた設問かもしれません。
回答の選択肢にも注目しましょう。「かなり上がる」と「少し上がる」を合算すると、物価が上がるとみる人の割合を読み取れます。一方で、合算値だけでは、強く上がると考える人が増えたのか、わずかな上昇を見込む人が増えたのかまでは分かりません。ニュースの目的によっては合計が便利ですが、家計への不安を整理したいときには内訳も確認する価値があります。
さらに、前回比を見る場合は、何ポイント変わったかだけでなく、前回の調査時期や質問が同じかを確認します。短い期間の変化は注目されやすい一方、単月の動きだけで長期の流れを決めつけることはできません。複数回の公表資料を並べ、増減の幅と背景を慎重に読む方が、数字を過大に解釈しにくくなります。
確認項目2:88.6%は、何を表し何を表さないのか
「1年後に物価が上がる」と答えた人が合計88.6%という結果は、物価への上昇意識が広がっていることを示す一つの材料です。しかし、この数字は「全国のすべての商品が同じ割合で値上がりする」という予測ではありません。また、回答者の88.6%が同じ金額の負担増を経験している、あるいは今後必ず経験するという意味でもありません。
家計の影響を考えるときは、支出の構成を見ます。毎月の支出に占める食料品、外食、電気・ガス、ガソリン、家賃、通信費、教育費、医療費などの比重は、世帯構成や住む地域、働き方によって異なります。たとえば同じ食品価格の変化でも、自炊中心か外食中心か、子どもの人数、アレルギーや食事制限の有無によって、受け止め方は変わります。
収入の側面も同じです。給与の改定月、賞与の有無、年金の受給、フリーランスの売上、扶養や社会保険の状況などは一律ではありません。物価への見通しを見て「自分の実質的な暮らし向きがどうなるか」を考えるには、支出だけでなく、収入の入る時期と確実性も見る必要があります。アンケート結果は、個別の収支計画を代わりに作ってくれるものではありません。
住宅ローンや預金金利との関係も、短絡的に結びつけないようにします。生活者の物価見通しは金融政策を判断する材料の一部になり得ますが、政策決定は物価、賃金、景気、海外経済、金融市場など幅広い情報を踏まえて行われます。アンケートの一つの回答割合から、金利変更の時期やローン返済額を予測することはできません。返済条件や預金金利を確認したい場合は、利用中の金融機関の契約・商品説明を直接確認してください。
確認項目3:景況感DIは「良い人の割合」ではない
生活意識調査のニュースでは、景況感に関するDIという表現が登場することがあります。DIはdiffusion index(ディフュージョン・インデックス)の略で、良くなったと答えた人と悪くなったと答えた人の回答の差を用いて、方向感を示す指標です。一般に、プラスなら良い方向の回答が相対的に多く、マイナスなら悪い方向の回答が相対的に多い、という読み方をします。
ここで注意したいのは、DIが「何%の人が幸せか」「景気が何%良いか」を表す数字ではないことです。回答の集計方法に基づく差であり、家計の所得水準、失業率、企業の売上、実際の消費額をそのまま示すものではありません。DIが上がったからといって、すべての人の暮らしがすぐに楽になるわけではなく、下がったからといって、すべての家庭の収入が減ったという意味でもありません。
現在の景況感と、1年後の景況感も分けて読む必要があります。現在の実感が改善していても、先行きに慎重な人が多いことはあります。逆に、現在は厳しく感じていても、先行きには改善を期待する人がいることもあります。どちらか一つだけを取り出すと、全体の姿を取り違える可能性があります。
DIの変化を見たら、まず前回と比べて方向がどう変わったかを確認し、その後に回答割合や関連する設問を見ます。景気や物価に関する指標は、複数を合わせて初めて背景が見えやすくなります。生活者調査だけで景気を断定したり、企業統計だけで家計の実感を断定したりしない姿勢が大切です。
確認項目4:自分の家計は「固定費・変動費・契約更新」で見る
ニュースを見た後に家計を確認するなら、まず固定費と変動費を分ける方法が実用的です。固定費には家賃、住宅ローン、通信契約、保険料、サブスクリプションなどがあります。変動費には食費、日用品、光熱費、交通費、外食などが含まれます。分類に正解はありませんが、毎月ほぼ同じ金額のものと、利用量や価格で動きやすいものを分けると、確認する順番を決めやすくなります。
固定費については、更新月や割引終了日、契約期間、支払方法を確認します。ただし、解約金や端末残債、保障の空白、サービスの利用条件などが関係することがあるため、金額だけで直ちに乗り換える判断は避けましょう。見直し候補がある場合は、現在の契約書・マイページと、候補の公式条件を同じ時点で比較することが重要です。
変動費については、家計簿アプリやカード明細、レシートを使って、最近増えた理由を一つずつ確認します。単価が上がったのか、購入量が増えたのか、季節的な支出なのか、臨時の出費なのかで、対応は変わります。たとえば電気代が増えたとしても、料金単価だけでなく、使用量、契約プラン、気温、在宅時間など複数の要因があり得ます。
確認のための小さな手順は次の通りです。
- 直近3か月の支出を、金額が大きい順に5項目だけ書き出す
- 各項目で、単価・利用量・契約条件のどれが変わったかを確認する
- 更新月、割引終了日、請求予定日をカレンダーに記録する
- 見直す候補は、現在の契約と公式の条件を保存して比較する
- 不明な請求や急な連絡は、明細・公式窓口から確認する
この作業は、支出を必ず減らすためではなく、何が変化しているかを知るためのものです。医療、介護、子育て、転職、引っ越しなど生活の事情が変われば、支出の優先順位も変わります。他の世帯の節約方法が、そのまま自分の生活に適するとは限りません。
物価ニュースで避けたい三つの早合点
一つ目は、「回答者の多くが上がると答えた」ことを「すぐに買わないと損」と読み替えることです。必要量を超える買い置きは、保管場所、賞味期限、家計の余裕を圧迫することがあります。普段から使う品目の価格や在庫を確認し、必要な範囲で購入する方が、結果として無駄を抑えやすくなります。
二つ目は、物価見通しを一つの金融商品の売買根拠にすることです。物価、金利、株価、為替は多くの要因で動きます。アンケート結果だけで将来の市場や商品の収益を予測することはできません。投資には元本割れの可能性があり、商品選択には目的、期間、リスク許容度、手数料、税制などの確認が必要です。
三つ目は、不安をあおる連絡に反応してしまうことです。「物価高対策の給付」「料金改定の還付」「今だけの節約プラン」などを名乗り、個人情報や認証コードを求める連絡には注意が必要です。公的機関や契約先の重要なお知らせを確認したいときは、メールやSMSのリンクではなく、公式サイト、公式アプリ、利用明細に記載された窓口を自分で開きましょう。カード番号や認証コードを急かされても、入力しないことが基本です。
公的な数字と自分の暮らしをつなぐために
生活意識に関するアンケート調査は、暮らしの中で物価や景気をどう受け止めている人が多いかを知るうえで、価値のある資料です。今回、1年後に物価が上がると見込む回答が合計88.6%だったことは、物価への関心が高いことを示しています。しかし、その数字は個別の値上げ、家計の請求額、金融政策や資産価格の将来を決めるものではありません。
ニュースを見たときは、(1)調査時期と質問、(2)回答割合の内訳、(3)見通しと実際の価格・支出の違い、(4)自分の明細と契約更新日、の順に確認すると整理しやすくなります。数字を無視するのでも、数字に振り回されるのでもなく、情報の種類に応じて使い分けることが大切です。
家計に関する不安が強い場合は、一度にすべてを変えようとせず、次の請求日までに一項目だけ明細を確認するところから始めましょう。返済や保険、税金、生活支援制度など、個別の事情で判断が難しい場合は、金融機関、自治体の相談窓口、税理士・ファイナンシャルプランナーなど、内容に合った専門窓口に相談してください。
数字を見比べるときの、もう一つの確認順
物価に関する話題では、アンケート調査、指数、家計支出、企業の価格改定という異なる情報が同じ日に並ぶことがあります。どれも重要ですが、分母も対象も公表のタイミングも異なります。たとえば消費者物価指数は、代表的な品目の価格変化を指数として捉える統計です。生活意識調査は、人々が物価をどう感じ、先をどう見通しているかをたずねます。家計調査は、家計が何に支出したかを集計します。名称が似ていても、同じ質問に答える資料ではありません。
この違いを意識すると、「調査の回答が増えたのに、なぜ自分の出費は変わらないのか」「指数が落ち着いて見えるのに、買い物では高く感じるのはなぜか」といった疑問を整理しやすくなります。自分が買う品目と、統計に含まれる品目の重みは同じではなく、契約料金の改定時期も世帯ごとに異なります。体感と公的統計が一致しないこと自体は、不自然なことではありません。
資料を見比べる際は、次の四点をメモすると読み違いを減らせます。第一に、公表日ではなく対象期間です。第二に、価格・支出・見通しのどれを測っているかです。第三に、前年同月比なのか前月比なのか、前回調査比なのかという比較の基準です。第四に、全体の数字か、特定の項目や属性に限った数字かです。数字が大きく見えるときほど、この四点に戻ると落ち着いて判断できます。
なお、統計の改定や遡及修正、調査方法の変更が行われる場合もあります。古い記事や切り抜きだけを根拠にせず、できるだけ公表元の最新ページで本文、注記、時系列表を確認してください。分からない用語があれば、結論だけを急がず、公表元が示す用語解説やFAQを読むのが安全です。
不安を感じたときに優先したいこと
物価のニュースは、生活に近いからこそ気持ちを揺らしやすいものです。不安を覚えたら、まず期限が近い支払いと、今月の口座残高・カード利用額を確認します。次に、料金が変わったと分かる通知があるか、契約先の公式マイページで確認します。この順番なら、漠然とした不安を、確認できる事実へと少しずつ置き換えられます。
支払いが難しくなりそうな場合は、延滞する前に契約先や自治体の相談窓口へ連絡する選択肢があります。相談先や利用できる制度は事情により異なるため、SNS上の断片的な情報だけで決めず、公式窓口で条件を確認してください。家族の名義の契約や、代理での相談に必要な情報がある場合もあるため、請求書や契約番号を手元に置いて問い合わせると話が進めやすくなります。