決算シーズンには、「上方修正」「下方修正」「通期予想を見直し」といった言葉がニュースやSNSに並びます。短い見出しは目に入りやすい一方で、何の数字が、いつの予想から、どの期間に向けて変わったのかまでは伝えきれません。数字が大きく動いたように見えても、比較の基準が違えば受け止め方も変わります。
業績予想の修正は、企業が先に示していた売上高や利益などの見通しを、決算の進み具合や事業環境を踏まえて見直す開示です。ただし、修正という言葉だけで企業の状態、配当、株価、投資信託の基準価額までを一方向に決めつけることはできません。発表後に市場がどう反応するかも、事前の期待、ほかの開示、景気、金利、為替、需給など多くの要因に左右されます。
この記事では、決算短信と業績予想修正の基本、ニュースを見たときに原資料で確かめたい五つの項目を、一般向けに整理します。特定の銘柄の売買、保有継続、借入、資産配分を勧める内容ではありません。実際の投資や契約に関する判断では、証券会社・金融機関の最新情報、目論見書、契約書面を確認し、必要に応じて正規の相談窓口や専門家に相談してください。
決算短信と「業績予想修正」は何が違う?
決算短信は、上場会社が決算の概要を速やかに知らせるために公表する資料です。売上高、営業利益、経常利益、親会社株主に帰属する当期純利益などの実績、前年同期との比較、通期の見通し、配当予想などがまとめられます。上場会社の適時開示は、東京証券取引所のTDnetや各社のIRページで確認できます。
一方、業績予想の修正は、決算短信の中だけで出るとは限りません。決算発表前に「業績予想及び配当予想の修正に関するお知らせ」として適時開示されることもあります。つまり、決算短信は一定期間の実績と見通しを伝える大きな資料で、業績予想修正は前に公表した見通しを変えたことを知らせる開示、と役割を分けて考えると混同しにくくなります。
「上方修正」は、一般に前回の会社予想より売上高や利益の見通しを引き上げることを指します。「下方修正」はその反対です。しかし、売上高だけが上がり利益は変わらない場合、営業利益は上がるが最終利益は下がる場合、通期予想は維持しつつ四半期の実績が変動する場合もあります。見出しの一語では、どの項目が修正されたのかを読み取れません。
また、会社が出す業績予想は将来の見通しであり、実績の確定値ではありません。為替、原材料価格、販売数量、需要、海外の制度、災害、取引先の状況など、前提が変われば次の開示で再び修正される可能性があります。予想が当たるか外れるかを単純に評価するより、会社がどの前提を置き、何が変わったために見直したのかを確認する姿勢が役立ちます。
1つ目:まず「いつからいつまで」の数字かをそろえる
業績予想修正を読むときに最初に見たいのは、対象となる会計期間です。「第2四半期累計」「第3四半期累計」「通期」では、含まれる月数が異なります。たとえば3月決算の会社でも、4月から9月までの中間期の予想と、翌年3月までの通期予想は同じ表に載ることがあります。期間を飛ばして数字だけを比べると、半期の変化を一年分の変化のように受け取ってしまうおそれがあります。
資料の表題、決算期、対象期間、発表日を順に確認します。表の上部には「2027年3月期 通期」のような表記、列には「前回発表予想」「今回修正予想」「増減額」「増減率」が置かれることが多いです。数字を見る前に、前回予想がいつ発表されたものかも確かめましょう。数か月前の予想と比べた修正なのか、直近の修正からの追加変更なのかで、開示の意味合いは変わります。
前年同期比と前回予想比も別物です。前年同期比は前年の実績との比較であり、前回予想比は会社自身が以前に示した見通しとの比較です。前年より利益が増えていても、前回予想を下回ることはあります。逆に前年より減益でも、市場環境の悪化を踏まえた前回予想を上回るケースもあります。どちらか一方だけを見て「好調」「不調」と断定しないことが大切です。
会計基準の変更、連結範囲の変更、株式分割、事業売却などにより、過去の数字が単純比較できないこともあります。その場合は注記や「前年同期比」の欄に注意書きがあります。数字の桁、単位(百万円・億円など)、百分率の符号も確認してください。ニュースの画面では省略されがちなこうした条件を押さえるだけで、誤読はかなり減らせます。
2つ目:修正された項目を一つずつ分けて見る
業績予想の表には、売上高、営業利益、経常利益、親会社株主に帰属する当期純利益が並ぶことがあります。売上高は商品やサービスを提供して得る収益の規模を示す項目で、営業利益は本業に関わる収益と費用の差をみる入口です。経常利益や最終利益には、本業以外の収益・費用、金融損益、税金、特別な要因などが影響し得ます。これらは同じ方向に動くとは限りません。
たとえば売上高予想が引き上げられても、原材料費や人件費、物流費が増えれば営業利益の予想は据え置かれることがあります。海外事業を持つ会社では、為替の前提が変わって経常利益や最終利益に影響する場合もあります。資産売却、減損、訴訟、災害関連費用などの一時的な項目が、最終利益だけに大きく表れることもあります。だからこそ、「上方修正」という見出しの後に、どの行が変わったのかを確認します。
増減額だけでなく増減率を見ると、規模感をつかみやすくなります。ただし、元の利益が小さい場合は率が大きく見えます。赤字から黒字、黒字から赤字へ変わるときには、増減率を表示しない資料もあります。比率の大きさに驚く前に、金額、前回予想、修正後予想、そして会社の事業規模を並べて見る習慣をつけましょう。
利益の用語をさらに知りたい場合は、当サイトの「営業利益・経常利益・純利益の違い」の解説も参考になります。ただし、用語を理解しても、個別会社の先行きや投資成果が分かるわけではありません。開示資料の数字は、あくまでその時点で会社が示す事実と見通しを確かめるために使います。
3つ目:修正理由は「一時的」か「続く可能性があるか」を分ける
数字の表を見た次は、修正理由の本文を読みます。多くの開示では、「販売が想定を上回った」「コスト削減が進んだ」「原材料価格が変動した」「為替レートの前提を見直した」といった理由が記載されます。同じ増益でも、販売数量の増加、単価の改定、費用の減少、為替差益、資産売却では、次の期にも続くかもしれない度合いが異なります。
ここで重要なのは、記事の短い要約を理由のすべてだと思い込まないことです。会社は複数の理由を挙げることがあり、好材料と負担要因が同時に書かれることもあります。ある地域の需要が伸びた一方で別の地域は弱い、売上は増えたがコストも増えた、といった説明は珍しくありません。一文の「好調」「不振」に置き換えず、元資料の該当段落を読みます。
前提条件が示される場合もあります。輸出企業なら想定為替レート、資源を使う企業なら原材料価格、建設や不動産に関わる企業なら工事の進捗や引き渡し時期、金融関連なら金利や信用コストが重要な前提になることがあります。ただし、資料に前提が書かれていても、それは将来を保証する数字ではありません。前提の数字から円相場や市況を予測したり、特定商品への取引判断に直結させたりしないようにしましょう。
「一時要因」と表現される内容も、読み飛ばさないほうがよい点です。補助金、保険金、固定資産の売却益、訴訟の和解、災害による損失などは、売上や本業の採算とは別の理由で最終利益に影響することがあります。反対に、単発の損失があっても、そのことだけで事業全体の継続性や将来の株価を結論づけることはできません。何が一回限りなのか、何が本業の変化として説明されているのかを、会社の言葉に沿って区別します。
4つ目:配当・自社株買い・訂正開示を混同しない
決算のニュースには、業績予想修正と一緒に配当予想の修正、自社株買い、株式分割、事業再編などが並ぶことがあります。これらは互いに関係することもありますが、同じ意味ではありません。業績予想の修正は収益見通しの開示、配当予想は株主還元に関する会社方針の一部、自社株買いは取得枠や期間を含む別の取締役会決議などに基づく開示です。それぞれ資料名と日付を分けて読みます。
配当については、年間予想か中間配当・期末配当の内訳か、予想の変更か決定済みの配当かを確認します。権利確定日、支払開始日、税引後の受取額、保有口座の種類などは、会社・証券会社・個人の状況によって異なります。表示された利回りや増配という言葉だけで、手取りや将来の配当を確定したものとして扱うことはできません。
また、訂正開示が出ることもあります。単純な表記の訂正から、数値・添付資料・会計処理に関わる訂正まで内容はさまざまです。タイトルに「訂正」とあれば、元の資料だけでなく、何をどのように訂正したのかを確認してください。訂正の有無は、TDnetの時系列表示や会社のIRページで追いやすい場合があります。SNSに転載された画像だけで済ませず、正式なPDFやHTMLの最新版を開くことが安全です。
保有している投資信託で個別企業の決算が話題になった場合も、すぐに同じ影響が出るとは限りません。投資信託は複数の銘柄を組み入れていることが多く、組入比率、評価日、為替、指数、費用などによって動きが異なります。自分が持つ商品を確認したい場合は、運用会社の月次レポート、目論見書、証券会社の正規の画面で商品名と投資対象を確認してください。
5つ目:ニュースの後は、自分の注文・目的・生活資金を確認する
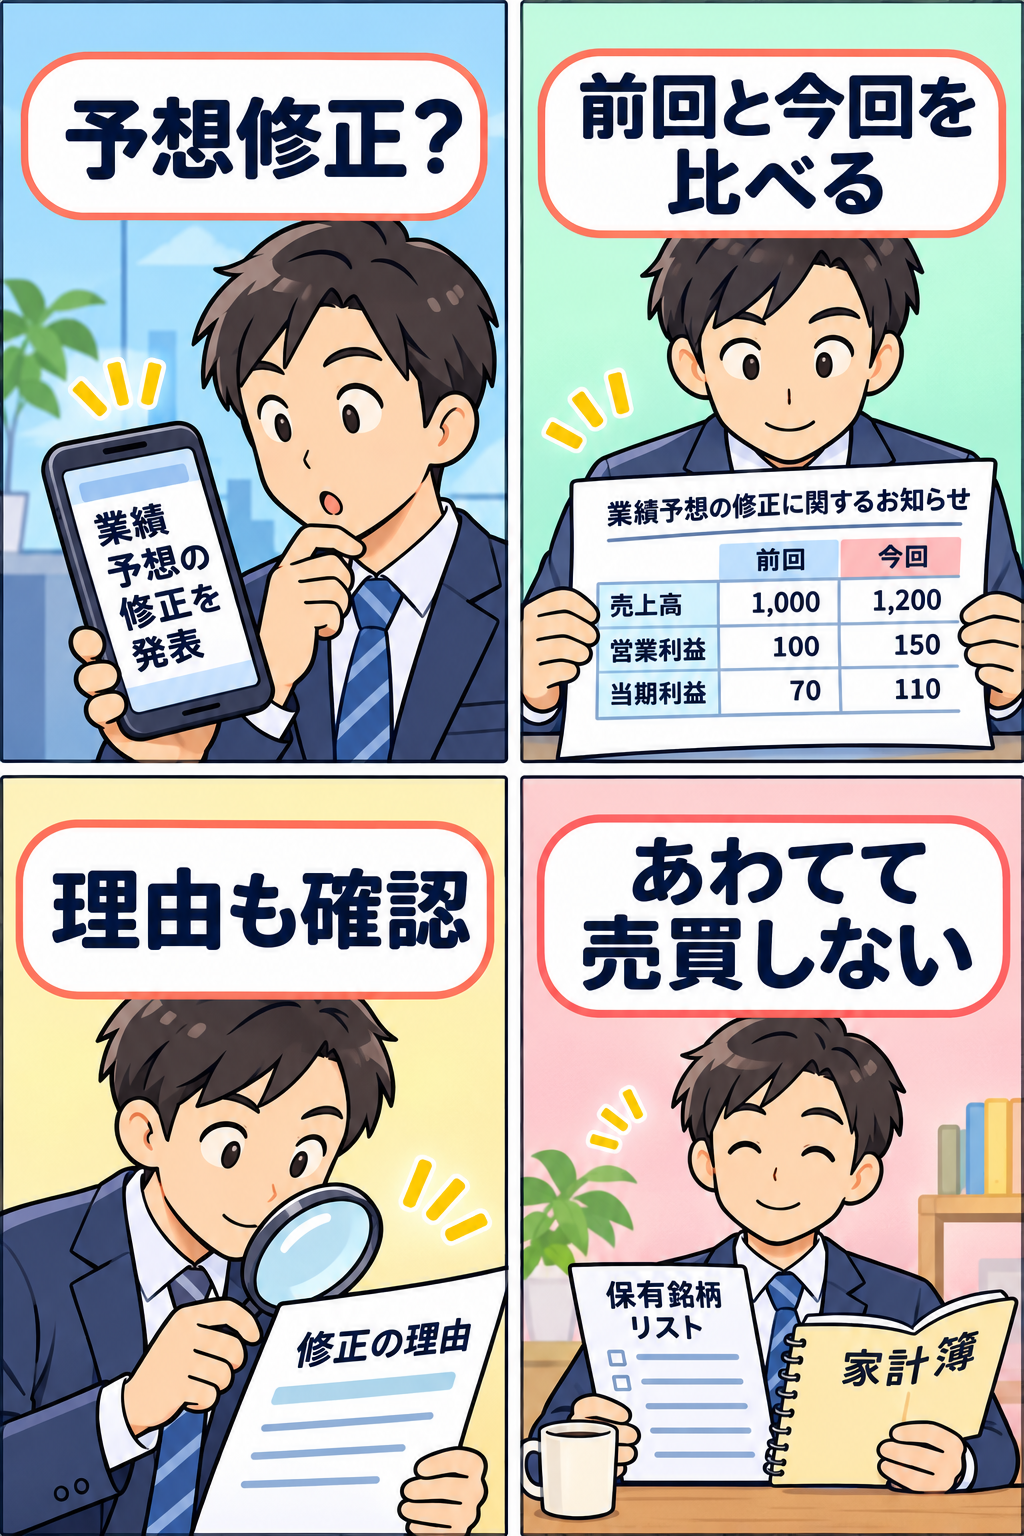
決算速報を見て不安や期待を感じたとき、最初に確認したいのは市場の予想ではなく、自分の口座と家計の事実です。個別株を持っているなら、保有数、取得時期、未約定注文、注文の有効期限、NISAか課税口座かといった表示を、証券会社の公式アプリやWebサイトで確認します。投資信託なら、積立設定、換金にかかる日数、手数料、投資対象を確認します。見慣れないSMSや広告からログインせず、登録済みの正規アプリやブックマークを使うことも大切です。
生活に必要なお金と、価格変動を伴う資産は分けて考えます。近く支払う家賃、税金、保険料、教育費、医療費、ローン返済などがある場合、決算ニュースを理由に資金の置き場所を急に変える前に、支払日と必要額を把握します。投資の目的、使う予定の時期、値動きをどこまで受け入れられるかは人によって違うため、一般的な記事だけから個別の売買・解約・借入判断を出すことはできません。
新NISAを利用している人も、制度の非課税という側面と、商品の値動きは別に確認しましょう。NISAは一定の条件で投資の利益を非課税にする制度で、元本や将来の運用成果を保証する制度ではありません。制度の基本は金融庁のNISA特設サイトで確認できます。特定の決算を見て積立額や保有商品を変える前に、商品資料と自分の資金計画を確認する時間を取りましょう。
決算に便乗した投資勧誘にも注意が必要です。「この修正なら必ず上がる」「限定情報で今すぐ注文」といった断定的な投稿は、開示資料の内容と異なる場合があります。パスワード、認証コード、口座番号、マイナンバーなどをDMや不審なサイトに入力しないでください。口座に心配な動きがある、誤って情報を入力した可能性があるときは、利用先の金融機関・証券会社の正規窓口に早めに連絡します。
開示資料を読むための5項目チェックリスト
業績予想修正は、数字の大きさだけを競うニュースではありません。資料の時点、比較の軸、理由、別の開示、自分の状況を分けると、落ち着いて内容を確かめやすくなります。ニュースを見た日に使える確認順をまとめます。
- 資料名、発表日、対象となる四半期・通期を確認する
- 前回予想、今回予想、前年実績のどれとの比較かを分ける
- 売上高と各利益のうち、どの項目が修正されたかを見る
- 修正理由、前提条件、一時的な要因、注記を原文で読む
- 配当・自社株買い・訂正の開示と、自分の注文・生活資金を別に確認する
決算短信や適時開示は、会社の状況を理解する入口です。しかし、一枚の資料が市場や家計の将来を保証するものではありません。分からない用語や数字に出会ったら、発表会社のIRページ、TDnet、金融庁の公的情報に戻り、資料の更新や訂正がないかを確認してください。判断を急がず、事実と見通しを分けて読むことが、決算ニュースと付き合うための基本になります。
よくある疑問:見出しだけでは分からないこと
上方修正なら、次の決算も良くなる?
上方修正は、会社がその発表時点で前回予想を見直したことを示します。次の四半期や翌期の実績を保証するものではありません。修正の理由が季節的な需要なのか、一度限りの収益なのか、価格改定や新規顧客の獲得といった継続性を持つ内容なのかによって、次の期に関係する度合いは変わります。資料に書かれた前提とリスクを確認し、予想と確定実績を同じものとして扱わないようにしましょう。
ニュースで「市場予想を上回った」と表現されることがありますが、市場予想は複数の民間予測を集計した数字である場合があります。会社が公表する業績予想とは作成主体も更新時点も異なります。「会社予想を修正した」のか、「市場で見込まれていた水準との差があった」のかを分けて確認してください。後者の詳細が無料では確認しにくい場合も、まず会社の正式な開示に戻れば、少なくとも会社自身が示した前回予想と今回予想、理由は確認できます。
決算短信と有価証券報告書は、どちらを見ればよい?
急なニュースを見たときの入口としては、適時開示された決算短信や業績予想修正のお知らせが役立ちます。一方、有価証券報告書は事業内容、リスク、財務諸表、主要な契約やガバナンスなどをより詳しく記載する書類です。金融庁のEDINETで公開されます。短い速報で気になった点を確認するなら適時開示、会社の事業やリスクを時間をかけて理解したいなら有価証券報告書、というように目的を分けると読みやすくなります。
ただし、どちらの資料も、個人にとっての最適な売買や税務処理を示すものではありません。保有株式の税金、相続、損益通算、法人取引などは事情で結論が変わります。期限がある手続きや金額が大きい判断では、根拠資料をそろえたうえで、税理士など適切な資格者や公的な相談先に確認してください。
資料が読みにくいときは、どこから始める?
最初から全ページを読み通す必要はありません。まず表紙や表題で発表日と対象期間を確認し、次に「業績予想の修正に関するお知らせ」の表を見ます。その後、理由の段落、配当に関する記載、注意書きの順で進むと、見出しと原文の対応を取りやすくなります。分からない略語があれば、推測で埋めず、会社の用語集、IRのよくある質問、取引所や金融庁の解説を探しましょう。
PDFの転載画像は一部が切れていたり、訂正前の数値だったりする可能性があります。資料のURL、発表時刻、訂正の見出しを確かめ、できれば会社のIRページまたはTDnetで正式な版を開いてください。閲覧のためにログイン情報や個人情報を求める不自然なページには注意し、検索広告やSNS投稿のリンクではなく、公式サイトを自分で開く習慣を持つと安心です。
決算の内容が心配なときに優先すること
保有商品の値動きが心配な場合でも、まず未約定の注文や信用取引・積立の設定など、今ある口座の状態を正規画面で確認します。急いで操作するほど誤発注や詐欺被害の危険が高まることがあります。家計で使う予定の資金、返済日、引落日が近い資金については、価格変動のニュースとは別に、必要額と置き場所を確認してください。
金融商品取引に関する一般的な注意点は、金融庁の投資者向け情報も参照できます。相手から連絡が来たときではなく、利用中の証券会社・銀行の公式サイトに掲載された連絡先から問い合わせることが、アカウントや資産を守る基本です。決算は重要な情報ですが、一つの速報だけで生活や資産全体の方針を変える必要があるとは限りません。