株価が大きく下がったというニュースを見て、新NISAで積み立てている投資信託や保有株が気になった人は多いでしょう。口座を開くと評価額が前日より減っており、「積立を止めたほうがよいのか」「今すぐ売却すべきか」と迷うこともあります。
ただし、短期間の価格下落だけから、全員に共通する正解を出すことはできません。株価や投資信託の基準価額は、企業業績だけでなく、景気、金利、為替、海外市場、需給など多くの要因で動きます。日本取引所グループも、株価には国内外の景気・金利・為替・国際情勢など様々な経済事象が影響すると説明しています。ニュースの見出しと自分の資産状況、そして今後の生活資金を、いったん別々に確認することが出発点です。
この記事では、下落局面で新NISAを利用している人が、感情に急かされずに確認できる順番を整理します。特定の商品の購入・売却、積立の継続・停止を勧めるものではありません。NISAの制度や金融機関の約定条件は変わり得るため、最終的には金融庁のNISA特設サイト、利用中の金融機関の最新規約・手数料表、必要に応じて資格のある専門家に確認してください。
最初に知っておきたい:下落のニュースと「暴落」の意味は同じではない
検索で「株価暴落」と表示されると、すでに市場全体で同じ状況が続いているように受け取りがちです。しかし、ニュースで使われる「急落」「大幅安」「暴落」といった言葉には、法律上の統一された判定基準があるわけではありません。ある日の指数の動き、特定の国の市場、個別株、為替、先物の変動が、短い見出しにまとめられている場合もあります。
まずは、何が下がったと報じられているのかを分けます。日経平均株価などの指数なのか、自分が保有する投資信託の基準価額なのか、海外株式なのか、あるいは一部の個別銘柄なのかで、見ている対象は異なります。同じ「株価下落」でも、保有資産への影響の出方、取引時間、通貨、分散の度合いは同じではありません。
また、指数が下がった日でも、すべての銘柄・資産が同じ割合で下がるとは限りません。投資信託は組み入れ資産、為替、信託報酬などの影響を受け、基準価額の反映時刻も商品により異なります。海外資産を含む商品では、現地市場が休場か、為替がどの時点で反映されるかによって、ニュースを見た瞬間の値動きと口座画面の表示が一致しないこともあります。
不安が強いときほど、画面を何度も更新して結論を急ぎがちです。けれども、最初にすべきことは将来の底値や反発時期を当てることではありません。「今日見た情報は何の価格か」「自分は何をどの口座で持っているか」「直近で必要な現金は別に確保できているか」という事実を、落ち着いて確認することです。
新NISAの枠は、価格の下落を防ぐ仕組みではない
新NISAは、一定の投資から得られる利益に対する税制上の扱いに関わる制度です。価格変動そのものを小さくしたり、元本を保証したりする制度ではありません。金融庁の案内では、つみたて投資枠と成長投資枠があり、対象商品や年間投資枠が定められています。制度を利用していることと、商品価格の動きは別に考える必要があります。
つみたて投資枠の対象商品は、長期の積立・分散投資に適した一定の投資信託です。一方で、対象であることは値下がりしないことを意味しません。日本証券業協会の解説では、投資信託には価格変動リスク、信用リスク、為替変動リスクなどがあり、基準価額が下がる可能性があると説明されています。どのリスクが大きく現れるかは、投資対象と市場環境によって変わります。
成長投資枠で個別株や投資信託を保有している場合も、税制上の枠と商品のリスクを混同しないことが大切です。NISAで保有しているからといって、損失の扱いが課税口座と同じになるわけではありません。売却や損益通算に関する扱いは、保有口座や取引内容で変わるため、画面の損益表示だけを見て税務上の結論を出さず、金融機関の案内や税務の専門家に確認しましょう。
「NISAの枠を使い切らなければ損」「下がった今こそ必ず買うべき」といった言い方も、個人の資金事情や目的を省いた一般論です。枠の利用は任意であり、生活費や緊急資金より優先すべきだと一律にはいえません。制度の期限・対象商品・注文の締切は確認しつつも、焦りだけで枠を埋める必要はありません。
確認したい5項目
1. 自分が持っているものと、下がっているものは一致しているか
最初に、口座の保有一覧を開いて、商品名、保有数量、購入した口座区分、積立設定の有無を確認します。投資信託なら、国内株式中心か、先進国株式・全世界株式・債券・REITなどを含むか、為替ヘッジの有無はどうかを、目論見書や商品ページで確認します。個別株であれば、どの会社を何株保有しているかを見ます。
次に、ニュースが指している市場と、自分の保有商品の投資対象がどれほど重なるかを切り分けます。国内株価指数の下落が話題でも、海外債券や複数資産に分散した投資信託を持っている人の画面に同じ形で反映されるとは限りません。逆に、海外市場や為替の変動が、国内のニュースより後から基準価額に反映されることもあります。
ここで重要なのは、商品を理解することと、短期の成績を評価することを混同しない点です。保有一覧は「今の評価額」だけでなく、「どの資産への投資か」を知る入口です。購入時に読んだ目論見書、交付運用報告書、金融機関の商品説明を見直し、値動きの性質を確認します。分からない用語は、金融機関の用語集やJ-FLECなどの公的・中立的な学習情報で確認しましょう。
一方、SNSで見かけた銘柄名や、ランキング上位の商品を、保有内容と取り違えないよう注意してください。他人の「損益」や「今月の成績」は、投資額、購入時期、通貨、税制、生活状況が異なります。自分の口座に表示されていない商品まで、急いで比較対象に加える必要はありません。
2. 積立設定と、次に引き落とされる資金を確認したか
毎月の積立を設定している人は、次の買付日、引落日、金額、ボーナス設定の有無、決済に使う口座残高を確認します。投資信託の積立は、申込日と約定日、基準価額の適用日が同じとは限りません。金融機関ごと・商品ごとに締切や処理日が異なるため、ニュースを見たその日に操作しても、意図した価格で約定するとは限らない点を理解しておく必要があります。
値下がりしたときに積立設定を変えるかどうかは、単純に「下がったから」「怖いから」だけで決められる問題ではありません。積立額が家計の余裕資金に対して大きすぎないか、近いうちに必要な支出があるか、もともとの目的や期間に変化があったかを確認します。引っ越し、教育費、住宅の修繕、医療、転職など、生活側の事情が変わったなら、投資以前に資金計画の見直しが必要になる場合があります。
反対に、下落ニュースだけを理由に設定を頻繁に変えると、自分が何を基準に判断しているか見えにくくなります。設定を維持する、金額を変更する、いったん買付を止めるといった選択には、それぞれ資金計画や投資目的との関係があります。まずは、設定内容と家計の現状を紙やメモに並べ、即時の値動きとは別の情報として整理しましょう。
口座残高が不足すると、買付が成立しない場合や再引落しの扱いが生じる場合があります。具体的な処理は金融機関によって異なるため、積立契約の画面、約款、FAQを確認してください。「下落したから買付が失敗した」のように、価格変動と口座残高・手続き上の事情を混同しないことも大切です。
3. 追加注文や売却注文の条件を読んだか
急変時は、通常よりも注文が集中し、想定より不利な価格で取引が成立する可能性があります。東京証券取引所は、株価が次々に大きく変動する局面では、成行注文が思わぬ値段で成立する可能性があると説明しています。株式を注文する場合は、成行・指値などの注文方法、数量、注文の有効期限、取消しの可否を、送信前に確認してください。
成行注文は、価格を指定せずに約定を優先する注文です。指値注文は、価格条件を指定する注文ですが、条件に届かなければ成立しないことがあります。どちらが常に優れているというものではなく、仕組みと自分が受け入れられる条件を理解しないまま送信しないことが重要です。特に、通常と異なる時間帯、海外関連のニュースが出た直後、注文板が薄い銘柄などでは、表示価格と実際の約定価格が異なる可能性を考えます。
投資信託も、株式と同じ感覚でその場の価格を指定して売買できるとは限りません。基準価額がいつ決まる商品か、申込締切はいつか、解約代金の受取まで何日かかるか、信託財産留保額や手数料があるかを、商品ごとの書面で確認してください。スマートフォンの画面に表示される概算損益だけを見て、約定条件を読まずに手続きを進めることは避けましょう。
また、値動きが大きいからといって、必ずしも取引不能や市場の異常を意味するわけではありません。取引所には、急な価格変動時に連続約定気配を表示する仕組みや、状況に応じた売買規制があります。画面が普段と違うときは、SNSの解説を先に信じるのではなく、証券会社のお知らせと取引所の公表情報を確認します。
4. 生活費・緊急資金と投資資金を分けているか
相場が下がる局面で判断を難しくする大きな要因は、「近いうちに使うお金」まで価格変動のある資産に回してしまっていることです。家賃・住宅ローン、食費、税金、保険料、教育費、医療費、車検、冠婚葬祭など、時期が近い支出は人によって異なります。必要な時期に売却しなければならない資金が多いほど、価格が下がった場面で選択の余地は小さくなりやすいでしょう。
そのため、相場ニュースをきっかけに、投資口座だけでなく普通預金などの流動性の高い資金、毎月の固定費、近い将来の大きな支出予定を並べて確認します。ここでいう緊急資金に絶対額の正解はありません。世帯人数、収入の安定性、住居、働き方、医療や介護の状況によって必要性は変わります。一般論の月数をそのまま当てはめるより、自分の支出と収入の途切れやすさを具体的に見直すほうが役立ちます。
投資に回す金額を見直す必要があるか迷う場合は、「何のために」「いつ頃使う可能性があるお金か」「値下がりしたままでも待てる期間があるか」を書き出します。個別の投資判断、住宅ローン、保険、税金、相続が重なる場合は、事情を整理してファイナンシャル・プランナー、税理士、金融機関の正規窓口などに相談する方法もあります。相談の際は、商品の値動きだけでなく、収入・支出・負債・予定を伝えることが大切です。
生活費を確保するために売却が必要かもしれない状況では、ネット上の一般論で決めず、出金までの日数、手数料、税金、口座区分、ほかに使える資金を確認してください。NISA口座と課税口座の扱いも同じではありません。急ぐ事情がある場合ほど、注文確定前の画面と正式なサポート窓口を確認することが安全です。
5. 情報源の日付と、相談先の正規性を確認したか
相場が大きく動くと、もっともらしい予想、過去のチャート、短い動画、広告が増えます。「必ず戻る」「今だけが最後の買い場」「すぐ売らないと手遅れ」といった断定は、個別の状況を考慮していません。将来の価格を確実に言い当てることはできず、情報発信者の立場や販売目的も画面上では分かりにくい場合があります。
まず、指数や取引制度を確認するときは、取引所、金融庁、J-FLEC、利用中の金融機関など一次情報に近いページを確認します。制度改正、NISA対象商品、手数料、注文受付時間、障害情報は更新されるため、記事の公開日だけでなくページの更新日も確認してください。検索結果の要約やスクリーンショットは、最新条件を保証しません。
証券会社を装ったメール、SMS、SNSのダイレクトメッセージにも注意が必要です。相場急落の不安を利用して、「口座保護のために確認してください」「損失を補填します」などと入力を促す連絡が届く可能性があります。届いたリンクからログインせず、普段使う公式アプリを自分で開く、保存済みの公式URLを使う、公式サイトに掲載された問い合わせ先を調べる、といった経路を選びましょう。パスワード、取引暗証番号、ワンタイムパスワードを第三者に伝えないことも基本です。
投資に関する助言を受ける場合は、その人や事業者がどのような資格・登録・立場で話しているか、商品販売と助言がどう関係しているかを確認します。個人の事情に踏み込む判断が必要なら、断定的な投稿より、必要な資格を持つ専門家や正規の相談窓口を選ぶほうが安心です。
日経平均の急落と投資信託の基準価額を混同しないために
日経平均株価は、日本の株式市場の動きを見る代表的な指数の一つです。しかし、NISA口座で保有する投資信託の値動きをそのまま表すものではありません。国内株式だけに投資する商品もあれば、海外株式、債券、不動産投資信託、複数資産を組み合わせた商品もあります。全世界の株式に投資する投資信託であれば、日本以外の市場の値動きや為替も影響します。
基準価額は、組み入れ資産の評価をもとに計算されます。海外資産を含む商品では、国内の営業日と海外市場の取引時間にずれがあります。ニュースを見た時点で、まだ自分の口座の基準価額に反映されていない情報があることも、すでに別の要因が反映されていることもあります。画面の一日の増減だけを、特定のニュースの結果だと決めつけないようにしましょう。
確認したいときは、投資信託の月次レポートや目論見書で、主な組入資産・地域・通貨・ベンチマークを確認します。個別株なら、会社の適時開示や決算資料と、市場全体のニュースを分けて読みます。分からない場合は、「下がった理由」を無理に一つへ絞るより、保有商品の性質を把握するほうが、次に確認すべき資料を見つけやすくなります。
下落局面で避けたい3つの混同
「非課税」と「損をしない」を混同する
NISAの非課税制度と、投資成果の保証は別です。価格が上がることも下がることもあり、投資元本が減る可能性があります。制度のメリットを確認することは大切ですが、それを理由に値動きのリスクがなくなるわけではありません。
「ニュースの緊急性」と「自分の売買期限」を混同する
速報が出たことと、全員が同じ日に手続きをしなければならないことは別です。例外として、注文の有効期限、積立設定の締切、資金の必要日など、自分に固有の期限はあり得ます。期限がある場合は、SNSの速報ではなく、金融機関の契約画面・公式案内で確認します。
「他人の行動」と「自分の資金計画」を混同する
投資経験、収入、家族構成、保有資産、目的は人によって異なります。誰かが売った・買ったという投稿は、自分にとっての適切な行動を示すものではありません。特に、借入を伴う投資や、生活費を圧迫する金額の取引は、一般的な記事や投稿だけで判断しないようにしましょう。
迷ったときの確認順をメモしておく
価格が動いた当日にすべてを決める必要はありません。次の順番をメモしておくと、不安なときにも確認作業を進めやすくなります。
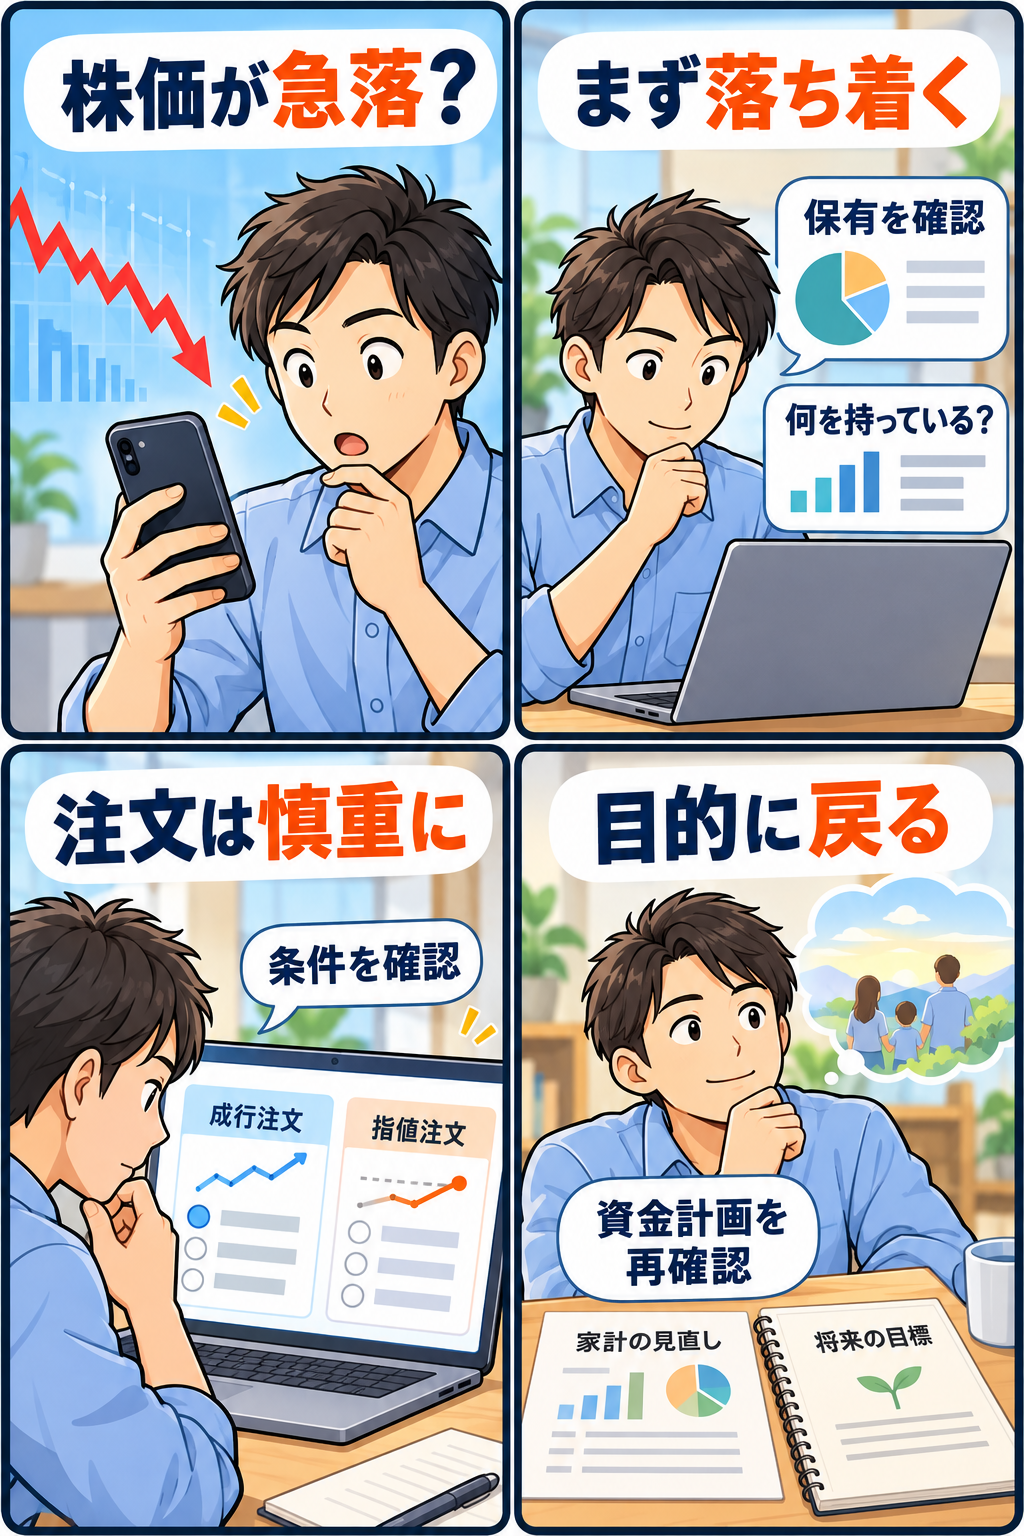
1. ニュースの対象・公開日時・出所を確認する。
2. 自分の保有商品、口座区分、積立設定、次回引落日を確認する。
3. 近い将来に必要な生活費や大きな支出と、預金残高を確認する。
4. 注文する必要があるなら、商品ごとの約定条件、手数料、受渡日を確認する。
5. 個別事情が大きいときは、正規の金融機関窓口や専門家へ相談する。
この順番は、価格が上がっているときにも使えます。相場が話題になると、「今すぐ何かしなければ」と感じやすくなりますが、確認の順番を決めておくこと自体が、衝動的な操作を減らす助けになります。
記録を残すと、次の判断を急がずに済む
不安を感じた日に行った確認は、短いメモとして残しておくと役立ちます。たとえば「見たニュースの日時と出所」「保有商品と積立額」「次に必要な大きな支出」「注文を出すなら確認すべき条件」を一枚に書きます。値動きの感想や予想ではなく、その時点で分かった事実を中心に残すのがポイントです。
翌日以降に相場が戻ったり、さらに動いたりすると、その時の感情だけでは何を根拠に迷っていたのか分からなくなることがあります。記録があれば、生活の予定が変わったのか、制度や商品条件が変わったのか、それとも相場のニュースだけが変わったのかを分けて見直せます。積立設定や資金配分について専門家に相談する場合にも、必要な情報を整理して伝えやすくなります。
ただし、口座番号、パスワード、認証コード、本人確認書類の画像などを、メモアプリやクラウドに無造作に保存するのは避けましょう。記録には商品名、確認日、公式ページの名称、生活費の概算など、必要最小限の情報だけを使います。相場が急変したという出来事を、資産状況と情報の扱いを見直す機会に変えることができます。
まとめ:相場の言葉より、保有内容・注文条件・家計を確認する
株価が急落したというニュースに触れたとき、新NISAの利用者がまず確認したいのは、将来の価格予想ではありません。自分が持っている商品、積立設定、注文の条件、生活資金、情報源の正確さを順に確かめることです。
新NISAは価格下落を防ぐ制度ではなく、投資には値下がりの可能性があります。だからこそ、NISAの枠、口座画面の損益、相場ニュース、生活の予定を一つの問題にせず、分けて考えることが重要です。迷いが大きいときは、注文を確定する前に公式情報を読み、個別の事情がある場合は正規の窓口や専門家に相談してください。