米国債やFRBのニュースが大きく報じられると、「円安になるのか」「投資信託は売ったほうがよいのか」「住宅ローンは上がるのか」と、身近なお金の話へ一気に結び付けたくなるものです。しかし、米国債の価格と利回り、FRBの政策金利、ドル円相場、日本の預金金利や住宅ローン金利は、関係し合いながらも同じものではありません。見出しだけで一つの結論に飛び付くと、自分の状況に合わない判断をしやすくなります。
この記事では、米国債が話題になったときに、何をどの順で確認すればよいかを一般向けに整理します。特定の債券、投資信託、外貨、住宅ローンの売買・契約変更を勧めるものではありません。金利や為替は変動し、商品・契約・家計の条件も一人ひとり異なります。実際に資産運用、借り換え、繰上返済、外貨決済などを検討する場合は、契約書、交付書面、金融機関の最新説明を確認し、必要に応じて資格のある専門家へ相談してください。
まず分けたい四つの言葉:米国債・利回り・FRB・ドル円
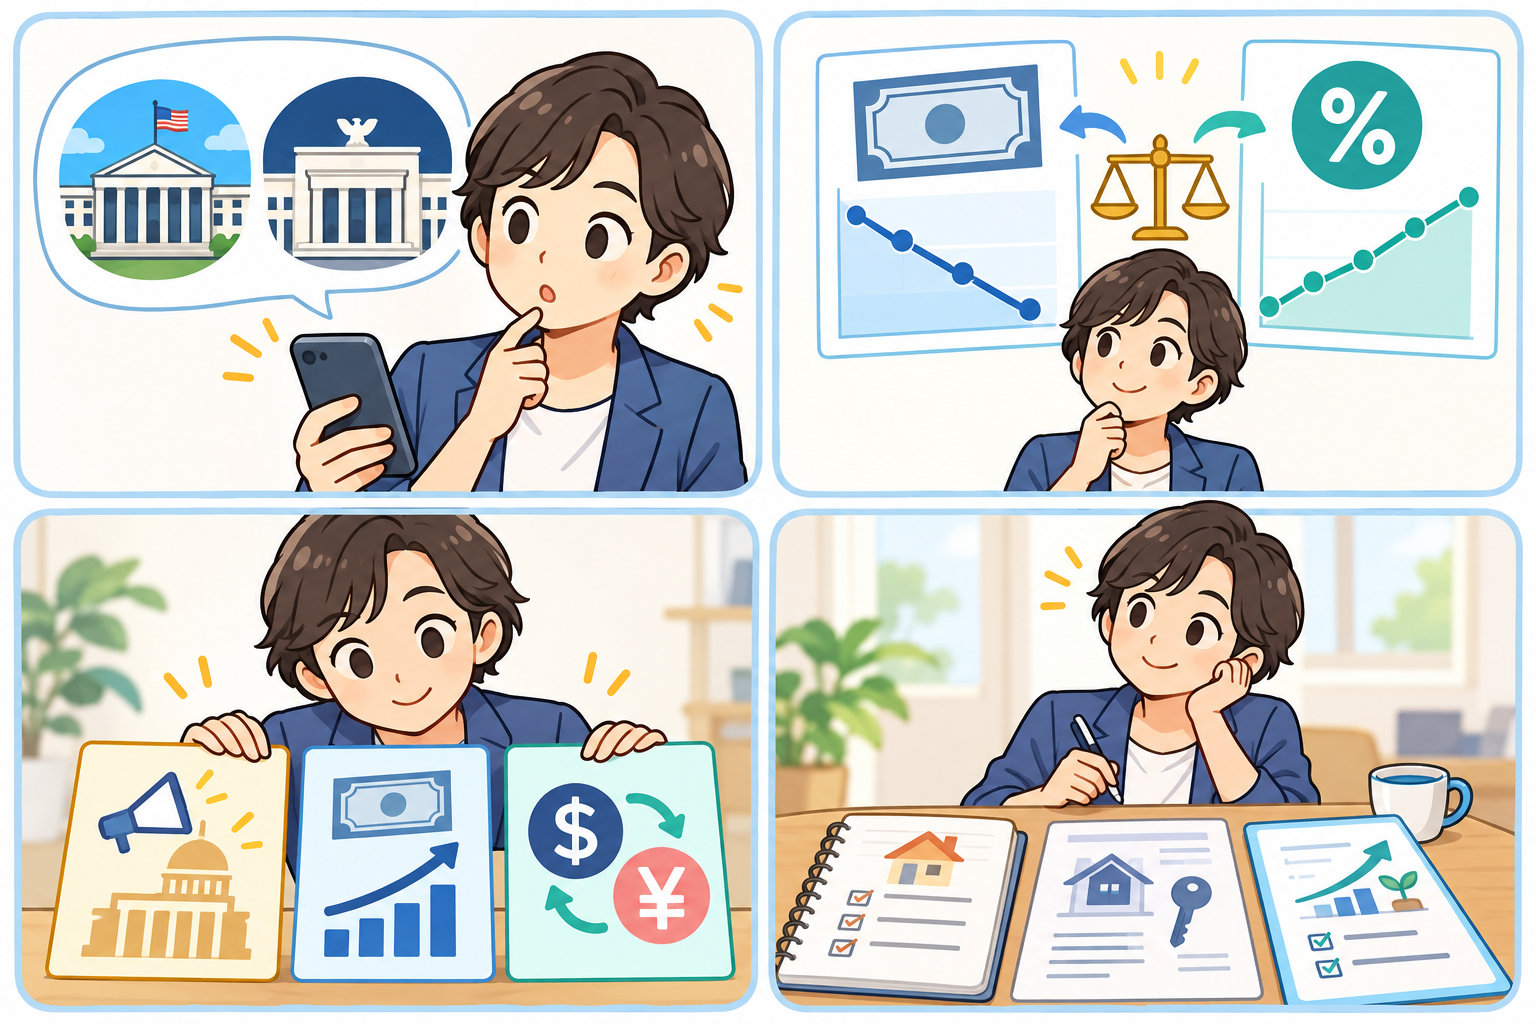
ニュースを読み始める前に、次の四つを別々の箱に入れて考えると、情報が整理しやすくなります。第一に「米国債」は、米国政府が資金を調達するために発行する債券です。満期までの期間が短いものから長いものまであり、同じ「米国債」でも性質は一様ではありません。第二に「利回り」は、債券をある価格で買い、一定の前提で保有したときの収益率を表す指標です。第三に「FRB」は米国の中央銀行制度で、金融政策を決める役割を担います。第四に「ドル円」は、円と米ドルの交換比率であり、外国為替市場で日々変動します。
これらは互いに影響を受けることがあります。たとえば、市場参加者が将来の政策金利をどう見込むかによって、米国債の利回りが動く場面があります。金利の見通しや世界経済への見方は為替にも影響し得ます。ただし、「FRBが動いたからドル円は必ずこの方向」「米国債利回りが上がったから国内のローンも直ちに同じだけ上がる」とは言えません。市場には景気、物価、雇用、資金需給、海外情勢、各国の政策、参加者の見方など多くの要因が同時に作用するためです。
とくに注意したいのは、記事の見出しが省略を含む点です。「米国債が上昇」とだけ書かれている場合、それが価格の上昇なのか、利回りの上昇なのか、発行額や保有額に関する話なのかを、本文で確認する必要があります。債券では一般に、市場価格と利回りは反対方向に動く関係が知られています。言葉の主語を取り違えると、同じ記事を読んでも逆の意味に受け取ってしまいます。
米国債の「価格」と「利回り」はなぜ逆向きになりやすいのか
債券には、あらかじめ定められた利子の支払いと満期時の償還額という基本的な仕組みがあります。ここで市場の金利水準が変化すると、すでに発行されている債券の魅力を比べるために市場価格が動きます。非常に単純化すると、新しく発行される債券の利回りが以前より高い状況では、以前の低い利子の債券はそのままの価格では選ばれにくくなり、市場価格が下がる方向に調整されることがあります。その結果、買付価格を基準にした利回りは高まる方向になりやすい、という関係です。
反対に、市場金利が低下する局面では、すでに発行された相対的に高い利子の債券の市場価値が上がることがあります。このとき、既存債の価格上昇と利回り低下が同時に語られることがあります。ここでいう「利回り」は、どの時点の価格を使うか、満期まで保有する前提か、途中で売却するか、税金や手数料を含めるかによって見え方が変わります。ニュースで示される市場利回りを、そのまま自分の口座に出る利息や確定利益とみなすのは適切ではありません。
残存期間も見逃せません。一般に、満期までの期間が長い債券ほど、金利変動による価格の変化が大きくなりやすいと説明されます。同じ米国債でも、短期の財務省証券、中期・長期の国債では、市場の注目点や価格変動の幅が異なり得ます。「米国債利回り」という数字を見つけたら、まず何年物か、いつの時点の値か、どの機関の公表値かを確認する習慣を付けましょう。
米財務省は、日次の国債利回り曲線などを公表しています。数字だけを見比べるより、掲載日、満期区分、注記、データの定義まで読むことが大切です。途中売却をすれば市場価格次第で損益が生じますし、満期までの保有を想定していても、購入時の価格、為替、税務、口座の取扱いによって結果は変わります。「国債だから値動きがない」「利回りの表示どおりに受け取れる」といった単純な理解は避けるのが安全です。
FRBの政策金利と国債利回りは、同じ数字ではない
FRBが公表する政策金利は、米国の短期金融市場に関わる政策上の目標です。これに対し、米国債の市場利回りは、債券市場で日々形成される水準です。両者には関連がありますが、期間も決まり方も異なります。短い年限の国債利回りは政策金利の見通しに反応しやすいことがある一方、長い年限の利回りには、将来の景気・物価の見通し、国債の需給、期間に伴う不確実性への評価なども織り込まれ得ます。
そのため、FRBが政策金利を据え置いたというニュースだけから、すべての年限の米国債利回りが同じ方向に動くと決めることはできません。市場は決定そのものだけでなく、声明文、経済見通し、記者会見、委員の発言などから、今後の政策の可能性を読み取ろうとします。市場の予想と実際の発表に差があったかどうかも、反応を左右する一因です。これは「市場が必ず正しい」という意味ではなく、複数の見方が価格に反映されるということです。
確認の入口としては、FRBの公式サイトに掲載されるFOMCの声明や金融政策の説明が役立ちます。SNS上の短い要約は分かりやすい一方で、条件や留保が省かれやすいものです。たとえば「政策金利を変更」と書かれていても、変更幅、適用時期、投票内容、声明で重視された経済指標は別途確認が必要です。過去の決定と比較するときも、発表日が異なる資料を混ぜていないか確かめましょう。
日本に住む読者にとっては、FRBの決定がそのまま自分の預金金利や住宅ローンに直結するわけではない点も重要です。国内の金利商品は、日本銀行の金融政策、国内市場金利、金融機関の資金調達や商品設計、個別の契約条件などの影響を受けます。海外のニュースは背景を理解する材料にはなりますが、住宅ローンの返済額や預金の適用金利を確認する入口は、まず自分の契約先の公式案内です。
ドル円は「金利差だけ」で説明しない
米国の金利が日本の金利より高いという話と、ドル円の値動きはしばしば一緒に報じられます。金利差は為替の注目材料の一つですが、交換レートを一つの要因だけで説明することはできません。景気の見通し、物価、各国の政策への期待、資金の流れ、貿易や投資の需要、地政学的な不確実性、リスク回避の動きなど、さまざまな要素が絡みます。同じ金利に関するニュースでも、その時点で市場が何をすでに予想していたかによって反応が異なることがあります。
ここで役立つのは、「事実」「市場の反応」「自分への影響」を三段階に分ける読み方です。事実は、FRBが何を決定したか、米財務省がどの利回りを公表したか、といった一次情報です。市場の反応は、発表後に債券価格や為替がどう動いたかという観測です。自分への影響は、外貨建て資産、海外旅行、輸入品の購入、海外送金、外貨預金、勤務先の事業など、各自の条件に照らして初めて考えられます。第一と第二が分かっても、第三が自動的に決まるわけではありません。
外貨預金や外貨建て商品を利用している場合は、円に戻す時点の為替だけでなく、為替手数料、預入期間、途中解約の条件、預金保険の対象かどうか、発行体や商品ごとのリスク説明を確認してください。外貨建て債券や投資信託では、価格変動に加えて為替変動が損益に影響する場合があります。円安・円高という大きな言葉だけでなく、自分が何を、どの通貨で、いつ必要とするのかを具体的に確認することが大切です。
旅行や留学、海外サービスの利用など生活上の支払いが関係する場合も、ニュース当日の相場だけで支出が確定するとは限りません。カード会社や決済事業者が適用するレート、請求日の扱い、海外利用手数料、キャンセル規定はサービスごとに異なります。高額な両替や送金を急かす情報に触れたときほど、公式の手数料表と取引画面を確認しましょう。為替の短期的な方向を当てることより、必要な支払いと期限を把握するほうが、日常の判断には役立つ場面が多くあります。
日本の預金金利と住宅ローンは「発表日」と「適用日」を確認する
海外金利のニュースを見て、「預金金利がすぐ変わる」「変動金利の住宅ローンが明日から上がる」と感じることがあるかもしれません。しかし、国内の金融機関の商品では、金利改定の発表日、基準金利の見直し日、実際の適用日、返済額への反映時期が一致しないことがあります。変動金利の住宅ローンでも、金利の見直しと毎月返済額の見直しには別のルールが設けられている場合があります。固定金利型、変動金利型、固定期間選択型でも確認箇所は異なります。
住宅ローンを利用している人は、まず契約書・返済予定表・金融機関のマイページで、金利タイプと次回の見直し時期を確認します。「基準金利」「適用金利」「優遇幅」「返済額」の言葉を混同しないことがポイントです。借入時の条件が今も同じか、団体信用生命保険や手数料を含む条件に変更がないかも、借り換えや繰上返済を考える前に確認したい事項です。返済が難しくなりそうなときは、延滞する前に契約先へ相談するほうが選択肢を確認しやすい場合があります。
預金についても、店頭表示の年利だけで比較を急がないようにしましょう。普通預金、定期預金、キャンペーン金利では、適用期間、預入上限、対象者、満期後の扱い、中途解約時の条件が異なります。預金保険制度の対象範囲も、預金の種類や金融機関によって確認が必要です。日本の預金保険制度については、預金保険機構や金融機関の説明を確認し、海外の金融商品と同じ保護があると一律に考えないことが重要です。
「米国債利回りが上がった」という記事と、「自分の住宅ローンの金利が上がった」という通知は、確認先が異なる情報です。前者は市場の動きの説明、後者は自分の契約に関する具体的な事実です。前者を読んだ後に後者を確かめるという順番なら、ニュースに振り回されずに済みます。返済計画や家計への影響が心配な場合は、収入・生活費・教育費・緊急予備資金を含めて見直し、必要なら金融機関、ファイナンシャル・プランナー、自治体などの相談先を利用してください。
投資信託やNISAの画面を見る前に、目的と保有内容を確認する
米国債やFRBの話題は、米国株式、世界株式、債券、バランス型の投資信託の基準価額に関するニュースと並んで語られがちです。ただし、投資信託の値動きは、組み入れ資産、通貨、地域、デュレーション、指数、為替ヘッジの有無、コストなどによって異なります。「米国の金利ニュースが出た」だけでは、自分が保有する商品がどうなるかを断定できません。
確認するなら、まず商品名だけでなく、交付目論見書や運用報告書で資産配分と主なリスクを確認します。株式中心の商品なのか、債券中心の商品なのか、複数資産を組み合わせているのか、海外資産には為替ヘッジがあるのかを見ます。NISA口座か課税口座かは税務上の扱いに関係しますが、値動きそのものをなくす仕組みではありません。制度の枠と商品のリスクを別々に理解することが必要です。
短期のニュースをきっかけに売却や買付を考える場合でも、生活費、近い将来に使うお金、借入返済に必要なお金まで投資に回していないかを先に確認しましょう。市場が動いているときは、取引画面の変化が大きく見えます。だからこそ、当初の目的、保有期間、許容できる変動、分散の考え方、手数料、売却時の資金の使い道を紙やメモに戻して確認する価値があります。価格変動が不安であれば、注文を急がず、商品提供者の説明書や相談窓口を読み直す選択もあります。
特定の商品が上がる・下がるという予想を、本記事では示しません。将来の金利、為替、資産価格は確実には分からず、過去の値動きは将来の成果を保証しません。SNSで「今だけ」「必ず」「誰でも勝てる」といった強い表現を見かけても、根拠、発信者、商品性、手数料、リスク説明を確認してください。登録業者かどうかを含め、金融サービスの利用では金融庁の注意喚起も参考になります。
米国債ニュースを読む五つの確認順
情報量が多いときは、確認する順番を決めると落ち着いて読めます。第一に、記事の主語を確認します。価格、利回り、入札、発行額、保有額、政策決定、為替のどれを扱っているのかを見出しと本文で確かめます。第二に、数字の日時と年限を見ます。米国債なら何年物か、データはいつのものか、発表前後のどの時点かを確認します。第三に、一次情報へ戻ります。米財務省、FRB、日本銀行、利用中の金融機関など、内容に合った発信元を開きます。
第四に、自分との接点を特定します。外貨建て資産があるのか、海外で支払う予定があるのか、住宅ローンや預金の契約があるのか、投資信託の保有内容は何かを確認します。接点がなければ、ニュースを知識として受け止め、今すぐ行動に移す必要がないこともあります。第五に、取引や契約変更の前に条件を読みます。手数料、為替コスト、途中解約、税金、元本割れの可能性、借換費用、団信など、ニュースの見出しでは分からない条件を確認します。
この順番は、答えを早く出すためというより、分からないことを分けるためのものです。「米国債が話題」という大きな情報を受け取り、「自分の契約に関係する具体的な情報」へ少しずつ絞り込みます。わからない専門用語を一度に解こうとせず、用語の定義、データの日時、契約書の該当箇所を一つずつ確かめるほうが、誤解を減らしやすいでしょう。
よくある誤解:米国債が安全なら、どの場面でも損をしない?
米国債は発行体に関する信用力の話と、市場価格が動かないという話を分けて考える必要があります。一般に、満期まで保有する場合と途中で売却する場合では、価格変動の受け止め方が異なります。また、日本の居住者が米ドル建てで取引する場合には、円とドルの交換レートも結果に影響し得ます。購入する金融機関の手数料、受渡し、税金、相続、口座の条件なども、個別に確認が必要です。
「国債」という名称だけで、すべての人に同じ商品だと考えないことも大切です。米国債を直接買う場合、投資信託を通じて保有する場合、年金や保険の運用資産に間接的に含まれる場合では、仕組みや確認書類が異なります。例えば債券ファンドは、満期を迎えた債券を入れ替える運用を行うことがあり、個別債券を満期まで持つ場合と同じではありません。商品性を知るには、販売資料の短い説明だけでなく、目論見書や契約締結前交付書面を確認しましょう。
また、相場が大きく動く場面では、偽の投資広告や無登録業者への誘導にも注意が必要です。「FRBが決めたから確実」「米国債なら元本保証」「為替を自動で回避できる」といった説明は、商品の正式な説明書と照らして確認してください。連絡先は広告やDMのリンクからではなく、金融機関の公式サイト、既存のアプリ、登録情報から探すのが基本です。出金、追加送金、認証コードの共有を急かされた場合は、いったん手続きを止め、正規窓口に相談してください。
ニュースを保存するときに残しておきたい三つの情報
金利や為替のニュースは更新が速く、数時間前の記事でも前提が変わることがあります。あとで見直すために記事を保存するなら、見出しだけでなく「公開日時」「扱っている年限や指標」「根拠としている発表」を一緒に残すと役立ちます。例えば利回りの記事なら、二年物か十年物か、終値か発表直後か、価格と利回りのどちらを指すかで意味が変わります。スクリーンショットを残す場合も、投稿日時と出典が画面に入っているかを確認しましょう。
二つ目は、発表と解説を分けて保存することです。中央銀行や政府機関の原文には、決定事項、日付、適用時期、留保が記載されています。一方、ニュース解説には背景や市場の受け止めが書かれています。どちらも理解の助けになりますが、契約や取引の判断に関係する事実を確かめる場面では、原文に戻る必要があります。引用投稿や動画の切り抜きは、古い発言や一部の表現だけが再拡散されていることもあるため、公開日を比べることが欠かせません。
三つ目は、自分の行動予定を別に書き出すことです。「次の住宅ローン金利見直しはいつか」「海外送金の期限はいつか」「投資信託の積立設定はどうなっているか」のように、ニュースとは独立した期限を確認します。ニュースを読んで不安になったときほど、相場の画面を繰り返し見るより、契約先の通知、返済予定表、口座の取引履歴に戻るほうが、必要な事実に近付けます。判断を急ぐ理由が本当にあるのかを考える余裕も生まれます。
家計の不安が強い場合は、投資や金利の話だけを切り離さず、毎月の固定費、近い時期の大きな支出、緊急時に使える現金、保険や税金の支払時期も含めて確認してください。ここで大切なのは、他人の資産配分やSNSの成功談を自分の条件にそのまま当てはめないことです。収入の安定性、扶養家族、借入残高、必要な資金の時期は人によって違います。情報を整理しても迷いが残るときは、個別事情を扱える正規の相談先へ、契約資料を持って相談することが現実的です。
まとめ:ニュースを「自分の契約」に翻訳してから考える
米国債のニュースを読むときは、価格と利回りを分け、FRBの政策金利と市場利回りを分け、ドル円と国内の契約金利も分けて確認することが出発点です。四つの言葉は関係し合いますが、どれか一つだけから自分の資産や返済額を断定することはできません。
まずは一次情報の日時と定義を確認し、そのうえで自分の保有商品・支払い予定・住宅ローン・預金契約との接点を確かめましょう。見出しに急かされて取引するより、契約条件と生活資金を確認することが、変動の大きい局面での基本になります。