2026年9月17日・18日に日本銀行の金融政策決定会合が開かれます。会合が近づくと、「利上げ」「据え置き」「円高・円安」といった短い言葉がSNSやニュースに並びます。しかし、見出しだけで暮らしや資産運用への影響を決めつけると、肝心の前提を取り違えやすくなります。
大切なのは、結果を当てることではありません。18日に公表される資料を、決定、理由、見通し、会見、そして自分の契約という順番で確認することです。日本銀行の公表予定によれば、今回の会合は17日・18日で、18日15時30分からは総裁定例記者会見が予定されています。会合後すぐの反応と、後日公表される「主な意見」や議事要旨は役割が異なります。本記事では、その違いを踏まえて、個人が落ち着いて情報を読むための5項目を整理します。
※本記事は情報の読み方を紹介するものです。特定の預金、ローン、投資商品の選択や、為替・株価の予測を行うものではありません。金利や手数料の適用条件は金融機関ごとに異なるため、契約書、商品説明書、公式の案内を確認してください。
なぜ「会合の結果」だけでは足りないのか
金融政策決定会合は、日本銀行の政策委員会が金融政策の運営を議論し、決定する場です。ニュースでは最初に政策金利の変更の有無が注目されがちです。それ自体は重要ですが、家計や企業の実際の条件が同じ瞬間に一律で変わるわけではありません。住宅ローンの基準金利、預金金利、企業向けの貸出条件、カードローンの金利、為替や株価は、それぞれ異なる仕組みと時間差で動きます。
例えば、政策金利が変わらなかった場合でも、公表文が経済や物価の見方をどう記しているか、委員の賛否がどうだったか、会見で先行きについてどんな条件が説明されたかによって、受け止めは変わります。反対に、政策金利が変わった場合も、直ちにすべての借入・預金条件が同じ幅で変わるとは限りません。既に固定金利で契約している人、変動金利を利用している人、満期を迎える定期預金を持つ人では、確認すべきページも時期も異なります。
日銀の資料は、短い速報だけで全体を理解するためのものではありません。決定の内容と、その判断に至った経済・物価・金融情勢の説明をセットで示します。まずは「何が決まったか」を確認し、次に「どのような条件やリスクを見ているか」を読む。この二段階に分けるだけで、強い見出しに反応して結論を急ぐことを避けやすくなります。
18日に確認したい5項目
1. 最初に公表文の結論を一文で確かめる
会合後、最初の入口になるのが日本銀行の公式サイトに掲載される公表文です。ここでは金融市場調節方針、政策金利に関する扱い、資産買入れなどに関する決定が示されます。最初に見るべきなのは、解説記事の見出しではなく、公式文書の決定部分です。
確認するときは、「変わった」「変わらない」だけで止めず、前回の公表文とどこが同じでどこが異なるかを見ます。文言の比較は専門用語が多く難しく感じられるかもしれません。その場合は、無理に一語ごとの意味を断定せず、公式資料のリンクを保存して、複数の信頼できる解説が出そろってから読む方法が安全です。速報直後は、引用の一部分だけが広がることがあります。
公表文には、決定が全員一致だったか、反対意見があったかが示される場合があります。賛否の情報は「次回を予言する印」ではなく、その時点で政策委員会にどのような見方の幅があったかを知る材料です。単に多数決の人数だけを見るのではなく、反対意見の理由が後に公表される資料でどう説明されるかにも目を向けると、判断の背景を立体的に捉えられます。
2. 政策金利と国債買入れを別の項目として読む
金融政策の話題では、「金利」と「国債買入れ」が同じ一語で語られがちです。しかし、両者は同じ意味ではありません。政策金利は短期金利に関わる枠組みの一部であり、国債の買入れ方針は市場への資金供給や長期金利の形成にも関わる別の論点です。公表文に複数の措置が書かれているときは、ひとまとめにせず、見出しを分けて読みましょう。
日銀の過去の会合資料では、金融市場調節方針と国債買入れの考え方が別々に扱われています。国債買入れの金額や減額計画が話題になったとしても、それだけから住宅ローンや預金金利の変化を結論づけることはできません。金融機関の商品の金利は、調達コスト、競争状況、商品設計、適用日なども踏まえて決まるためです。
ここでの実用的な確認は、「今回の公表文に、政策金利以外の運営方針があるか」「前回から変更された記述があるか」を分けてメモすることです。数字の大きさだけに目を奪われるより、対象となる政策手段が何かを確認するほうが、情報の取り違えを減らせます。
3. 経済・物価の見方とリスク要因を一緒に見る
金利の判断は、現在の物価だけで決まるものではありません。日本銀行は経済、物価、金融情勢を点検し、先行きの見通しとリスクを考慮して政策運営を説明します。直近の2026年7月の展望レポートでは、経済・物価に関する中心的な見通しとともに、海外経済、原油価格、為替、企業の賃金・価格設定など、幅広い要因への留意が示されています。
今回の9月会合は、通常の展望レポートを決定する月ではありません。日本銀行の案内では、展望レポートは通常1月、4月、7月、10月の会合で公表されます。そのため、9月の資料を読むときは、7月の見通しと比べて、足元の評価やリスクにどんな説明が加わったかを確認する視点が役立ちます。ただし、比較は「見通しが上がったから必ず次はこうなる」という機械的な読み方のためではありません。不確実性をどのように見ているかを理解するためのものです。
物価についても、全体の指数だけでなく、何が要因として挙げられているかを見ましょう。原油や輸入物価、為替、賃金、サービス価格などは、家計に届くまでの経路や時間がそれぞれ異なります。一つのニュースから、食料、電気・ガス、ガソリン、家賃、通信費が一斉に同じように動くと考えるのは適切ではありません。日々の支出を見直すなら、会合記事よりも、契約している料金プランや自治体・事業者の公式案内のほうが直接的な情報になります。
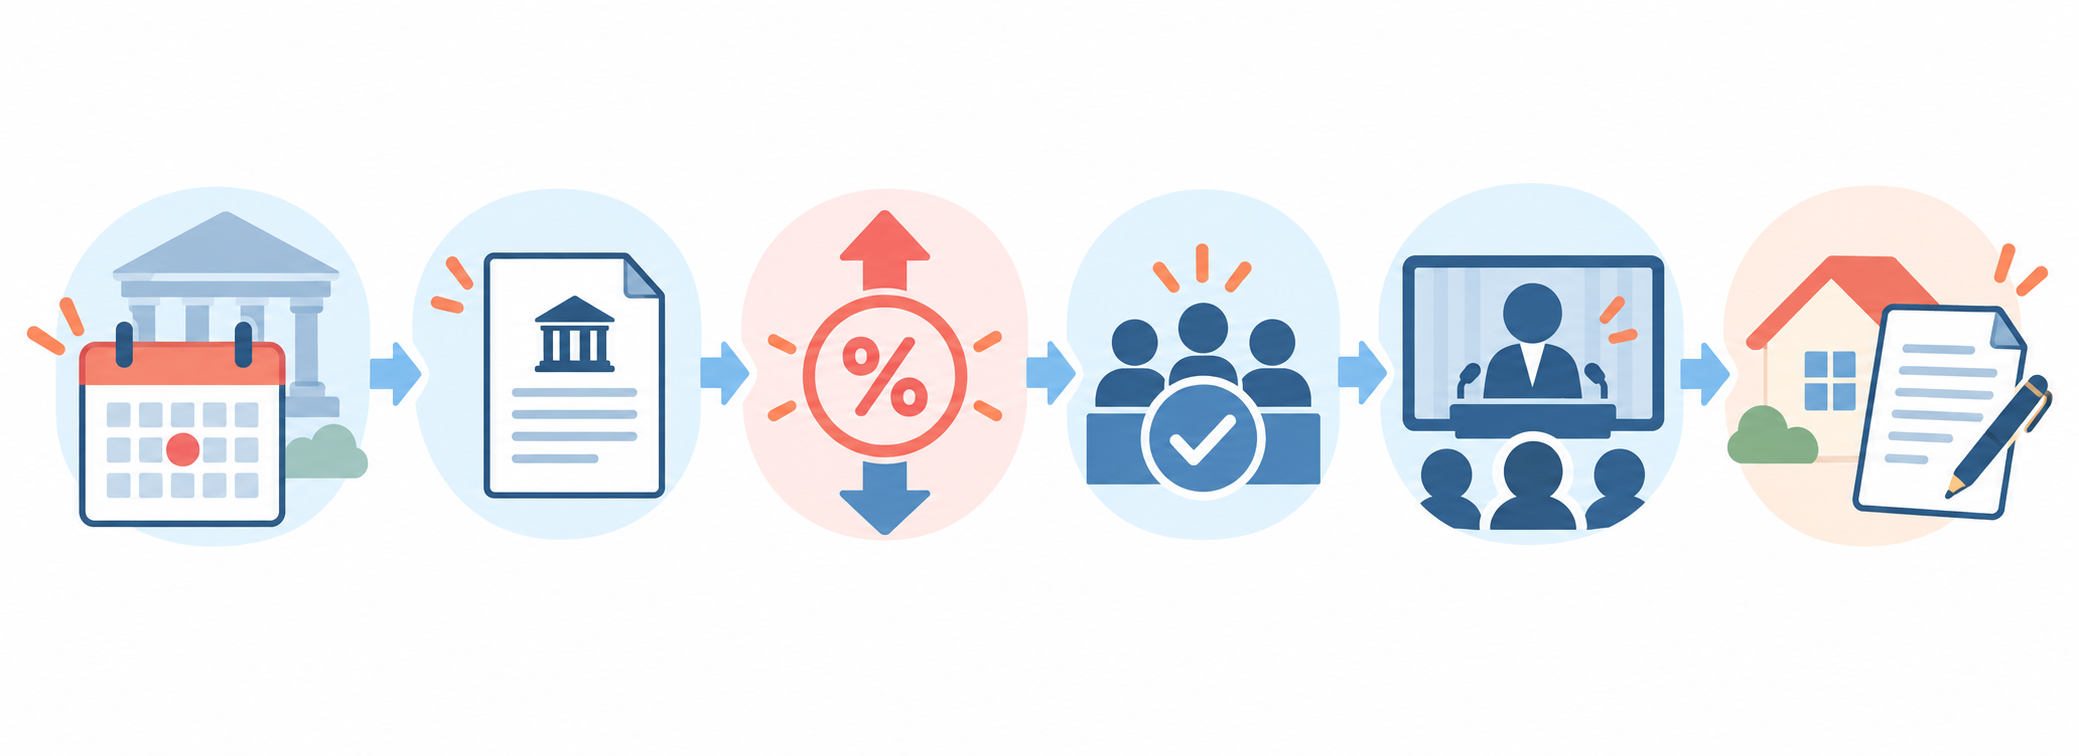
4. 総裁会見は「理由の補足」として確認する
日本銀行は18日15時30分から総裁定例記者会見を予定しています。会見では、公表文だけでは読み取りにくい判断の背景、質問に対する説明、先行きのリスクへの認識が語られます。一方で、生中継の切り抜きや速報見出しは、文脈を省くことがあります。できれば会見直後の短い引用だけで判断せず、公式の会見記録が公開された後に確認する姿勢が有効です。
会見を見る目的は、「総裁の一言から次回の政策を当てる」ことではありません。公表文で確認した決定と、経済・物価・金融情勢の説明が矛盾していないか、どの不確実性が強調されたかを確認することです。質問への回答は条件付きで述べられることも多く、前後のやり取りを除いた一文だけでは意味が変わります。
また、会見で為替や海外経済に触れられたとしても、個人が直ちに外貨預金や投資信託を売買すべきことを意味しません。価格が変動する商品には損失の可能性があり、商品ごとのリスクや手数料、保有目的、資金の使途を別に確認する必要があります。発言の解釈と自分の取引判断を直結させないことが、情報の過熱時ほど重要です。
5. 家計への影響は「自分の契約の適用日」で確認する
日銀会合のニュースを読んだ後、最も実務的なのは自分の契約を確認することです。住宅ローンなら、変動・固定の別、基準金利、金利見直し日、返済額の見直しルール、優遇幅、繰上返済手数料などを契約書と金融機関の公式ページで確認します。ニュースの政策金利と、あなたの適用金利がいつ・どのように連動するかは、商品ごとに違います。
預金では、満期日、適用金利、預入期間、中途解約時の扱いを確認します。新規募集の金利が変わっても、既に預け入れた定期預金の条件が同じように変わるとは限りません。クレジットカードのリボ払い、カードローン、教育ローン、事業性借入なども、参照金利や見直し条件が異なります。疑問が残る場合は、利用している金融機関の相談窓口に、契約番号などの取り扱いに注意しながら問い合わせるのが確実です。
家計が苦しいからといって、会合ニュースをきっかけに慌てて借換えや解約を決める必要はありません。借換えには諸費用や審査、団体信用生命保険などの比較点があり、預金の中途解約にも不利な条件があり得ます。大きな契約変更は、複数の公式資料を並べ、必要に応じて中立的な相談窓口や専門家に相談してから検討してください。
ニュースの「織り込み」と生活上の判断を切り離す
会合の前後には、「市場はすでに織り込んでいた」「想定外だった」といった表現もよく見かけます。これは市場参加者の予想や価格の動きを説明するための言葉であり、家計のための行動指示ではありません。あるニュースを市場がどう受け止めたかと、そのニュースが自分のローンや預金にいつ反映されるかは、同じ問いではないからです。
仮に為替や株価が大きく動いたとしても、その一日の変動だけで今後の方向が決まるわけではありません。為替は国内外の金利、景気指標、貿易、リスク回避、参加者の取引など多くの要因を受けます。株価も企業業績、需給、海外市場、セクターごとの事情によって異なります。「日銀会合の結果が出たから、必ず円がこうなる」「株がこうなる」と断定する投稿は、説明を単純化しすぎている可能性があります。
特に、生活防衛資金や近い将来に使う予定のお金を、話題性だけで価格変動のある商品に振り向けることには注意が必要です。投資を検討する場面では、目的、保有期間、許容できる損失、手数料、分散、税制などを個別に確認します。会合当日のニュースは判断材料の一つになり得ても、契約や資産配分を即日で変更する根拠にはなりません。
報道を読むときは、事実と解釈を分ける習慣が役立ちます。「日本銀行が何を決定したか」は公式公表文で確認できる事実です。「市場がどう反応したか」は観測時点のデータと分析です。「次に何が起こるか」は不確実性を伴う見通しです。この三つに印を付けながら読むだけでも、強い言い切りに引っ張られにくくなります。
会合当日から一週間の確認スケジュール
情報は一度にそろいません。会合当日は、まず日本銀行の公表文を開き、本文の保存先を確認します。時間に余裕がなければ、決定内容、賛否、政策金利以外の運営方針の三点だけをメモすれば十分です。テレビやSNSの反応を読むのは、その後でも遅くありません。
会見の予定時刻以降は、公式配信や会見記録を使って、公表文で分からなかった判断の背景を補います。会見中の短い見出しを共有する前に、その発言が質問への回答だったのか、条件付きの説明だったのかを確認してください。発言の前後を読むことは、誤解を広げないための小さな配慮にもなります。
翌日以降は、自分に関係する金融機関の案内を確認する段階です。住宅ローンの利用者なら、契約中の銀行から金利改定や返済額見直しに関する通知が出ていないかを見ます。預金者なら、新規金利と既存契約の扱いを分けて確認します。事業者の場合は、借入契約の基準金利、返済予定、資金繰りへの影響を帳簿とともに確認すると整理しやすくなります。
今回の会合については、日本銀行の予定では10月1日に「主な意見」が公表されます。当日の見出しを読み直すならこの時点が適しています。最初の印象と、各委員が重視した論点に差がないかを比べると、政策を単純な二択として捉えない助けになります。急ぐ必要がないことは、後日の資料を待つ選択肢を持つことも大切です。
金利上昇・低下の話題で混同しやすいこと
金利に関する記事では、「金利が上がると借りる人に不利、預ける人に有利」とだけ説明されることがあります。これは大まかな方向性を理解する入口にはなりますが、実際には条件が多くあります。住宅ローンでは固定か変動か、借入時期、優遇条件、残高、返済期間によって影響が異なります。預金でも普通預金か定期預金か、満期前か新規預入かで確認点が異なります。
また、利息だけでなく、返済負担の総額、手数料、保障、生活費の見通しも重要です。変動金利の商品で返済額の見直しに一定のルールがある場合でも、将来の負担がなくなることを意味するわけではありません。個別の商品説明書を読み、数字の意味が分からなければ契約先に質問しましょう。投資信託や債券についても、価格変動、信用リスク、途中売却時の価格、信託報酬などを分けて確認する必要があります。
金融の話題は、安心や不安を強く刺激しがちです。だからこそ、会合のニュースを見た直後は大きな決断を保留し、必要な書類をそろえる時間を取る方法があります。相談先を探す際は、商品を販売する立場か、中立的な情報提供をする立場かも確認すると、受け取る助言の性質を理解しやすくなります。
後日公開される「主な意見」と議事要旨の使い分け
会合当日にすべてを理解しようとしなくても大丈夫です。日本銀行の公表予定では、9月17・18日分の「金融政策決定会合における主な意見」は10月1日に公表予定です。これは各委員や政府出席者の意見を整理した資料で、当日の公表文だけでは見えにくい論点の幅を確認する手掛かりになります。
さらに、議事要旨はより後の時点で公表されます。議事要旨は、政策委員会でどのような論点が議論されたかを時間を置いて確認する資料です。速報性は低い一方で、単発の発言ではなく議論の構造を振り返るのに役立ちます。短期の値動きを追うためではなく、日本銀行がどの指標や不確実性を重く見ていたのかを学ぶ資料として読むとよいでしょう。
資料の時間差を知っておくと、「公式資料がまだ出ていないのに断定的な投稿」が見分けやすくなります。当日には公表文、会見後には会見記録、後日には主な意見と議事要旨というように、情報が段階的に増えると考えてください。早さと確かさは同じではありません。
速報を見るときの小さなチェックリスト
- 発信元は日本銀行の公式サイト、または一次資料にリンクしている報道か
- 「決定の内容」と「市場の受け止め」が混ざっていないか
- 政策金利と国債買入れなど、別の政策手段を混同していないか
- 発言の引用に前後の条件や質問の文脈があるか
- 自分のローン・預金・投資商品の適用条件を、会合ニュースだけで判断していないか
このチェックリストは、専門知識の有無を問わず使えます。わからない用語があれば、まず日本銀行の用語解説や公表資料を確認し、それでも契約への影響が不明なら、商品を扱う金融機関に尋ねる順番が安心です。
まとめ:予想より、公式資料と契約条件の確認を
9月17・18日の金融政策決定会合で注目したいのは、見出しの強さではなく、公式資料がどの順番で公表され、何を説明しているかです。18日は公表文で決定を確認し、政策金利とほかの運営方針を分けて読みます。次に、経済・物価の見方とリスク要因を確認し、総裁会見は判断の背景を補う材料として扱います。
そして、会合のニュースを自分の家計に結び付けるときは、ローンや預金などの契約条件・適用日を確認してください。市場や制度のニュースは大切ですが、個別の金利、手数料、保障、税金は商品や状況によって異なります。慌てて予想に乗るより、公式発表、後日の主な意見、そして自分の契約書を順に確認することが、情報に振り回されにくい基本になります。
会合の結果を受け取る日こそ、情報源を一つずつ確かめる好機です。公式ページをブックマークし、後で読み返せるようにしておけば、次の会合や日常の金利ニュースにも同じ手順を使えます。分からないことを「今すぐ結論にしない」ことは、金融情報と上手に付き合うための実用的な選択です。