銀行や証券、保険のサービスで、チャットによる案内や文章の要約、手続きの補助などに生成AIが使われる場面が増えています。「問い合わせが早く済みそう」「難しい説明を分かりやすくしてくれそう」と期待する一方で、口座や契約に関わる情報をどこまで入力してよいのか、AIの答えをどこまで信じてよいのか、不安を感じる人もいるでしょう。
日本銀行が2026年8月に公表した調査では、回答した金融機関の9割強が生成AIを利用または試行中で、活用は一般的な事務処理から顧客情報を扱う中核業務へ広がりつつあると整理されています。ただし、生成AIの出力を顧客へ直接示している金融機関は、現時点では少数にとどまるとされています。日本銀行の調査は、AIが急にすべての相談を置き換えるという話ではなく、金融サービスの裏側と入り口の両方で使われ方が変わり始めていることを示す資料です。
この記事では、特定の金融機関やサービスの導入状況・安全性を評価するものではありません。銀行、証券、保険などのAI案内を利用するときに、利用者自身が確認できることを整理します。預金、投資、保険、ローンなどの個別条件は、必ず利用中の金融機関の公式サイト・契約書面・有人窓口で確認してください。AIの回答だけで、契約、売買、借入、解約などの判断を確定させないことが大切です。
金融機関で生成AIの活用が広がる背景
生成AIは、文章を作るだけの道具ではありません。質問を分類する、長い資料を要約する、社内向けの下書きを作る、規程の中から関連する箇所を探す、担当者が確認するための候補を並べる、といった用途に使われます。金融機関では、商品の説明、社内事務、問い合わせ対応、リスクの把握、書類作成など、多くの情報を扱う仕事があります。定型的な作業の一部を補助できれば、待ち時間の短縮や担当者の確認作業の効率化につながる可能性があります。
日銀の調査は、150先を対象に実施されたものです。結果では、生成AIを利用または試行している金融機関が9割強に達し、業態を問わず活用割合が増えたとされています。用途は、まず汎用的な事務処理から始まり、顧客情報を利用するコア業務へも広がりつつあります。一方で、顧客に生成AIの出力を直接見せる使い方は少数という点も、利用者にとって重要です。ニュースで「金融AI」という言葉を見ても、すぐに自分の銀行アプリの画面がAIに全面的に変わった、という意味ではありません。
この違いを押さえると、必要以上に期待したり、逆に一律に不安になったりせずに済みます。たとえば、社内担当者が文書の下書きにAIを使うことと、利用者が画面上のAI案内からローンや投資信託の条件を受け取ることでは、影響の範囲が違います。後者では、説明の正確さ、画面上の表示、質問の受け止め方、有人対応への切替など、利用者に直接関わる確認項目が増えます。
AIの採用は「人がいなくなる」ことと同じではありません。むしろ、AIの回答を誰が点検するのか、重要な手続きはどの画面や担当者が確定するのか、困った人がどこへ連絡できるのかを、より明確にする必要が出てきます。便利さを感じる場面ほど、利用者が最終確認を行う場所を見失わないことが大切です。
まず区別したい「案内・補助」と「個別の判断」
金融サービスでAIを使う場面を考えるときは、AIが何をしているかを大きく二つに分けると理解しやすくなります。一つは、一般的な案内や情報整理の補助です。たとえば、住所変更の必要書類を示す、用語を平易に説明する、よくある質問から該当しそうなページを探す、といった仕事です。こうした案内でも、画面の表示時点や最新の条件に注意は必要ですが、利用者が公式の手続きページへ進む入り口として役立つことがあります。
もう一つは、個人の資産、信用、保険、生活設計に影響する判断です。ローンの可否や条件、保険金の支払い、投資商品の選択、損失への対応、本人確認の結果などは、一般的な説明とは重みが異なります。AIが情報を整理したり候補を出したりすることがあっても、その出力だけで結論にしてよいとは限りません。個別の事情、最新の規約、法令、審査基準、手続きの進行状況を、人と公式の記録で確かめる必要があります。
利用者側で見分ける目安は、「この回答をもとに、お金が動くか」「契約上の権利や義務が変わるか」「後で訂正しにくいか」です。どれか一つでも当てはまるなら、AIの案内は調べるための手掛かりにとどめ、確定画面、契約書面、公式の問い合わせ窓口まで進みましょう。チャットで「できます」「問題ありません」と表示されても、それが正式な受付・審査・契約完了を意味するとは限りません。
たとえば、投資信託についてAIに質問して得た一般的な説明は、商品の値動きや損失可能性を理解する助けにはなります。しかし、購入が自分に合うか、いつ売買するか、税金がどうなるかは、家計、資産構成、取引状況、制度の条件で変わります。AIの回答を投資助言や将来の保証として受け取らないでください。ローン、保険、相続、税務でも同じです。迷ったときは、金融機関や資格を持つ専門家など、内容に応じた相談先を利用しましょう。
個人情報は「入力してよいもの」と「送らないもの」を分ける
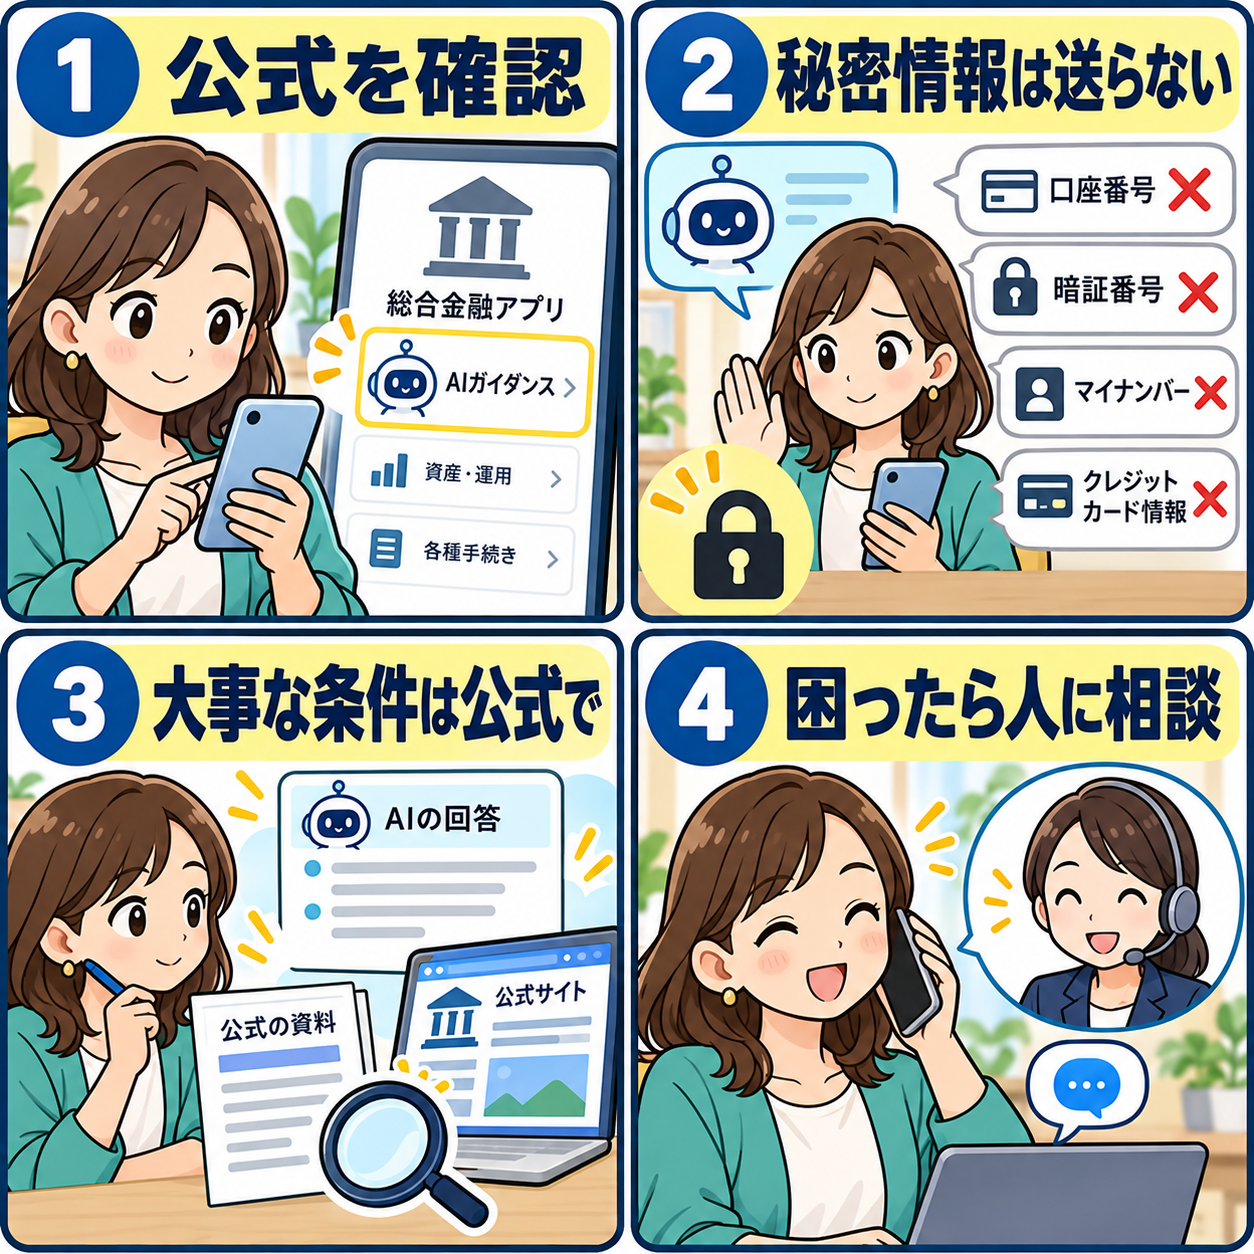
AI案内を使うときに最も気を付けたいのは、質問文に含める情報です。便利な回答を求めるあまり、口座番号、暗証番号、ログインID、パスワード、ワンタイムパスワード、カード番号、本人確認書類の画像などを入力してはいけません。金融機関の正規の画面であっても、通常、案内チャットに暗証番号や認証コードを送る必要がある場面は考えにくいものです。これらを求めるメッセージが来た場合は、画面を閉じ、アプリやブックマークから公式サイトを開き直して確認してください。
また、氏名、住所、電話番号、生年月日、勤務先、資産額、病歴、家族構成、取引内容なども、質問に不要なら入れないほうが安全です。「住宅ローンの返済が苦しいときの一般的な相談先を知りたい」のように、まず状況を抽象化して尋ねる方法があります。契約番号や具体的な取引を確認する必要が出たときは、AIチャットではなく、ログイン後の正規の問い合わせフォーム、電話、店舗など、本人確認を前提に用意された公式経路を使うのが基本です。
ここで重要なのは、生成AIを使うすべての金融サービスが同じ仕組みではないことです。入力内容の保存、学習利用の有無、外部事業者との関係、利用できる機能、利用規約はサービスごとに異なります。画面に「AI」「チャット」「自動応答」と書かれていても、どの情報がどの目的で扱われるかは一律に決めつけられません。利用前に、プライバシーポリシー、チャットの注意書き、利用規約、データの取扱いに関する説明を確認しましょう。
日銀の調査でも、情報管理、実務ルール、ガバナンス、委託先の管理、セーフティ・セキュリティが論点として挙げられています。これは利用者が金融機関の内部管理を自分で評価しなければならない、という意味ではありません。利用者としては、少なくとも「公式サービスなのか」「何を入力しないべきか」「回答はどの情報を根拠にしているか」「人に切り替える方法があるか」を見れば、リスクを減らせます。
AIの回答は便利でも、最新の公式条件と照らし合わせる
生成AIは自然な文章で答えるため、もっともらしく見えることがあります。しかし、回答が簡潔で自信ありげだからといって、最新の規約や個別の契約状況まで正確に反映しているとは限りません。情報が古い、質問の意図を取り違える、例外条件を落とす、一般的な説明を個別の結論のように受け取らせる、といった可能性があります。日銀も、生成AIには情報漏えいリスクだけでなく、出力と挙動の不確実性という特有のリスクがあると指摘しています。
特に確認を省かないほうがよいのは、金利、手数料、為替レート、解約条件、補償の対象、本人確認、キャンペーンの適用、注文の約定、支払い期日、税金などです。これらは変更されたり、利用者の状況で条件が変わったりすることがあります。AIの説明で概要をつかんだら、次に公式サイトの該当ページ、契約締結前交付書面、約款、取引画面、正式な通知を開く、という順番にすると安全です。
質問をするときも、答えを一つに決めさせる聞き方より、確認先を聞くほうが役立ちます。たとえば「私のローンは繰上返済すべきですか」ではなく、「繰上返済を検討するときに、手数料・返済期間・金利タイプのどこを確認すればよいですか」と尋ねる。あるいは「この保険は必ず支払われますか」ではなく、「保険金請求の対象や必要書類を公式に確認する場所を教えてください」と尋ねる。こうすれば、AIを最終判断者ではなく、確認作業を助ける案内役として使えます。
回答画面にリンクや出典が表示される場合も、リンク先のドメインと更新日を見ましょう。金融機関名に似せたサイトや広告ページへ誘導されることもあるため、検索結果やメッセージのリンクをそのまま開くより、公式アプリ、公式サイトのブックマーク、公式の電話番号から入口を作るほうが安心です。金融庁も、偽サイトやフィッシングによるインターネット取引の不正アクセスについて注意を呼びかけています。金融庁の注意喚起も定期的に確認してください。
「人に相談できるか」はサービス選びと利用時の大事な確認点
AI案内で自己解決できる場合もありますが、すべての質問をチャットだけで終わらせる必要はありません。説明が分かりにくい、回答が画面ごとに違う、個別の取引に関わる、急いで停止や訂正をしたい、被害の疑いがある、といったときは、人が対応する窓口を使うべきです。AIと有人窓口は競争するものではなく、役割を分けて使うものだと考えるとよいでしょう。
確認しておきたいのは、チャット画面から有人担当へ進む方法、受付時間、電話がつながりにくいときの代替手段、緊急時の連絡先です。たとえば不審なログイン通知、身に覚えのない取引、誤送信の可能性、カードやスマートフォンの紛失などは、AIに説明文を作らせるより先に、公式の緊急連絡先や利用停止手続きへ進む必要があります。連絡先を検索で探す場合も、広告表示や偽ページに注意し、カード裏面、アプリ内、公式サイトの「お問い合わせ」から確認してください。
説明を受けるときには、重要な点を言い換えて確認するのも有効です。「つまり、私の場合はこの書類を出せばよいのですか」「この手続きは今日中に完了しないと不利益がありますか」「この説明は一般論ですか、それとも私の契約に適用されますか」と質問すると、一般的な案内と個別の手続きの境目を確かめやすくなります。AIの画面でも有人窓口でも、分からないまま承諾や送信を急がないことが基本です。
高齢の家族や、スマートフォン操作に慣れていない人がいる場合は、本人の意思とプライバシーを尊重したうえで、公式アプリの入口、問い合わせ先、緊急連絡先の探し方を一緒に確認しておくと役立ちます。ただし、家族であってもID、パスワード、認証コードを共有することは避けましょう。サポートする人が代わりにログインするのではなく、正規の代理手続きや相談制度があるかを金融機関へ確認するほうが安全です。
AI案内を使う前後のチェックリスト
生成AIを含むチャット案内を利用するときは、難しい技術知識がなくても、次の順番で確認できます。
- 入口は公式アプリ、公式サイトのブックマーク、契約書面に記載された連絡先か
- 質問に、暗証番号、パスワード、認証コード、カード番号、本人確認書類の画像を入れていないか
- 氏名や口座番号などは、本当にその画面で必要な情報か
- 画面の回答は一般的な案内か、正式な手続き・契約の結論か
- 金利、手数料、補償、期限、注文、解約など重要な条件を、最新の公式資料で見直したか
- 身に覚えのない通知や取引、急かす表示があるときに、画面内のリンクではなく公式窓口へ進めるか
- 困ったときに人へ相談する方法と、営業時間外の連絡先を把握しているか
このチェックリストは、AIそのものを疑うためのものではありません。便利な案内を使いながら、情報を渡しすぎない、回答を鵜呑みにしない、問題が起きたときに人へつながる、という基本を保つためのものです。金融機関が生成AIをどの業務に使うかは今後も変化しますが、利用者に必要な確認の軸は大きく変わりません。
金融機関側に期待されるリスク管理と、利用者が見られること
日銀の調査では、情報管理や実務ルールの整備は相応の金融機関で進んでいる一方、ガバナンス、第三者に関するリスク管理、セーフティ・セキュリティには改善の余地がある、または検討中とする回答が多いとされています。さらに、人材育成、データやIT基盤の整備、サイバー攻撃への対応も今後の課題として意識されています。生成AIは機能の追加が速く、外部の技術やサービスとつながる場合もあるため、一度ルールを作れば終わりではありません。
利用者は、こうした内部体制を詳細に監査する立場ではありません。それでも、サービスを使う前に公開情報から確認できることはあります。AIが関与する場合の説明があるか、データの取扱いが書かれているか、利用規約の更新を知る方法があるか、質問や異議を人に伝える窓口があるか、障害や不正利用のときの案内が見つけやすいか、といった点です。説明が見つからない、内容が理解できない、重要な操作を急かされると感じる場合は、利用を進めずに公式窓口へ確認しましょう。
また、AIが関与していると表示されていても、回答のすべてが自動生成とは限りません。反対に、AIという表示がなくても、裏側で情報の整理や振り分けに使われている可能性はあります。利用者にとって本当に重要なのは名称ではなく、どの情報を入力するか、誰が最終的に手続きを受け付けるか、誤りがあったときに訂正・相談できるかです。分かりやすい説明と人へのアクセスがあることは、安心してサービスを使うための土台になります。
画面に違和感があるときの行動を決めておく
金融機関を名乗るAIチャットや案内画面で、少しでも違和感があれば、その場で個人情報を補ったり、表示されたリンクを開いたりしないことが重要です。たとえば「今すぐ認証しないと利用停止になる」「このチャットに認証コードを送れば復旧できる」と急がせる表示、普段と違う日本語や画面デザイン、検索広告から開いた見慣れないURL、電話番号だけが案内される画面は、いったん立ち止まる理由になります。正規サービスかを画面の見た目だけで判断するのは難しいためです。
確認の順番は、アプリをいったん閉じる、普段使う公式アプリや保存済みの公式サイトを自分で開く、そこで同じお知らせや手続きが出ているかを見る、という流れが基本です。もし身に覚えのない取引やログイン通知があるなら、チャット上の説明を読み続けるより、公式の緊急連絡先や利用停止の案内を優先してください。問い合わせるときには、いつ、どの画面で、何が表示されたかをメモやスクリーンショットで残すと、担当者に状況を伝えやすくなります。ただし、口座番号や認証情報が映っている画像を第三者へ送らないよう注意しましょう。
このような手順は、AIが使われていない従来のメールやSMS、ウェブサイトにも共通します。技術の名前に振り回されるより、「秘密情報を求められていないか」「自分から公式の入口を開いたか」「人の窓口で確かめられるか」という三つの問いを持つことが、日々の金融サービス利用で役立ちます。
まとめ:AIは「確認を助ける案内役」として使う
金融機関での生成AI活用は、事務処理から顧客情報を扱う業務へ広がりつつあります。利用者にとっては、案内を受けやすくなる可能性がある一方、入力する情報、回答の位置づけ、公式条件との照合、有人窓口への切替を意識することが欠かせません。
特に大切なのは、秘密情報を入力しないこと、AIの回答を契約や投資・借入の結論にしないこと、金利や手数料などの重要条件を公式資料で確認すること、困ったときは公式の有人窓口へ進むことです。AIに答えを決めてもらうのではなく、必要な情報を探し、確認すべき場所へたどり着くための案内役として使う。この距離感が、便利さと安全性を両立しやすくします。
金融サービスの仕様や利用規約は更新されることがあります。利用する前には、各社の最新の公式情報を確認し、身に覚えのない連絡や取引があれば、メッセージ内のリンクを使わず、公式アプリ・公式サイト・書面記載の連絡先から早めに相談してください。