プルデンシャル生命保険に関する不祥事報道を見て、「自分の保険契約は続けてよいのか」「担当者から来た連絡は信用してよいのか」と不安になった人もいるでしょう。こうしたとき、記事の見出しやSNSの情報だけから、すぐに解約・送金・契約変更を決める必要はありません。報道で公表された事実、手元にある自分の契約、今後の連絡先を切り分けることが、落ち着いて判断するための最初の一歩です。
プルデンシャル生命保険は2026年10月8日、社外特別調査委員会の調査報告書の公表と、お客さま本位の業務運営に向けた取り組みを公表しました。同日には、元営業社員による不適切な金銭受領事案についても、同社が把握している事案と問い合わせ先を公表しています。同社の発表は、すべての契約者に同じ問題が起きていることや、すべての保険契約の効力に影響があることを意味するものではありません。一方、契約者が自分の契約書類、保険料の支払方法、正規の相談先を確認する意義はあります。
この記事は、同社の公表を入口に、生命保険契約者が一般的に確認したい項目を整理したものです。個別の保険金請求、契約の継続・解約・乗り換え、補償の対象、税金、相続、損害への対応は、契約内容や事実関係で結論が変わります。決めつけず、保険会社の正規窓口や必要に応じて専門家へ相談してください。
まず確認したい結論:報道の内容と自分の契約を同じにしない
不祥事に関する報道には、調査報告書、会社の説明、被害補償の進捗、行政の対応、第三者の解説など、複数の情報が混在します。見出しだけで「自分の保険は無効になった」「保険料を払わなくてよい」「必ず補償される」と受け取ることはできません。生命保険は、商品名、契約日、保障内容、保険料の支払方法、契約者・被保険者・受取人の関係などによって、確認すべき点が異なるからです。
2026年10月8日付のプルデンシャル生命保険の公表では、元営業社員が会社の制度や事業に関連すると装って金銭を受領した事案について、同社が概要を説明しています。同社は、会社が認めた生命保険商品やサービス以外の金融商品等の販売は実施しておらず、社員による個人的な投資勧誘や顧客との金銭貸借も禁止していると記載しました。この説明から直ちに、あらゆる担当者との連絡が危険だと結論づけるのではなく、「保険契約そのものの連絡」と「保険会社を名乗る個人的な投資・送金の話」を分けて確認することが重要です。
同社は同日に補償の進捗状況も公表していますが、補償の有無や金額は個別の事情を確認して判断する仕組みだと説明しています。過去のニュースや他人の体験談だけを根拠に、自分が対象になる、ならないと判断することは避けましょう。連絡を取る場合は、受け取ったメッセージのリンクや電話番号ではなく、自分で公式サイト、保険証券、契約者向け書類から探した窓口を使うのが基本です。
大事なのは、今日すぐに結論を出すことではありません。まずは、確認済みの事実、手元の契約情報、まだ分からないことを紙やメモに分けます。例えば「10月8日に会社の公表を読んだ」は事実です。「自分の契約番号と商品名は何か」は証券で確認する項目です。「以前の担当者の説明が該当するか」は、記録を添えて公式窓口へ相談する項目です。このように分けると、うわさに引っ張られずに進められます。
プルデンシャル生命保険の公表で確認できる範囲
同社の2026年10月8日のニュースリリースでは、社外特別調査委員会から受領した調査報告書を公表したこと、個人情報などを保護するため報告書の一部に非開示措置を施していることが示されています。会社は、調査報告書とともに、お客さま本位の業務運営の徹底に向けた取り組みを公表しています。調査報告書を読む場合も、引用された一部だけではなく、会社が公表している資料の日時、対象範囲、注記を確認することが大切です。
また同日の別資料で、元営業社員による不適切な金銭受領事案の概要が公表されました。資料には、会社の制度や事業に関連すると装った投資話や、顧客からの金銭受領に関する事案が記されています。会社は、心当たりがある人や類する行為を受けた人に対し、同社またはお客さま補償委員会への連絡を案内しています。これは、個別の事実を確認して対応するための窓口です。
ここで注意したいのは、「元営業社員による事案」という公表を、すべての営業担当者、すべての保険商品、すべての契約に当てはめないことです。また、ニュースに出た金額・人数を、自分の契約の保険金額、解約返戻金、将来の受取額と混同してはいけません。それぞれの数字が何を示すのかは、資料ごとに異なります。保険の保障や契約の状態は、保険証券、契約内容のお知らせ、正規の契約者サイト・窓口で確認します。
不安を感じたときほど、「公式が言っていること」と「公式がまだ言っていないこと」を分けましょう。会社が調査中としている事項について、外部の投稿が推測で補うことがあります。しかし、個別の責任、補償、保険金の支払い、法的な評価は、当事者・会社・関係機関が確認する事柄です。記事を読んだだけで送金を求める人、保険を急いで解約するよう迫る人、特定の商品へ乗り換えるよう勧める人には、特に慎重になる必要があります。
確認項目1:保険証券で「自分の契約」を把握する
最初に見るのは、ニュース記事ではなく、手元の保険証券や契約内容のお知らせです。確認したいのは、保険会社名、商品名、証券番号、契約者、被保険者、受取人、保障の開始日、保険料の支払方法、次回払込日、登録している連絡先です。家族が契約者で自分が被保険者になっている場合や、複数の保険を別の時期に契約している場合もあるため、一件ずつ分けて確認します。
証券がすぐ見つからない場合、慌てて届いたメールのリンクからログインしないでください。公式サイトを自分で開き、すでに使っている正規の契約者向け手続きの入口を利用するか、証券に記載された窓口へ連絡します。以前のパンフレット、担当者の名刺、古いメールに載った番号は、最新ではない可能性があります。公式サイトの案内と照合してから使うと安心です。
保険料を口座振替、クレジットカード、勤務先の制度などで支払っている場合も、支払方法と次回の予定を記録します。報道を理由に、引落しを止めたり、カード会社へ一律に取消しを求めたりすると、契約の失効や保障への影響につながる可能性があります。支払いを続けるべきか変更すべきかは、商品・契約時期・猶予期間などで異なります。実際に変更する前に、正規の窓口で契約への影響を確認してください。
契約情報を家族と共有する必要がある場合も、証券番号、住所、生年月日、口座情報などを、グループチャットや不特定多数が見られるクラウドにそのまま送らないようにします。共有先と保管場所を必要最小限にし、正規の本人確認を経て手続きを進めます。保険の見直しを検討する場合でも、まず「今ある契約で何が保障され、どの手続きが予定されているか」を知ることが先です。
確認項目2:担当者からの連絡と個人的な金銭の話を分ける
保険の担当者から、契約内容の確認、住所変更、保険料控除証明書、給付金請求の案内など、正規の連絡があること自体は珍しくありません。重要なのは、連絡の内容が自分の保険契約に結び付いているか、正規の経路で裏付けを取れるかです。とくに、保険以外の投資話、会社の事業への出資、個人口座への振込、現金の預かり、金銭の貸し借りを持ちかけられた場合は、その場で応じないようにします。
プルデンシャル生命保険の10月8日付資料は、会社が認めた生命保険商品やサービス以外の金融商品等の販売は実施していないこと、社員による個人的な投資勧誘や顧客との金銭貸借は禁止していることを案内しています。たとえ長年の担当者であっても、「今だけ」「会社にも内緒」「この電話で決めて」と急がせる説明は、正規の契約手続きとは分けて考えましょう。
確認するときは、相手から示された番号に折り返すのではなく、保険証券や公式サイトの連絡先へ自分から電話します。担当者の氏名、連絡日時、説明内容、提示された商品名、振込先、残っているメールや書面を控え、正規窓口に「この案内は会社の正式なものか」と確認します。録音や画面保存をする際は、相手方の個人情報をむやみに第三者へ公開せず、相談先へ必要な範囲で伝えます。
すでに送金してしまった、契約書類とは違うお金のやり取りをした、説明内容が思い出せないという場合も、一人で結論を出さないでください。会社が案内する窓口へ事実関係を相談し、必要に応じて消費生活センター、警察、弁護士など適切な相談先につなげます。誰に相談するかは状況によって異なるため、この記事は個別の対応や補償の見通しを約束するものではありません。
確認項目3:保険金・給付金の請求と不祥事の相談を混同しない
病気やけが、死亡、入院、満期などで保険金・給付金を請求したい人は、通常の請求手続きと、不祥事に関する相談を混ぜない方が整理しやすくなります。請求には、対象となる保障、請求期限、必要書類、医療機関の証明、受取人の確認などが関係します。ニュースを見たことだけで、請求が自動的に止まる・認められる・優先されるとはいえません。
まず、自分が請求したいのは何かを明確にします。例えば、入院給付金なら入院日・退院日・治療内容、死亡保険金なら被保険者・受取人・必要書類、満期保険金なら契約の満期日と受取方法といった情報を、正規の請求窓口で確認します。担当者との過去のやり取りに不安がある場合でも、請求に必要な事実を記録し、会社のカスタマーサービスなど別の正規窓口に相談できます。
会社が補償委員会を設けていることと、通常の保険金・給付金の支払いが同じ基準で決まることは別です。同社の公表資料では、補償の要否や補償額などについて個別の事情を確認し審査・判断する旨が説明されています。自分のケースがどの窓口に該当するか分からない場合は、事情を短く整理して連絡し、どの手続きに進むべきか案内を受けましょう。
家族の契約で請求を行う場合、契約者と受取人が異なることがあります。本人確認書類や戸籍など、手続きに必要な資料は、相手から突然送られてきたフォームへアップロードせず、公式の案内を確認して提出します。急ぎの医療・介護・生活費の問題がある場合は、保険手続きだけで解決しようとせず、医療機関、自治体、社会福祉協議会など、目的に合った相談先も検討してください。
確認項目4:相談先を目的別に使い分ける
相談先は一つではありません。契約内容、保険料、請求手続き、担当者からの不審な勧誘、会社との個別の行き違いでは、確認する相手や持参する資料が変わります。最初の入口としては、保険会社の公式カスタマーサービスや、会社が案内している特設窓口が考えられます。連絡前に、契約番号、氏名、生年月日、連絡先、相談したいこと、いつ誰から何を言われたかを簡潔にメモしておくと、説明しやすくなります。
プルデンシャル生命保険の10月8日付資料は、カスタマーサービスセンターと、お客さま補償委員会特設問い合わせ窓口を掲載しています。受付時間や番号は変更されることがあり得るため、ここでは番号を転載せず、同社の最新の公式公表または公式サイトで確認してください。受信したSMSや検索広告の電話番号からではなく、自分で公式ページを開いて確認することが重要です。
金融庁の「金融サービス利用者相談室」は、保険商品・保険制度等を含む一般的な相談を受け付け、個別トラブルについては話を聞いた上で他機関の紹介や論点整理の助言を行うと説明しています。一方、同相談室はあっせん・仲介・調停を行う機関ではありません。何を解決したいのかに応じ、保険会社の窓口、指定紛争解決機関、消費生活センター、弁護士などの案内を確認してください。
相談の際は、事実と希望を分けて伝えます。「いつ、誰から、何を説明されたか」「どの書類やメッセージがあるか」は事実です。「契約を維持したい」「説明を確認したい」「請求手続きを知りたい」は希望です。最初から相手の違法性や補償額を断定せず、資料を基に質問すると、必要な手続きにつながりやすくなります。相談記録として、日時、担当者名、案内内容、受付番号、次に必要な書類を残しましょう。
不審な連絡を受けたときの安全な確認手順
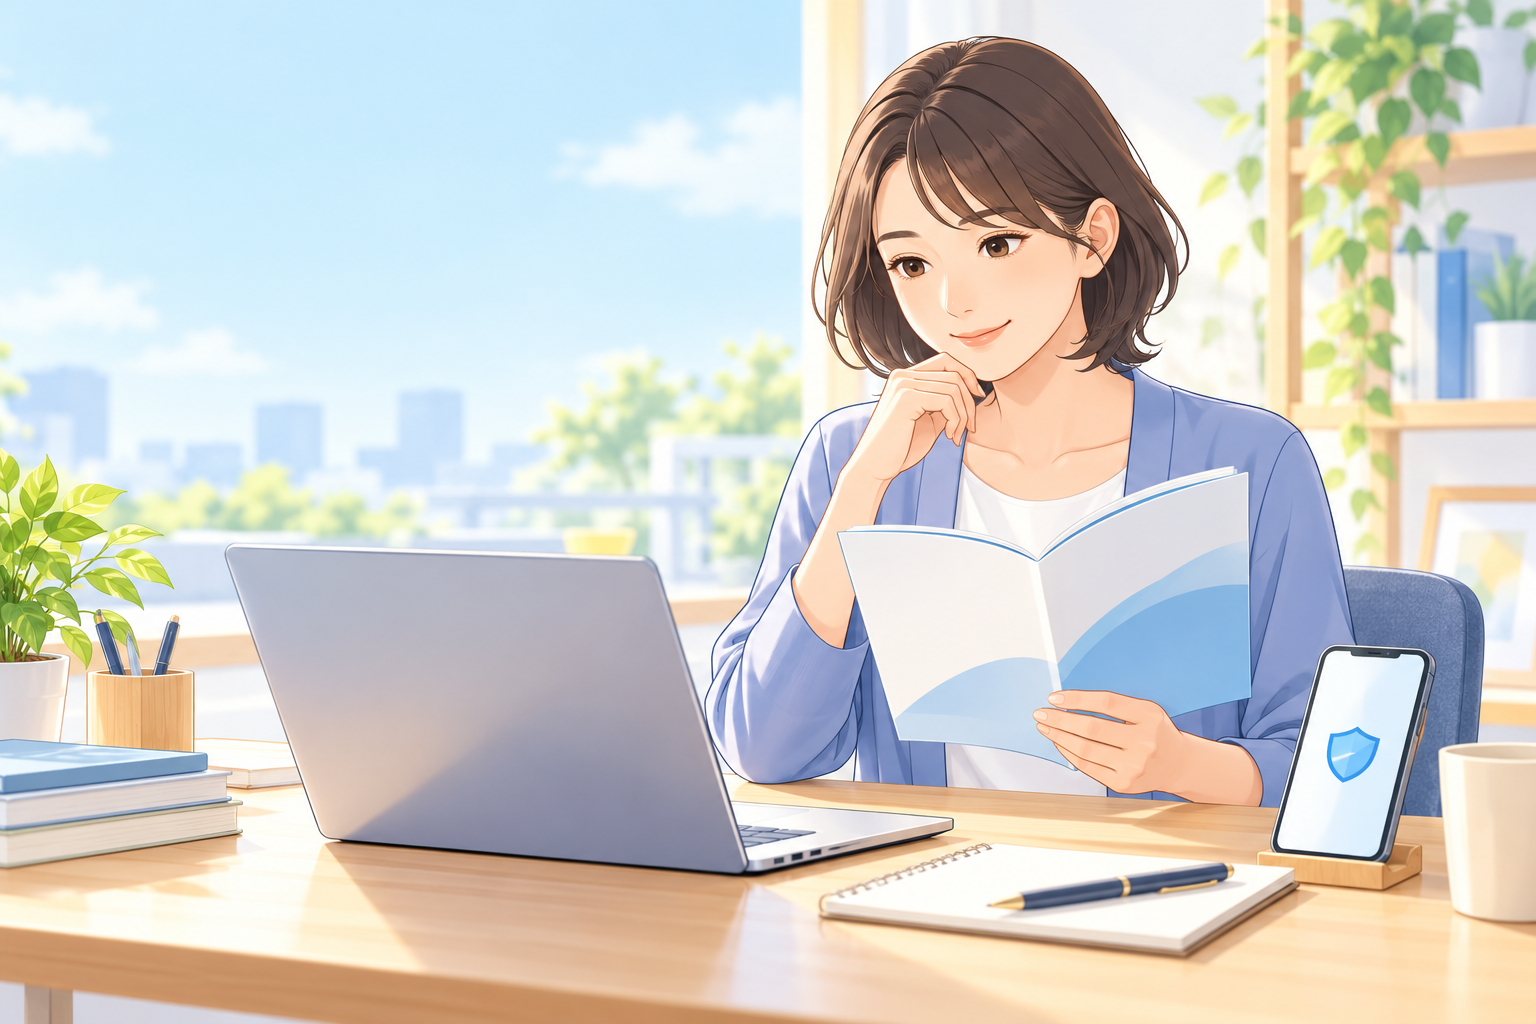
不祥事が注目される時期は、「返金手続き」「特別な補償」「至急の契約変更」を装う連絡が増えるおそれがあります。メールのロゴ、丁寧な文章、表示された電話番号だけでは、正規の連絡かを判定できません。リンクを開く前、添付ファイルを保存する前、認証コードや個人情報を伝える前に、一度止まってください。
安全な順序はシンプルです。第一に、届いた連絡から直接操作しません。第二に、保険証券、ブックマークした公式サイト、公式アプリなど、自分で確認できる入口を開きます。第三に、そこに掲載された連絡先から、通知の内容や必要な手続きを照合します。電話中に「今すぐ認証コードを教えて」と言われても、正規の本人確認か分からない限り伝えないでください。
相手の説明に心当たりがある場合は、記録を残します。メールは削除せず保存し、電話なら日時・相手が名乗った氏名・要点をメモします。ただし、疑わしいURLを友人や家族に転送して確認を頼むことは避けましょう。転送先の人が開いてしまうリスクがあるためです。保険会社の正規窓口へ相談する際に、必要な範囲で示せば十分です。
口座番号、カード情報、本人確認書類の画像、ワンタイムパスワードをすでに渡してしまった場合は、慌てて相手とやり取りを続けず、関係する金融機関・カード会社・保険会社の正規窓口へ連絡してください。金銭被害や脅しを伴う場合は警察への相談も検討します。具体的な被害回復や補償は、事実関係と各機関の手続きによるため、ネット上の一般論で判断しないことが重要です。
よくある質問
不祥事報道があれば、生命保険をすぐ解約した方がよいですか?
一律にはいえません。解約すると保障がなくなったり、再加入時の健康状態・年齢によって条件が変わったり、解約返戻金が払込保険料を下回ったりする場合があります。一方で、契約内容の確認や相談をしたい事情があることも自然です。まず保険証券で保障と支払状況を確認し、正規窓口に解約・継続・変更それぞれの条件を質問してから判断してください。
担当者から別の投資話を持ちかけられました。保険会社の商品ですか?
相手の説明だけでは判断しないでください。プルデンシャル生命保険は、会社が認めた生命保険商品やサービス以外の金融商品等の販売は実施していないこと、社員による個人的な投資勧誘や顧客との金銭貸借は禁止していることを公表しています。送金や署名をする前に、保険証券または公式サイトで確認した連絡先から、会社の正式な案内かを照合しましょう。
保険金の請求中ですが、報道の影響で手続きは止まりますか?
個別の請求状況は、外部から判断できません。請求番号、提出済みの書類、案内された次の手続きを確認し、会社の正規の請求窓口へ問い合わせてください。不安な連絡を受けた場合も、通常の請求手続きに必要な個人情報を、受信メッセージのリンクから入力しないようにしましょう。
どこに相談すればよいか分かりません。
契約内容や請求手続きなら保険会社の正規窓口、担当者との金銭のやり取りに心当たりがあるなら会社が案内する相談窓口、一般的な金融サービスの相談なら金融庁の相談室など、目的に応じて入口を選びます。個別の法的判断や紛争解決が必要な場合は、案内された指定紛争解決機関や専門家への相談を検討してください。
まとめ:契約情報、正規窓口、記録の三つをそろえる
プルデンシャル生命保険の不祥事報道を見たときは、報道の内容を自分の契約にそのまま当てはめず、まず保険証券を確認します。次に、担当者からの連絡と個人的な金銭の話を分け、少しでも不自然なら正規の窓口から照合します。そして、相談した日時と案内内容を残します。
解約、送金、契約変更、補償の判断を急がせる連絡ほど、いったん止まって確認する価値があります。公表資料の更新を確認しつつ、自分の契約に関する事実は契約書類と正規窓口で確かめてください。個別の保険・お金・法律の判断は、事情に応じた専門家や公的な相談先とともに進めることが安全です。