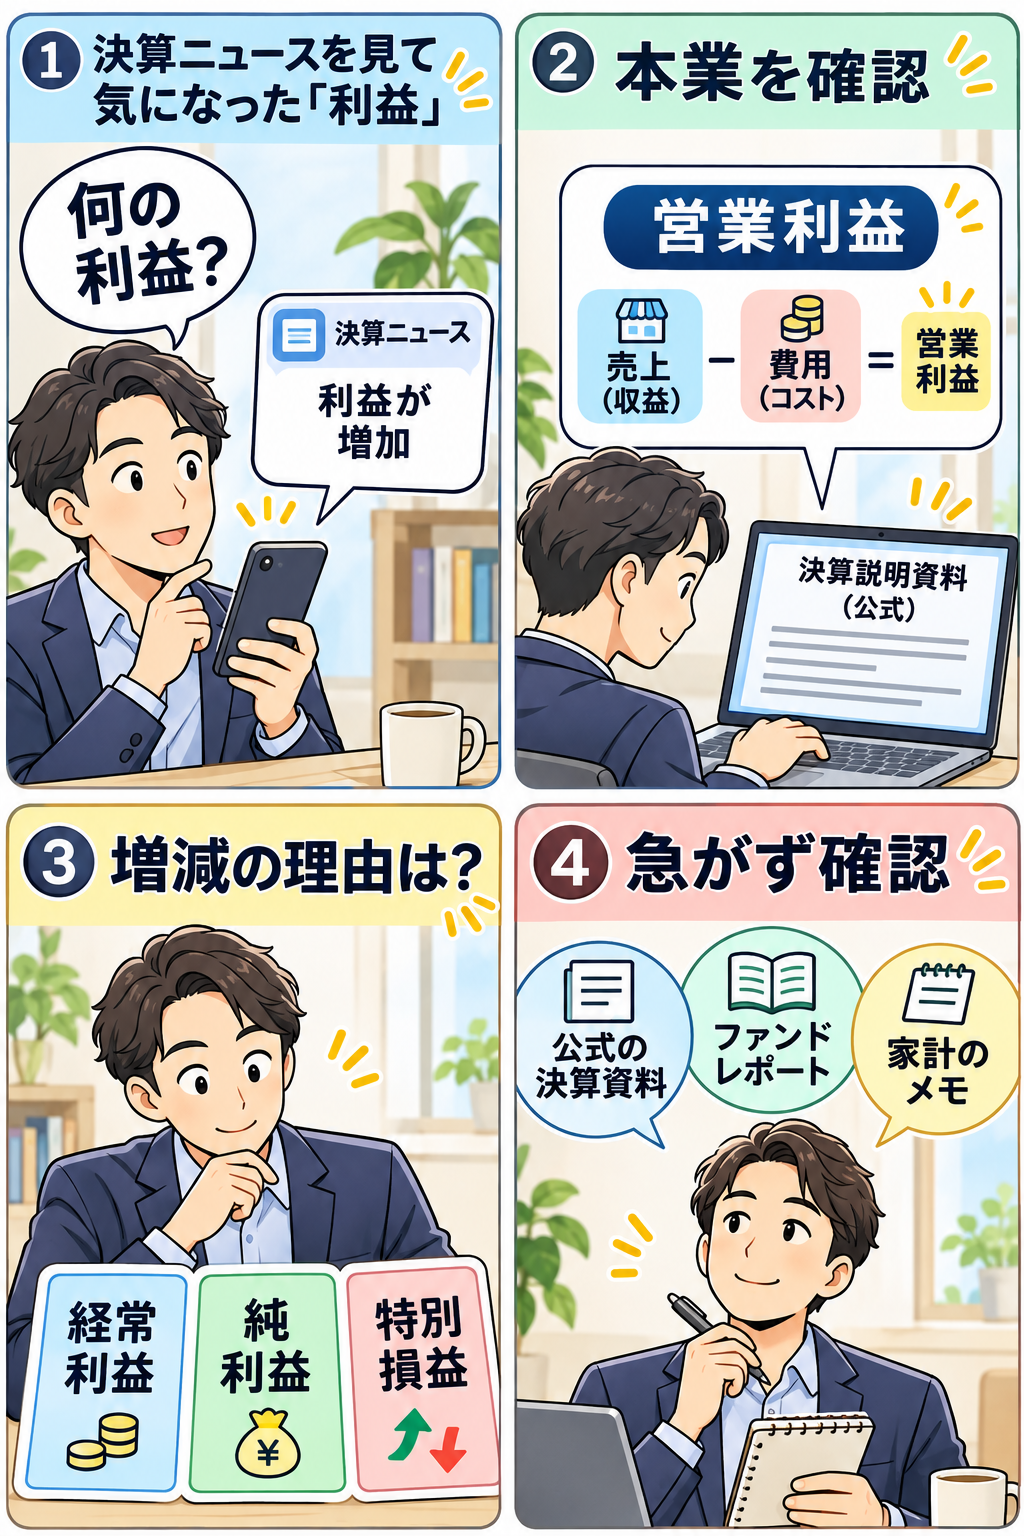
決算シーズンになると、「利益が過去最高」「利益が前年より減少」といった見出しをよく見かけます。しかし、同じ「利益」という言葉でも、営業利益、経常利益、純利益では含まれる範囲が違います。見出しの数字だけを見て企業の調子や自分の保有資産への影響を決めると、数字が示していない事情まで読み込んでしまうことがあります。
この記事では、決算ニュースを初めて読む人が、営業利益・経常利益・純利益をどのように区別すればよいかを整理します。個別株の購入・売却、投資信託の解約、融資や住宅ローンなどの判断を勧める内容ではありません。実際の投資や契約に関する行動は、各社・各金融機関の最新の公式資料、注文状況、契約条件を優先してください。
大切なのは、三つの利益に「一番正しい数字」という順位を付けることではありません。何の活動による数字か、どの期間の実績か、前年同期や会社予想と比べてどう変わったのか、そして増減の理由は何かを、資料の中で分けて確認することです。まずは見出しを読んだあとに戻る場所として、決算短信や決算説明資料を開く習慣を作りましょう。
「利益が増えた」の前に、数字の名前を確かめる
企業の決算では、売上高(会社によっては売上収益)と、利益に関する複数の数字が並びます。売上高は顧客に商品・サービスを提供して得た収入の規模を示す入口です。一方、利益はそこから仕入れ、製造、販売、人件費、研究開発、利息、税金など、さまざまな費用や収益を反映した後の数字です。売上が増えても費用の増え方が大きければ利益は減ることがあり、売上が減ってもコスト構造の変化などで利益が増えることもあります。
ここで注意したいのは、企業によって採用している会計基準や開示の表示が異なることです。日本基準の損益計算書では営業利益、経常利益、税引前当期純利益、親会社株主に帰属する当期純利益などが見られます。国際財務報告基準(IFRS)を使う企業では、営業利益に相当する指標の名称や表示順が異なる場合があります。記事の見出しに「純利益」とあっても、元の決算資料では「親会社の所有者に帰属する当期利益」など別の表記かもしれません。
数字の表記が少し違っても、最初にやることは共通です。資料の表題、対象期間、単位、連結か単体かを確認します。「2026年3月期第2四半期」のような資料なら、何月から何月までの累計実績か、四半期単独の数字か、会社の通期予想かを見ます。単位が百万円、億円、千円のどれかによって桁も変わります。連結決算はグループ全体、単体決算は原則として親会社単独の内容であり、同じ企業名でも数字の範囲が同じとは限りません。
決算情報の一次資料を探すなら、上場企業は会社のIRページに加え、東京証券取引所の適時開示情報閲覧サービス(TDnet)を確認できます。有価証券報告書など、より詳しい開示書類は金融庁のEDINETで検索できます。ニュースは入口として便利ですが、数字の意味や注記まで確かめるには、元の資料に戻ることが欠かせません。
1項目目:営業利益は「本業に近い収益力」を見る入口
営業利益は、一般に、会社が主な事業で得た売上から、商品・サービスを提供するための費用と販売・管理にかかる費用を差し引いた後の利益です。小売業なら仕入れ、人件費、店舗運営費、物流費など、製造業なら原材料費、工場の費用、販売費や研究開発費などが関わります。サービス業でも人件費、システム費用、広告宣伝費、拠点の費用などが利益に影響します。
そのため営業利益は、「本業がどれだけもうかったか」を考える入口として使われます。ただし、営業利益だけで企業の競争力や将来性を断定することはできません。本業の範囲そのものが会社によって異なり、事業再編や会計方針の変更、販売時期、季節性、為替、原材料価格、料金改定など、多くの要因で変動するからです。前年同期比で営業利益が増えていても、前年が一時的に低かった可能性や、比較対象の期間が特殊だった可能性があります。
営業利益を見るときは、売上高と一緒に確認すると整理しやすくなります。たとえば、売上高が増えたのに営業利益が減っている場合は、原価や人件費、物流費、投資負担などが増えているかもしれません。逆に売上高が横ばいでも営業利益が増えているなら、商品構成、価格、固定費、事業の入れ替えなどが影響している可能性があります。ここで「だから良い」「だから悪い」と結論付けるのではなく、会社が説明資料で挙げている理由を探すことが次の作業です。
とくに四半期の数字は、季節性の影響を受けます。冷暖房関連の商品、年末商戦、年度末に集中する受託業務、旅行需要、農産物の収穫時期など、業種によって売上や費用が動く時期は違います。四半期単独の増減と、上期・累計・通期の見通しを同じ意味に扱わないようにしましょう。前年の同じ四半期、前年同期の累計、前四半期との比較のどれを使っているかも、表の見出しで確かめます。
また、「営業利益率」という言葉を見かけることがあります。これは売上高に対する営業利益の割合を表すことが多く、規模の異なる企業を比べる際の手掛かりになります。ただし、業種やビジネスモデルが違えば必要な設備、人員、在庫、広告費も異なります。割合が高いか低いかだけで優劣を決めるのではなく、同じ企業の推移や、事業内容の近い企業との比較に限定して慎重に読みましょう。
2項目目:経常利益は、財務面などを含む「通常の活動」の数字
経常利益は、日本基準の決算でよく出てくる利益です。営業利益に、受取利息・受取配当金などの営業外収益を加え、支払利息などの営業外費用を差し引いて示されます。会社の通常の活動を、主な事業だけでなく資金調達や保有資産から生じる収益・費用も含めて見るための数字、と理解すると大まかな位置づけをつかみやすくなります。
営業利益と経常利益の差が大きいときは、営業外収益・営業外費用の内訳を確認するのが基本です。借入金などにかかる支払利息、為替差損益、持分法による投資損益、受取配当金などが例として挙げられます。ただし、どの項目が大きいか、継続的に起きるか、どの会計基準でどう分類されるかは企業によって異なります。数字だけを見て理由を想像するより、決算短信の損益計算書、注記、説明資料の「増減要因」を確認してください。
たとえば金利や為替が話題になっているとき、経常利益の増減を一つのニュースだけで説明したくなるかもしれません。しかし、複数の通貨、取引条件、ヘッジの有無、海外子会社の業績、借入条件などが関係する企業もあります。外部環境の見出しと会社の決算数値を直結させず、会社がどの要因を挙げているか、前提となる為替レートや金利などを示しているかを資料で確かめましょう。
IFRSを採用する企業では、経常利益という段階を必ずしも同じ形で表示しません。このため、別の企業の決算記事を読むときに「経常利益が書いていないから比較できない」と焦る必要はありません。営業利益、金融収益・金融費用、税引前利益、当期利益など、資料が示している小計と説明を追い、その会社でどの利益段階を説明の中心にしているかを確認します。会計基準の違いを無視して、同じ名称の数字だけを横並びにするのは避けたいところです。
経常利益は、日常的な経営活動を広めにとらえる数字ですが、必ずしも現金の増減そのものではありません。利益が出ていても、売掛金、在庫、設備投資、借入金の返済などによって現金の動きは異なります。現金の状況を知りたい場合は、キャッシュ・フロー計算書や決算説明資料の資金に関する説明も別に確認します。利益と現金を同じものとして扱わないことが、数字を急いで解釈しないための助けになります。
3項目目:純利益は、税金や一時的な要因を含みうる最終段階の数字
純利益は、損益計算書の下のほうに示される利益で、税金などを反映した後の最終的な利益段階です。連結決算では「親会社株主に帰属する当期純利益」と表記されることが多く、非支配株主に帰属する部分を区別している場合もあります。ニュースで「最終利益」と呼ばれることもありますが、資料の正式な科目名を確認するほうが誤解を減らせます。
純利益は重要な数字ですが、「純利益だけを見ればよい」という意味ではありません。営業利益から純利益までの間には、営業外収益・費用、特別利益・特別損失、法人税等が反映されることがあります。たとえば資産の売却、事業の売却・再編、災害や訴訟に関する費用、減損損失、税金の影響など、通常の本業の売上・費用とは別の要因が大きくなることがあります。これらはすべて悪い・良いと一括りにできず、発生理由、金額、継続性、会社の説明を分けて読む必要があります。
「特別損益」という言葉が出たときは、名称の印象だけで一過性だと決め付けないことも大切です。会計上の分類や内容は資料で確認し、次の期に同じ規模で起きると想定できるのか、会社がどのように説明しているのかを読みます。逆に、特別損益があるから本業の状況は見なくてよい、ということにもなりません。営業利益、経常利益、純利益を同じ表の中で並べ、どの段階で増減が大きくなったかを見てから、注記や説明ページに進みましょう。
純利益の増減には税金も影響します。法人税等は利益の水準だけで単純に決まるわけではなく、繰延税金資産・負債、海外の税制、過去の損失、組織再編などが関係する場合があります。税率を掛け算すれば翌期の純利益を計算できる、と考えるのは危険です。税金について詳しく理解したいときは、企業の注記や有価証券報告書、税務当局・専門家の一次資料を確認し、一般的な記事を自分の申告や契約の判断にそのまま当てはめないでください。
純利益から配当や株価の方向を直ちに導くこともできません。配当は、会社の方針、利益剰余金、資金需要、取締役会などの決定、法令上の手続きなど、複数の条件に関わります。株価には業績以外にも市場全体、期待、金利、為替、需給、報道時点など多くの要素が影響します。決算の数字を学ぶ目的は、将来の値動きを言い当てることではなく、いま公表された資料がどこまでを示しているかを理解することです。
4項目目:増減率だけでなく「比較期間・会社予想・理由」をそろえる
決算記事では「営業利益が前年同期比30%増」のように増減率が強調されます。率は変化を見つけるきっかけになりますが、それだけでは比較の土台が分かりません。前年同期の利益額が小さければ、金額としては大きくない変化でも率は大きく見えることがあります。反対に、利益額が大きい企業では、率が小さくても金額の変化が大きい場合があります。率と金額、そして比較対象の期間を並べて確認しましょう。
次に、会社が通期予想を示しているか、今回の決算で修正しているかを確認します。通期予想は会社が一定の前提のもとに示す見通しであり、将来の結果を保証するものではありません。決算期の途中では、上期までの実績と通期予想の間に季節性や今後の前提が含まれます。進捗率が高い・低いという話題だけから、上方修正や下方修正が必ず起きると推測するのは控えましょう。会社が予想を維持・修正した理由、前提、注意書きが説明されているかを確認します。
決算説明資料には、数字の表だけでなく、事業別・地域別の売上や利益、顧客動向、コスト、為替、設備投資、翌四半期以降の課題などが図表で掲載されることがあります。会社が説明する理由は会社の見方であり、それだけで将来を保証するものではありませんが、数字の背景を知るための一次情報です。ニュースの短い要約より、資料のページ番号、対象期間、グラフの注記を確認するほうが、比較の範囲を見失いにくくなります。
チェックするときは、次の順番が使えます。
- 資料の発表日、対象期間、連結・単体、金額の単位を確認する
- 売上高と営業利益を同じ期間で見る
- 経常利益、純利益へ進み、差が大きく動いた段階を確認する
- 特別損益、税金、為替、事業別の説明など、会社が挙げた増減要因を読む
- 前年同期、会社の通期予想、前回公表された見通しを別の欄として比較する
この順番は、どの企業にも同じ結論を当てはめるものではありません。数字の位置と資料の時点をそろえてから理由を読む、という作業の順序です。分からない専門用語が出た場合は、数字を急いで判断材料にせず、会社の用語集、決算資料の注記、信頼できる公的機関や取引所の解説で意味を確かめましょう。
決算ニュースを自分の保有商品・家計と混同しない
特定企業の決算が話題になったとき、自分の保有状況を確認したくなることがあります。その際は、個別株、投資信託、ETF、確定拠出年金など、持っている商品の種類を先に分けます。個別株の場合は、会社の開示と証券会社の口座画面で保有数、未約定注文、注文期限、口座区分を確認します。ニュース画面の株価と自分が出している注文の条件は同じではないため、口座画面で確認することが必要です。
投資信託やETFの場合は、話題の企業が組入銘柄に入っているか、入っているとしても組入比率がどの程度かを、運用会社の月次レポート、運用報告書、目論見書などで確認します。多数の企業や資産に分散する商品では、一社の決算と基準価額が一対一で動くわけではありません。組入れの時点、評価日、為替、他の銘柄、費用なども関係します。ニュースを見た直後に、翌日の基準価額や自分の評価損益を断定することはできません。
NISAは、一定の条件のもとで投資による利益を非課税にする制度であり、価格変動をなくす仕組みではありません。制度そのものは金融庁のNISA特設サイトで確認できます。保有商品のリスクや手数料、取引ルールは商品・金融機関ごとに異なります。決算ニュースの理解と、NISA口座で何をするかという判断を同じ問いにしないようにしましょう。
生活資金についても、企業決算の速報とは別に扱うことが重要です。家賃、住宅ローン、教育費、保険料、税金、医療費など、近い時期に必要になるお金は、話題のニュースを見て動かすかどうかを決める対象ではありません。支払日、金額、置き場所を確認し、期限の近い支出と長期の目的で保有する資産を分けて考えます。必要な金額や期間は世帯ごとに異なるため、一般記事から一律の基準を決めることはできません。
また、決算期は「必ず上がる」「損失を取り戻せる」といった投稿や、投資グループへの勧誘が増えることがあります。ID、パスワード、認証コード、口座情報は、SNSのメッセージや広告のリンク先に入力しないでください。口座を確認する場合は、ブックマークした公式サイトや公式アプリを使い、疑わしい連絡は金融機関の正規窓口で確認しましょう。決算数字を読む力と、詐欺を避けるために正規の窓口へ戻る行動は、どちらも急いで操作しないための土台になります。
まとめ:一つの「利益」から、確認する資料を増やしていく
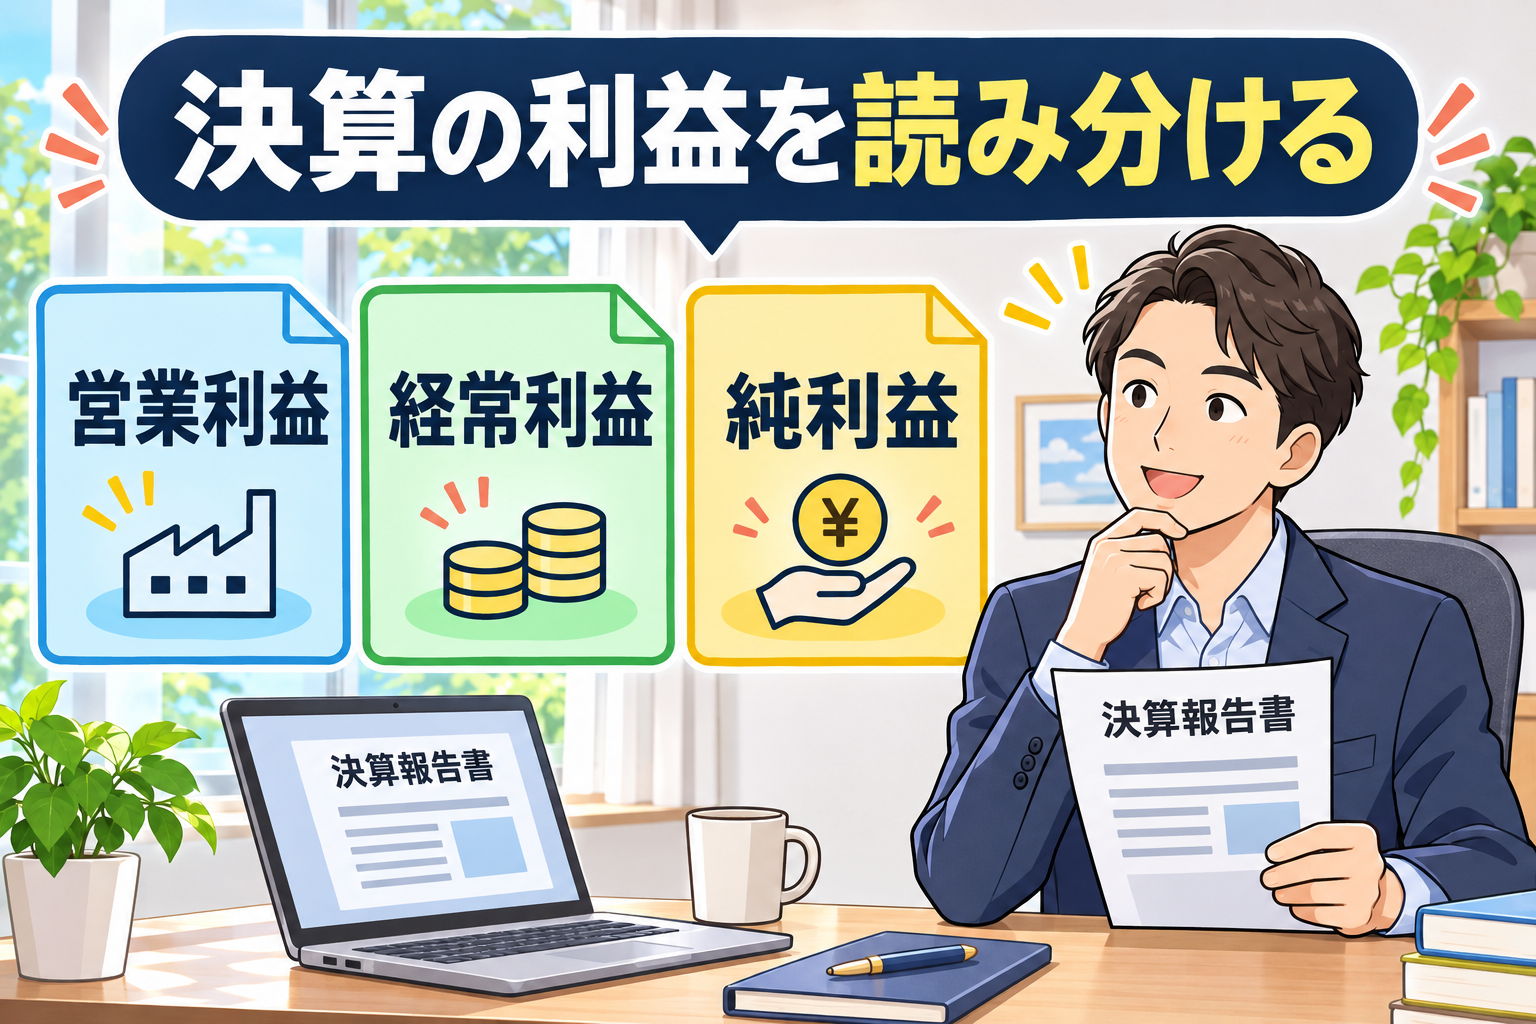
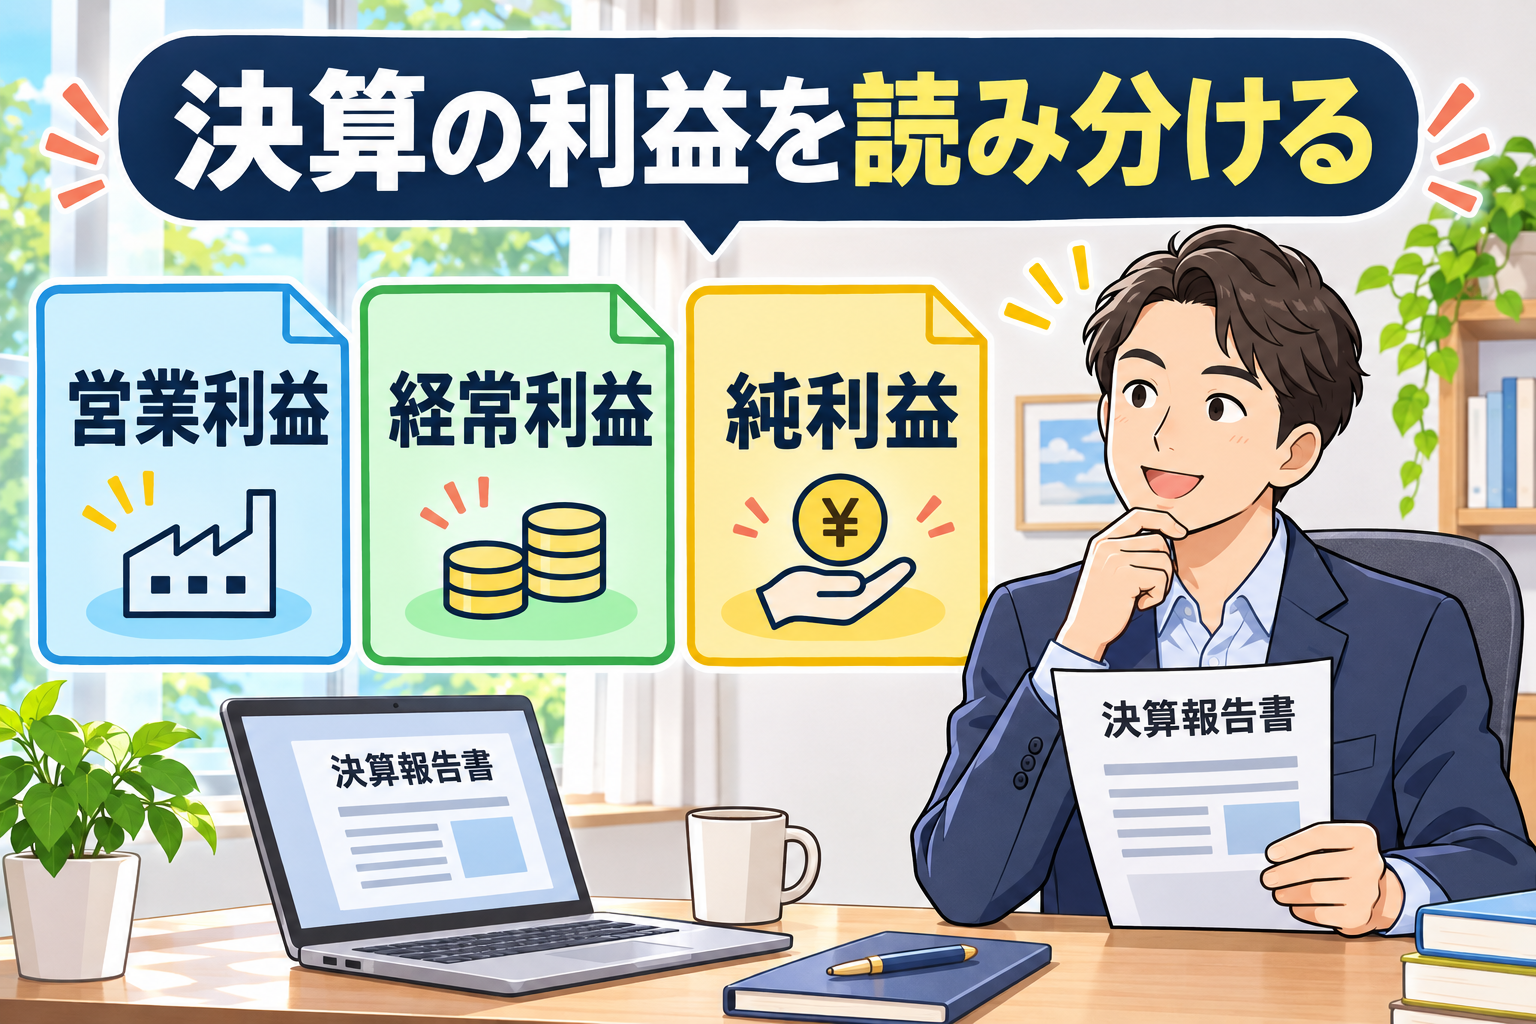
営業利益は本業に近い収益力を見る入口、経常利益は営業外の収益・費用も含む通常の活動を広めに見る数字、純利益は税金や一時的な要因も反映されうる最終段階の数字です。どれか一つだけで企業の状態を決めるのではなく、損益計算書のどの段階で数字が動いたかを確認し、理由を会社の資料で読みます。
決算ニュースを見たときは、次の四点に戻ると整理しやすくなります。
- その「利益」は営業利益、経常利益、純利益のどれか
- どの期間の、連結か単体か、どの単位の数字か
- 前年同期、通期予想、増減理由を同じ資料の中で確認したか
- 自分の保有商品、未約定注文、生活に必要なお金をニュースと分けて確認したか
数字を読むことは、素早い結論を出す競争ではありません。分かっている事実、会社が示した見通し、まだ分からない点を分け、次に読む資料を決める作業です。見出しの「利益」という一語を起点に、公式の決算短信や説明資料へ進むことで、強い見出しに振り回されずにニュースと付き合いやすくなります。
参考資料
本記事は一般的な情報提供を目的としています。特定の金融商品、取引、税務・会計処理、融資・借換え等を勧めるものではありません。実際の判断は、最新の公式資料、契約内容、必要に応じて資格を持つ専門家への相談に基づいて行ってください。