金利のニュースで「国債」や「個人向け国債」という言葉を見かける機会が増えると、預金のままでよいのか、どんな仕組みなのかが気になる人も多いでしょう。ただし、個人向け国債は銀行預金でも株式でもなく、国が発行する債券です。名前が似ている金融商品や、ニュースで見た利回りだけを手がかりにすると、使う予定のあるお金まで同じ扱いにしてしまいかねません。
この記事では、個人向け国債の基本を、購入を勧めるためではなく、検討する前に条件を読み分けるための情報として整理します。2026年11月13日時点で財務省が案内する11月募集分は、変動10年・固定5年・固定3年の3タイプです。募集期間、適用利率、取扱機関は毎回確認が必要です。ここでは、どれを選ぶべきかや購入額の結論は示しません。生活費、住宅・教育など時期の決まった支出、借入返済などは、それぞれの事情に合わせて、金融機関や必要に応じて専門家にも相談してください。
個人向け国債は「国にお金を貸す債券」——預金とは役割が異なる
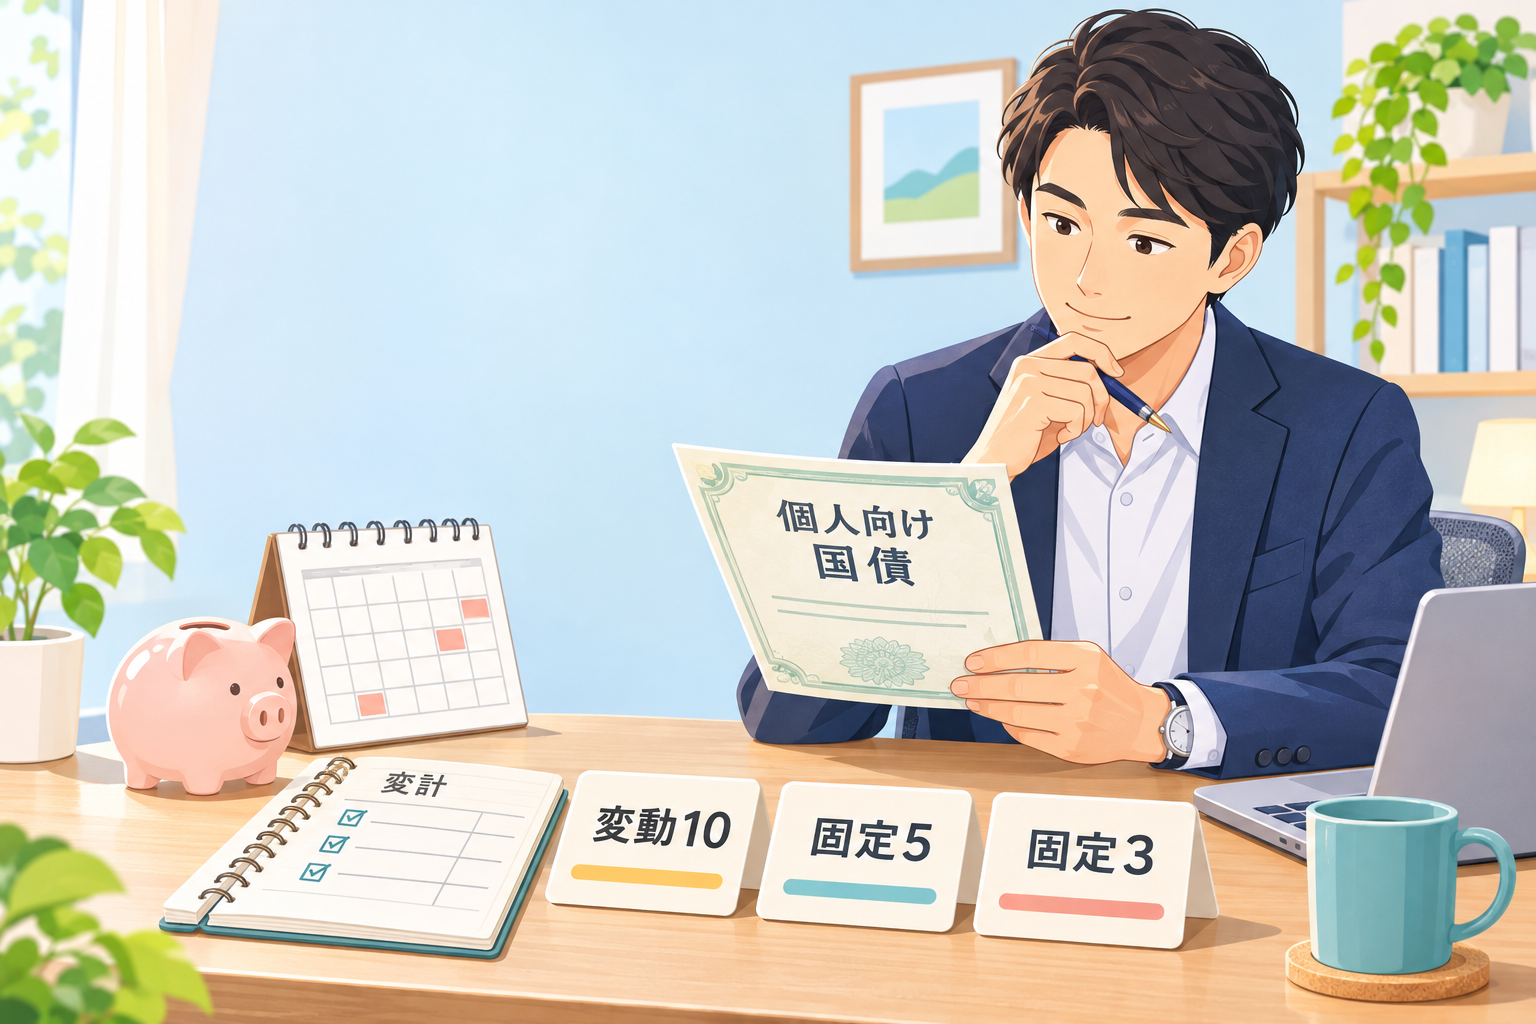
個人向け国債は、国が資金を調達するために発行する債券を、個人が購入しやすい形にしたものです。購入者は、発行条件に従って利子を受け取り、満期を迎えると額面金額が償還されます。財務省の案内では、販売価格は額面100円につき100円で、最低1万円から1万円単位で購入できます。利子は半年ごと、年2回受け取る仕組みです。
ここで最初に分けておきたいのが、預金との違いです。普通預金や定期預金は金融機関との預金契約であり、預金保険制度の対象範囲や中途解約時の扱いなどを、その金融機関の商品条件で確認します。一方、個人向け国債は国債という債券で、購入・保有・中途換金の条件が決められています。「元本割れしにくい」という短い説明だけを共通点として捉えるのではなく、どの制度の、どの条件を使うかまで読むことが大切です。
株式や投資信託とも性格が異なります。株式は企業の所有に関わる商品で、価格や配当は企業業績や市場環境の影響を受けます。投資信託は複数の資産へ投資する仕組みで、保有資産や費用、基準価額の動きを確認する必要があります。個人向け国債をこれらと比べるなら、「どちらが得か」を先に決めるより、使う時期、必要な換金性、価格変動をどう受け止めるか、商品ごとの条件を並べる順番が安全です。
国債という名前から、国のニュースや財政の話だけを連想するかもしれません。しかし家計の側から見ると、確認の入口はもっと実務的です。いつ使う予定のお金か、急な支出に備える部分は別に確保できているか、利子を受け取る時期と満期を理解しているか、途中でお金が必要になった場合の条件を読んだか。この四つを、金利の数字を見る前に確認しておくと、情報に振り回されにくくなります。
1. 3つの商品タイプは、期間と金利の決まり方をセットで見る
財務省が案内する個人向け国債には、「変動10年」「固定5年」「固定3年」の3タイプがあります。違いを覚えるときは、名称に含まれる年数だけでなく、金利が途中で変わるかどうかを一緒に見ます。変動10年は10年満期で、半年ごとに適用利率が変わる変動金利型です。固定5年と固定3年は、それぞれ5年・3年満期で、発行時に設定された利率が満期まで変わらない固定金利型です。
「変動」という言葉は、受取利子が必ず増えるという意味ではありません。変動10年は、実勢金利に応じて半年ごとに適用利率が変わる仕組みです。市場の動きによって次回以降の適用利率が変わり得るため、購入時に見た数字だけを10年間の受取額として固定して考えないほうがよいでしょう。一方、固定5年・固定3年は発行時の利率が満期まで変わらないため、その回号の条件を前提に利子の見通しを確認しやすい特徴があります。
どのタイプにも年0.05%の下限が設けられています。ただし、下限だけで商品の使い勝手が決まるわけではありません。満期までの長さ、途中換金の考え方、直近の家計の予定、利子にかかる税金を含めて確認します。「変動だから有利」「短いから安心」といった一言だけで、自分の目的に当てはめないようにしましょう。
2026年11月募集分の表面利率は、変動10年が年1.85%、固定5年が年2.17%、固定3年が年1.94%と案内されています。これは募集回ごとの条件です。同じ種類でも翌月の数字は変わり得ます。記事を読んだ日と実際に手続きを考える日が異なる場合は、財務省の「現在募集中」のページと取扱金融機関の画面で、回号、募集期間、発行日、表面利率を確認してください。
また、2026年12月募集分以降には、販売対象の拡大に伴い名称を「個人向け国債プラス」に変更する予定も財務省から示されています。商品ラインナップと基本的な商品性に変更はないとされていますが、名称や対象を含めて、申込時点の公式資料を読む習慣は欠かせません。過去に見た解説画像や比較表は、条件や表現が更新されている可能性があります。
2. 表面利率だけでなく、税引後の受取額・利払日・募集期間を見る
国債の話題では、見出しに大きく利率が表示されます。しかし、家計で受け取る金額を考える際には、表面利率と税引後の利子を分けて見る必要があります。財務省の現在募集中の案内では、2026年11月分について、表面利率と併せて税引後の数値も掲載されています。利子には通常、税金が差し引かれるため、記事や広告で見た年率だけを、そのまま手取りとして計算しないことが重要です。
具体的な受取額は、購入した額面、保有期間、適用利率、税の扱いなどによって変わります。利子は半年ごとに年2回支払われますが、「年率」と表示された数字を、いつ、どのくらい受け取るかとは別に読みます。資金の使い道が決まっている場合は、満期の日だけでなく、利払日と必要な支払日の関係もメモにしておくと整理しやすくなります。
もう一つ見落としやすいのが募集期間です。国債はいつでも同じ条件で申込できる商品ではありません。募集開始日・終了日、発行日、取扱金融機関の受付時間や口座開設に必要な時間が異なる場合があります。金利のニュースが流れた後であっても、すでにその回の募集が終わっていることがあります。逆に、次回の募集予定が掲載されていても、次回の利率までは確定していないことがあります。
数字を確認するときは、次の五つを同じ画面で照合するとよいでしょう。
- 商品名と回号は何か
- 表面利率と税引後の表示はどうなっているか
- 募集期間と発行日はいつか
- 利払日はいつか
- 満期と中途換金の条件は何か
この確認は、購入の判断を急ぐためではありません。別の月の情報や、新窓販国債など別商品の数字と混同しないためです。新窓販国債は、市場で売却する場合に価格が変動し、売却益・売却損が生じる可能性があると財務省が案内しています。名称に「国債」と付く商品でも条件は同じではないため、比較するときほど商品名を省略せずに読みましょう。
3. 中途換金は原則1年後から。必要な時期と調整額を先に確かめる
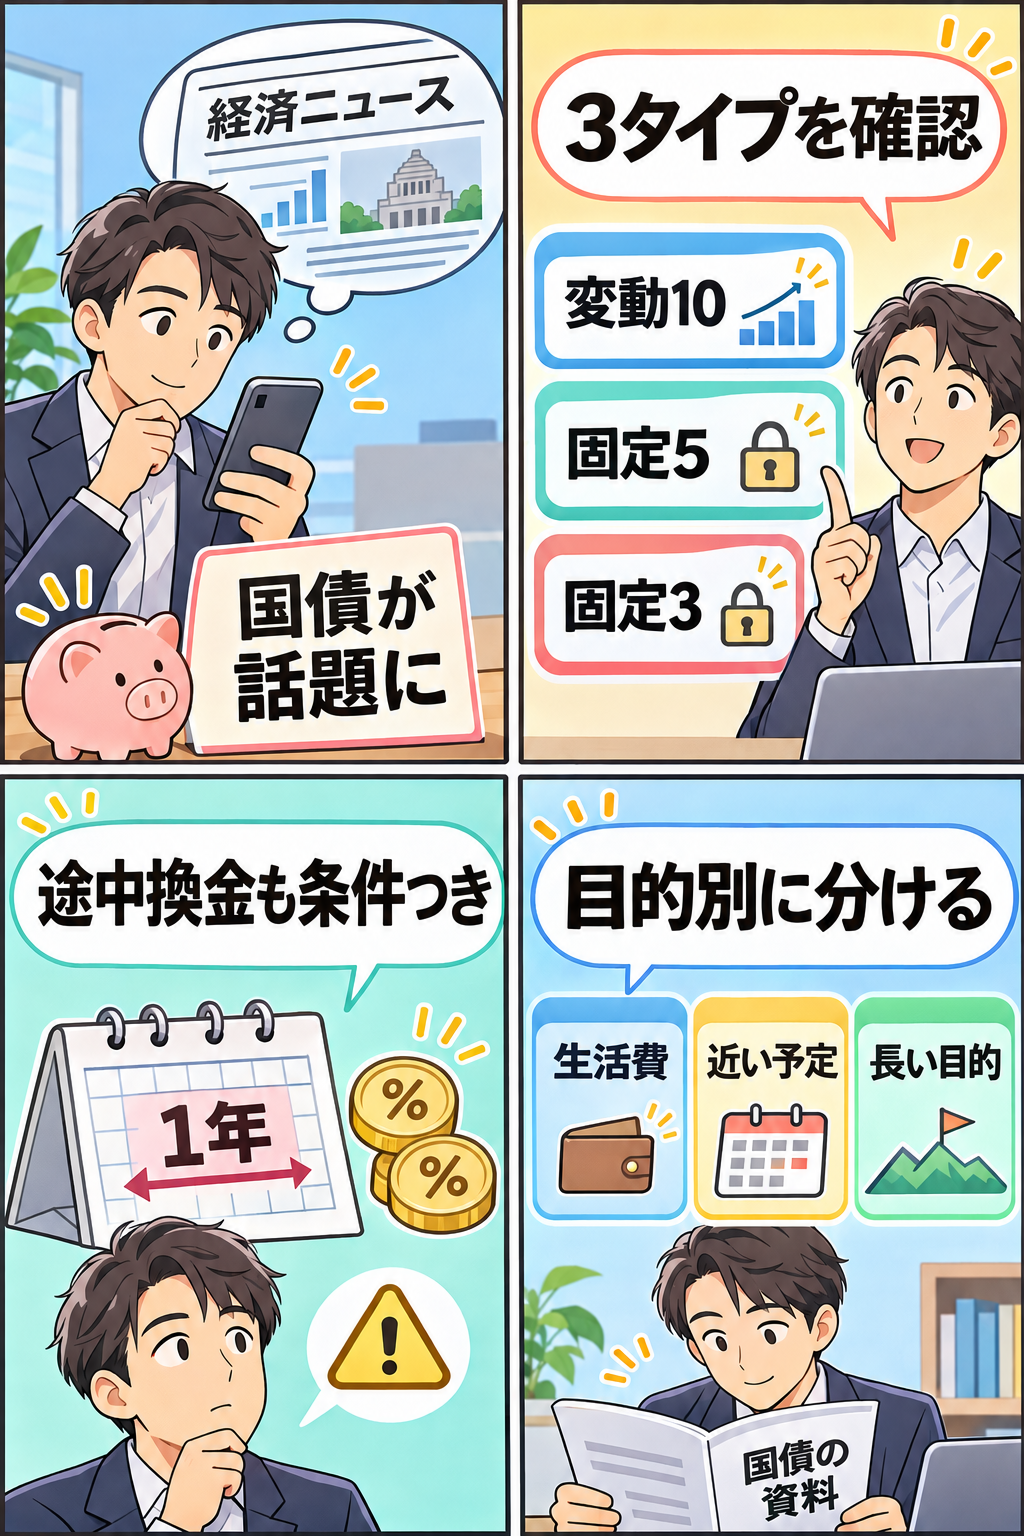
「必要になったらすぐ引き出せるか」は、家計にとって重要な点です。個人向け国債は、発行から1年を経過した第2期利子支払日以降、原則として取扱機関で一部または全部を中途換金できます。額面1万円単位で手続きできますが、普通預金から現金を引き出すのと同じ感覚ではありません。発行直後から自由に換金できる商品として予定を組むのではなく、まず1年という期間を確認します。
通常の中途換金では、直前2回分の各利子(税引前)相当額に0.79685を掛けた額が差し引かれます。時期によっては初回の利子の調整額も関係します。財務省は計算式とシミュレーションを案内していますが、実際の換金金額は保有している回号や換金時点で異なります。「額面金額100円につき100円」という説明と、「途中で受け取れる金額」を同じ一文だけで理解しないことが必要です。
大規模な自然災害で被害を受けた場合や、保有者本人が亡くなった場合には、通常と異なる中途換金の特例が設けられています。ただし、対象となる要件や必要書類を一般的な説明から自己判断することは避けてください。該当する可能性があるときは、財務省の案内と、口座を開いた取扱機関の最新説明を確認しましょう。
中途換金を考える場面では、「いつ使う可能性があるお金か」を先に書き出すのが役立ちます。来月の家賃、数か月以内の学費、税金や保険料、急な医療費、車検、引っ越しなど、時期が近く金額も読みにくい支出まで、同じ資金にまとめないようにします。これは個人向け国債に限らない家計管理の基本です。商品性を理解してから、手元に残す資金を考える順番にすると、途中換金を前提にしすぎることを避けられます。
中途換金に手数料が必要か、どの窓口で手続きするか、本人確認書類は何かなども、口座を置く取扱機関で確認すべき項目です。金融機関から届いたメールや広告だけでなく、公式サイトや契約締結前交付書面などで条件を照合してください。不審な連絡で口座番号や認証情報を求められても入力せず、自分で確認した連絡先から問い合わせることが安全です。
「国債なら同じ」とは限らない点にも注意する
国債に関する検索結果には、個人向け国債のほか、個人でも購入できる新窓販国債、国債を組み入れた投資信託、債券型の商品などが並ぶことがあります。これらは名称や発行体との関係に共通する部分があっても、購入価格、売却方法、価格変動、手数料、満期前の扱いが同じとは限りません。たとえば新窓販国債は、市場で売却する場合、その時々の市場価格で取引され、売却益や売却損が発生する可能性があると財務省が説明しています。
検索画面で利率の数字だけを比較すると、別の商品を同じ条件で比べてしまいやすくなります。商品名、発行体、満期、保有中の利子、満期前に売却・換金する方法を一行ずつ確認してください。金融機関の画面で「国債」と表示されていても、記事で読んだ個人向け国債と同じ商品とは限りません。わからない用語があれば、申込画面を進める前に、公式の商品説明や問い合わせ窓口で確認することが大切です。
4. 生活防衛資金・近い目的資金・長い目的を一つにしない
個人向け国債を知るきっかけが金利上昇のニュースだったとしても、最初に確認したいのは「どの資金に使うのか」です。家計のお金は、すべて同じ役割ではありません。日々の生活費や突然の支出に備えるお金、数年以内に使う時期が決まったお金、より長い期間を見込むお金を、目的別に分けて眺めると、商品名や利率だけでは見えにくい条件が整理できます。
生活防衛資金は、収入が減ったときや急な修理・医療・冠婚葬祭などに対応するための資金です。必要額は家族構成、働き方、毎月の支出、保障の有無などで異なり、万人共通の正解はありません。ここでは金額の目安を断定せず、急に必要になったときに使える場所にあるか、生活に不可欠な引落しに対応できるかを確認する視点を持つことが大切です。
近い目的資金には、住宅の頭金、教育費、引っ越し、車の買い替え、税金、旅行など、時期と金額がある程度見えているものが含まれます。予定が数か月後なのか数年後なのかによって、重視する点は変わります。満期より前に使う可能性が高いなら、中途換金の時期・調整額を含めて検討が必要です。資金を置く先を決めた後ではなく、決める前に予定表を作ると、取り違えを減らせます。
長い目的の資金についても、老後、将来の住まい、家族の支援など目的は人によって違います。個人向け国債だけで全てを解決しようとせず、必要な時期、家計全体の収支、他の資産や保障、許容できる変動を整理します。投資、保険、年金、ローン、相続、税金が絡む場合は、一般論で契約変更や解約を急がず、制度の公式窓口や有資格者に個別事情を伝えて確認してください。
目的別に分けると、ニュースへの反応も変わります。「利率が上がった」という情報は、募集回の条件を確認するきっかけにはなります。しかし、それだけで、預金を全額移す、借入をして購入する、他の商品を解約するといった行動につながるものではありません。手元の資金、必要な時期、途中換金の条件を確認する作業は、急がない判断を支えるためのものです。
5. 申し込み前は、財務省と取扱機関の最新資料を二重に確認する
個人向け国債の条件は、財務省の公式ページで確認するのが基本です。募集回ごとの表面利率、税引後の表示、募集期間、発行日、利払日、満期、中途換金の説明を確認します。記事、比較サイト、動画、SNSは用語を知る入口として役に立ちますが、実際の申込条件を確定する資料にはなりません。特に古い投稿は、利率や募集日が現在と異なる可能性があります。
次に、利用を考える取扱金融機関の資料を見ます。口座開設の方法、手数料の有無、申込の締切時刻、本人確認、キャンペーンの条件、取引画面の表示などは金融機関ごとに違うことがあります。財務省の「取扱金融機関」一覧に掲載されているかを確かめたうえで、金融機関名を自分で検索して公式サイトを開くと、広告やなりすましページを避けやすくなります。
確認のために電話やオンライン相談を使う場合は、「自分に合う商品を決めてほしい」とだけ伝えるのではなく、確認したい事実を箇条書きにしておくと会話が整理できます。たとえば、募集の締切、購入単位、利子の受取方法、中途換金の窓口、特例の案内、必要書類、口座管理の方法です。担当者から説明を受けても、その場で契約を決める必要はありません。書面や画面を持ち帰り、家計の予定と照らす時間を取ることができます。
また、金融に関する情報を探す際は、著名人を装った広告、限定募集をうたうSNS投稿、偽のサポート窓口にも注意します。個人向け国債の申込みを理由に、暗証番号、パスワード、ワンタイムパスワードを電話やメッセージで伝える必要はありません。見慣れないリンクから手続きを始めず、公式のURLやアプリからログインしてください。不審に感じたときは、取扱金融機関の公式連絡先に相談します。
ニュースを見たときの確認リスト
最後に、国債の話題を見たときの確認順をまとめます。これは商品を選ぶための採点表ではなく、情報の取り違えを防ぐためのチェックリストです。
1. 個人向け国債か、新窓販国債など別の商品かを確認する
2. 変動10年・固定5年・固定3年のどれについての情報かを確認する
3. 表面利率、税引後の表示、募集期間、発行日を公式ページで見る
4. 利払日と満期を、使う予定のお金の時期と並べる
5. 中途換金は原則1年後からで、利子相当額の調整があることを確認する
6. 生活費や近い予定の資金を同じ扱いにしていないか見直す
7. 取扱金融機関の条件と、財務省の最新案内を照合する
8. SNSやメールのリンクではなく、自分で開いた公式サイトで手続きする
この順番で確認すると、金利の高低だけに注目するよりも、自分が必要としている情報が見えやすくなります。とくに、家計に余裕がない時期や、近いうちに大きな支払いがあるときは、ニュースに背中を押されて急ぐより、手元の資金と予定を先に確かめてください。
まとめ:利率の数字より、目的・期間・換金条件を確認する
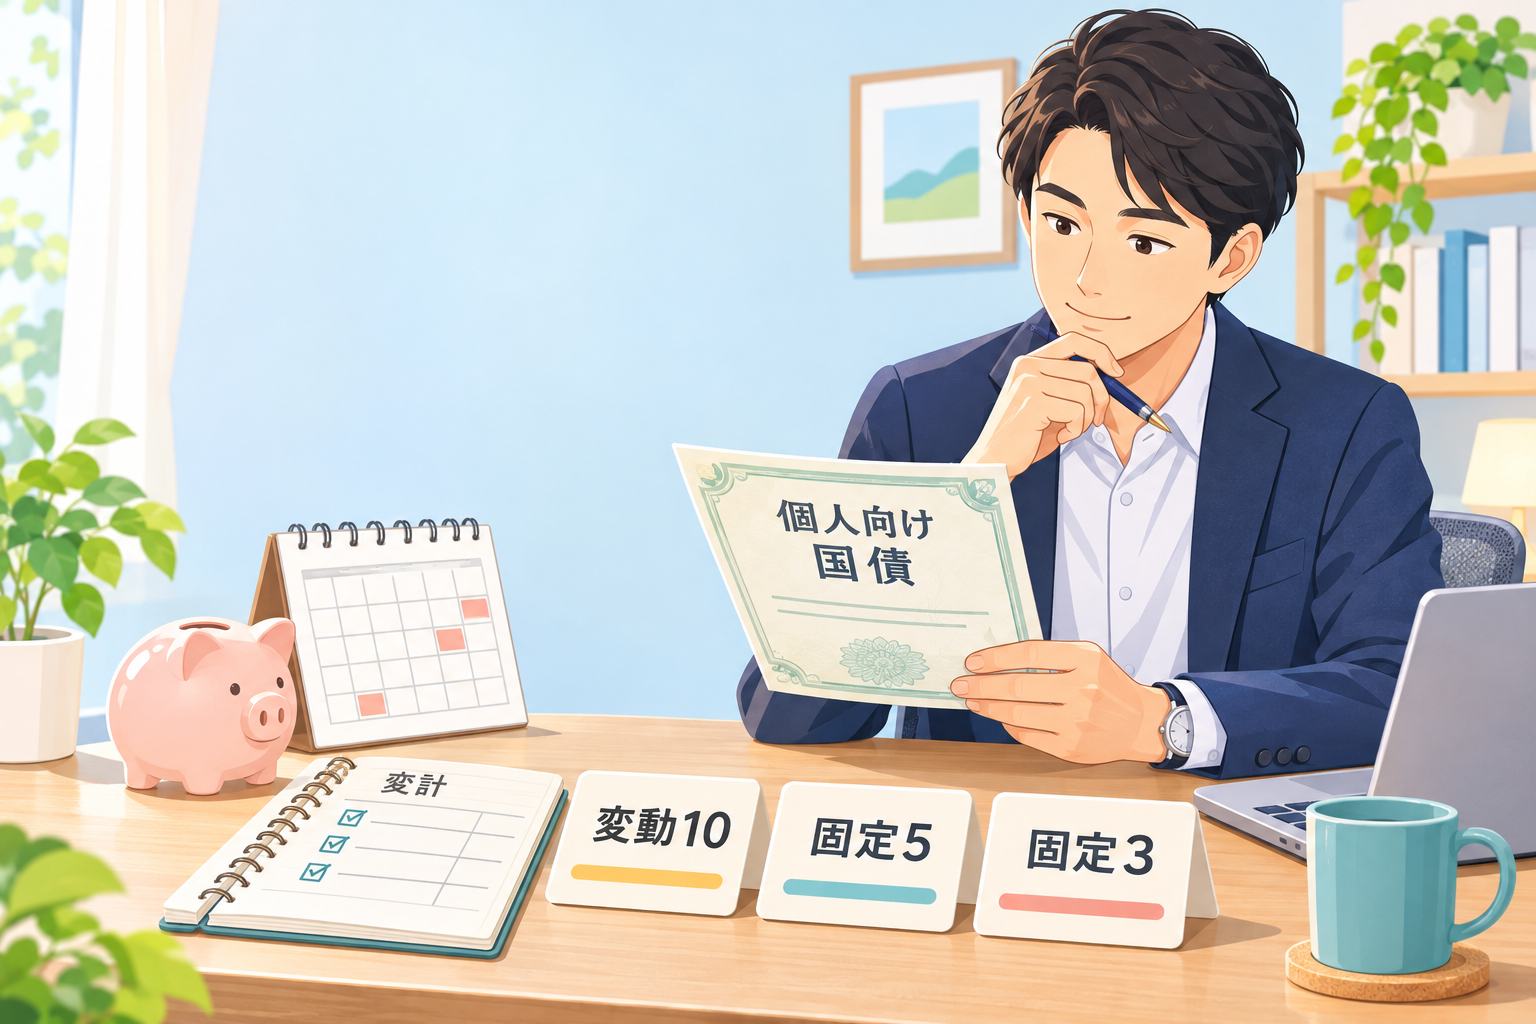
個人向け国債は、国が発行する債券で、変動10年・固定5年・固定3年の3タイプがあります。変動か固定か、満期が何年か、利子をいつ受け取るか、募集期間はいつかを、同じ公式資料で確認することが出発点です。表示された表面利率だけでは、税引後の受取額や、実際の家計との相性までは分かりません。
また、中途換金は原則として発行から1年経過後で、所定の利子相当額が差し引かれます。生活費や近く使う予定のお金を別に考え、資金の目的と時期を整理してから、必要なら財務省と取扱金融機関の最新条件を確認しましょう。金融商品には個別条件があるため、この記事だけで購入・解約・借入・投資の判断をせず、迷う場合は公式窓口や専門家に相談してください。