日銀の金融政策決定会合のあとには、「主な意見」という資料が公表されます。2026年11月10日には、10月29・30日に開かれた会合分が公開されました。記事の見出しでは「次の利上げを急ぐ意見」「据え置きを支持する意見」といった短い言葉が目立ちますが、その一文だけで次回の政策や住宅ローン、預金、投資商品の金利を決めつけることはできません。
この資料は、会合でどのような論点が話し合われたかを知る入口です。一方で、実際に決まった金融政策を示す文書、後日に出る詳しい議事要旨、銀行や証券会社が提示する個別の商品条件とは役割が違います。見出しの勢いに引っ張られず、資料の種類と公表日をそろえて読むと、ニュースの受け止め方が落ち着きます。
この記事では、日銀の「主な意見」の仕組み、2026年10月会合で確認できる決定事項、意見の分け方、家計との距離の取り方を整理します。特定の住宅ローンや預金、投資商品の選択、借り換え、売買を勧める内容ではありません。金利や手数料、返済条件、注文状況は商品・契約・金融機関ごとに異なるため、必ず各社の最新の公式資料と契約書面を確認してください。
まず確認したい:10月会合で「決まったこと」と「主な意見」は別の資料
2026年10月30日に日銀が公表した「当面の金融政策運営について」では、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す方針が、賛成8・反対1で決定されたと示されています。これは会合の決定事項です。同じ文書では、ETFの売却ペースを2027年1月から年間8,600億円程度(簿価ベース)とする方針も示されています。政策金利とETFの扱いは性質の異なる内容ですが、どちらも「実際に決まったこと」として最初に確認する場所です。
一方、11月10日に掲載された「金融政策決定会合における主な意見」は、その会合で表明された見方を項目ごとに整理した資料です。日銀の注記によれば、政策委員や政府出席者が会合で表明した意見をそれぞれ一定の文字数内で要約して提出し、議長である総裁が責任をもって項目別に編集します。発言者名は記載されません。
ここがニュースを読むときの大切な分かれ目です。「主な意見」に利上げを急ぐべきだという考えがあったとしても、その文章自体が新たな利上げを決めたわけではありません。反対に、慎重な意見があったからといって、将来の政策が必ず据え置かれるとも言えません。会合で決まった内容は決定文書へ、議論にあった論点は主な意見へ、より詳しい会話の記録は議事要旨へ、と資料を分けます。
10月会合の議事要旨は日銀の予定表では12月23日に公表予定です。主な意見は議事要旨より早く公開されるため、速報性があります。その代わり、誰がどの順番でどの資料を根拠に発言したのか、議論がどのように進んだのかまでを再現する文書ではありません。早い資料に書かれた言葉を、後の詳細記録と同じ重さで断定的に扱わないことが必要です。
「日銀が発言した」という見出しを見たら、まず日付を確認しましょう。会合が開かれた日、決定が発表された日、主な意見が公表された日、議事要旨が公表される日には時間差があります。過去の会合の主な意見を、その日の新しい決定であるかのように読むと、情報の時点がずれてしまいます。
1つ目:資料の表題と会合日をそろえる
日銀の公表資料には、似た名前でも役割の違うものが並びます。読み始める際は、ページ上部の表題だけでなく、対象となる会合日と公表日をセットで見ます。今回なら、「2026年10月29、30日開催分」という対象日と、「2026年11月10日」という掲載日を分けて把握します。
確認の順番は、次のようにすると混同を減らせます。
- 会合終了日に出た「当面の金融政策運営について」で、何が決定されたかを確認する
- 同日に出た経済・物価情勢の展望で、日銀が置く見通しやリスクの前提を読む
- 後日に出る「主な意見」で、複数の論点がどう整理されたかを見る
- さらに後日の議事要旨で、より詳しい議論の記録を確認する
この並びは、短いニュースから元資料へ戻るための道筋です。すべてを一度に読み切る必要はありません。見出しを見て気になったら、まず決定文書の一枚目で政策金利などの事実を確認し、その後に主な意見の該当箇所へ進むだけでも、誤読しにくくなります。
資料の日付を意識する理由は、金融経済の数字や企業・家計の条件が日々変わり得るからです。たとえば、会合当時の物価・賃金・海外経済の見方は、その後の統計や災害、制度変更、海外の出来事で修正が必要になることがあります。主な意見は会合時点の論点を示す資料であり、今日のすべての状況を保証するものではありません。
また、二次情報の見出しで出会った引用は、前後の条件が省かれている場合があります。「できるときに」「慎重に確認する」といった短い表現だけを切り取らず、原文がどの見出しの下にあるか、物価・賃金・海外経済・金融政策のどれについて述べているかを確認してください。言葉の強さより、何を条件にした意見なのかを見るほうが重要です。
2つ目:政策金利1.25%は、あなたの契約金利そのものではない
10月30日の決定文書にある1.25%程度は、日銀が金融市場調節で目標とする無担保コールレート(オーバーナイト物)に関する方針です。これは短期金融市場の金利に関する政策上の目安であり、個人が借りている住宅ローンの適用金利、普通預金の金利、カードローンの金利、保有する債券や投資信託の損益と同じ数字ではありません。
金融機関は、政策金利だけでなく、市場金利、資金調達の状況、商品設計、審査条件、期間、優遇条件、競争環境などを踏まえて各商品の条件を決めます。変動金利型の住宅ローンでも、基準金利の見直し時期、適用金利への反映方法、返済額の見直しルールは商品ごとに異なります。固定金利型なら、契約時に確定する範囲と、中途返済・借り換えなどで生じる条件を別に確認する必要があります。
預金も同様です。普通預金、定期預金、外貨預金、キャンペーン金利では、対象者、預入期間、上限額、税引後の扱い、中途解約時の条件などが違います。ニュースで「金利が動く」と聞いても、すぐに自分の口座に同じ変化が反映されるとは限りません。利用中の金融機関からの正式な案内、商品概要説明書、アプリ・Webサイトの表示を確認することが先です。
投資商品についても、政策金利が上がる・据え置かれるというニュースだけから、価格や分配金、基準価額を一方向に決めつけることはできません。国内外の金利、為替、信用状況、株式市場、組入資産、満期、信託報酬など、商品ごとに影響する要素が異なります。投資信託を保有している場合は、運用会社の月次レポートや目論見書で、何に投資している商品かを確認します。NISAは投資による利益を一定の条件で非課税にする制度であり、価格変動をなくす仕組みではありません。制度の基本は金融庁のNISA特設サイトで確認できます。
政策ニュースを「自分の金利」に翻訳する途中には、金融機関や商品のルールがあります。その途中を飛ばして、政策金利の数字だけで返済額や収益を計算しないことが大切です。返済が難しい、契約内容が分からないなどの個別事情がある場合は、契約先の金融機関、自治体や公的な相談窓口、必要に応じて専門家へ相談してください。
3つ目:「主な意見」は賛否の数だけでなく、前提を分けて読む
今回の主な意見には、政策金利を据え置いた判断について、これまでの利上げによる累積的な影響を確認する必要があるという趣旨の見方が掲載されています。一方で、次の利上げを過度に慎重にならずに行うべきだという趣旨の見方もあります。これを二択の勝ち負けのように読むよりも、それぞれが何を見ているのかを分けるほうが、資料の役割に合っています。
たとえば慎重な見方の背景には、これまでの金利変更が企業や家計、資金調達、経済活動にどの程度表れているかを見極めたいという問題意識があります。金利の影響は、発表した日にすべてが表れるわけではありません。企業の借入更新、住宅ローンの条件変更、設備投資、消費、海外経済など、時間をかけて影響が現れうる論点があります。
他方、早めの調整を意識する見方には、物価の基調、賃金、需給、金融環境、見通しの確度などを総合して、政策対応の遅れを避けたいという問題意識があります。ただし、「物価が上がった」「賃上げがあった」という一つのニュースだけから、会合の結論や次回の日程を言い当てることはできません。日銀の政策判断は、複数の統計、企業への聞き取り、金融市場、海外情勢、先行きの不確実性を含めた評価に基づきます。
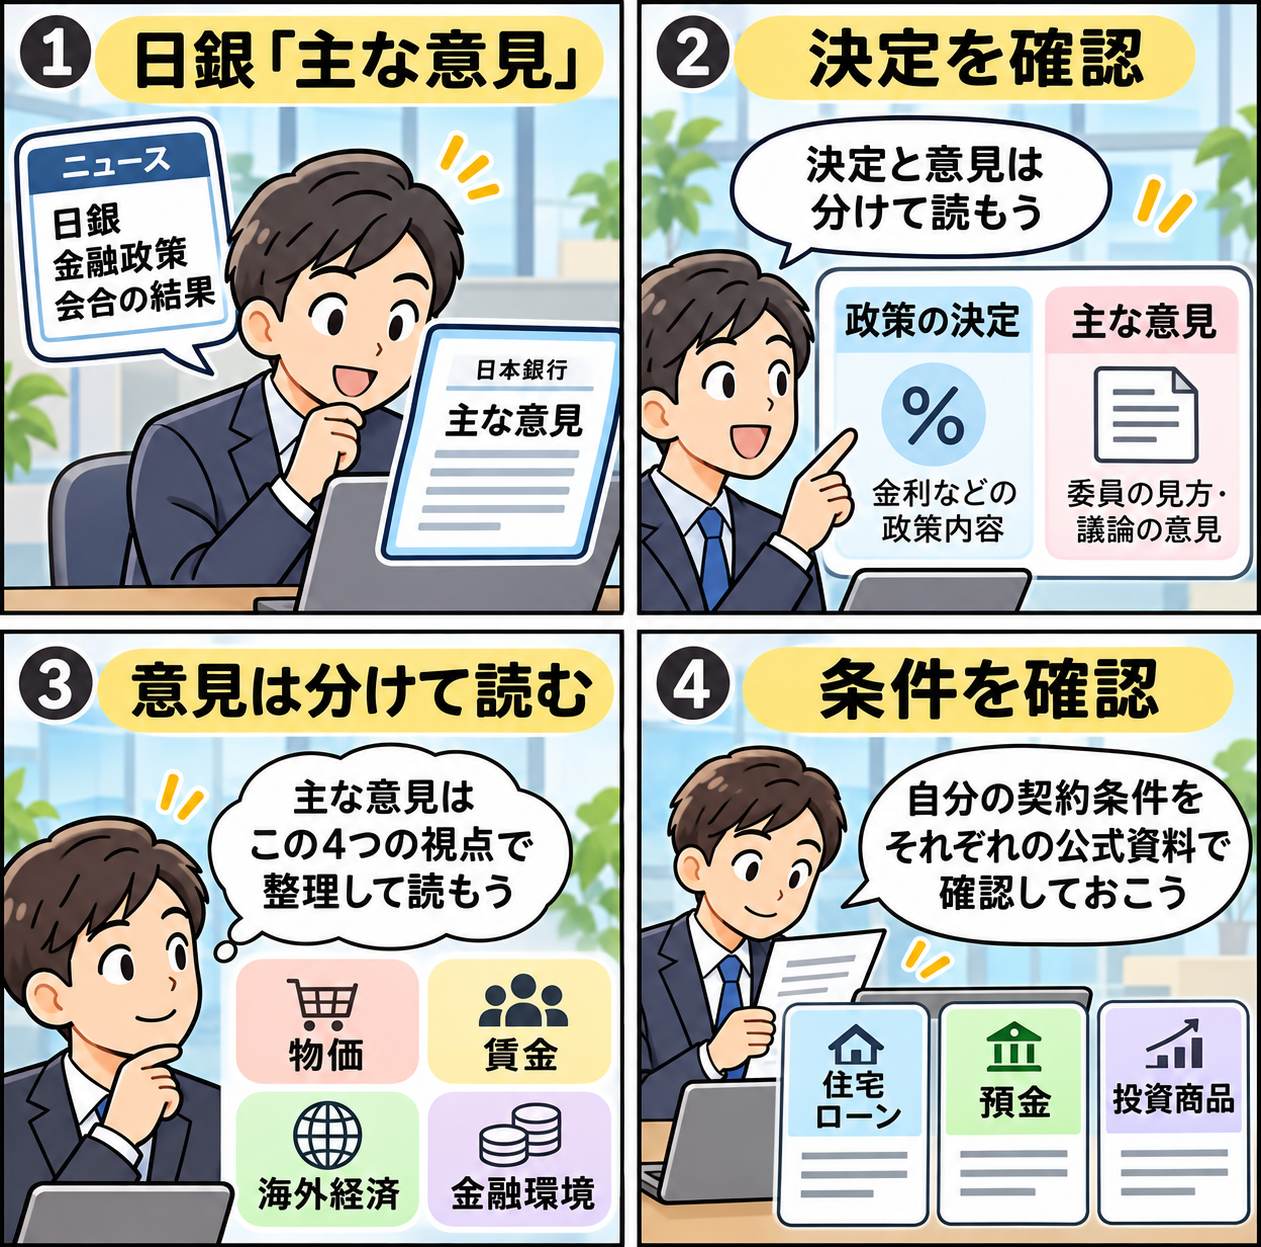
読み手としてできるのは、意見を自分で「賛成何件、反対何件」と断定的に数えることではなく、論点の種類をメモすることです。今回の資料を読むときは、次の四つに分けると整理しやすくなります。
- 物価:足元の物価だけでなく、基調的な動きや今後の上振れ・下振れのリスク
- 賃金・雇用:春季労使交渉を含む賃金の動きが、物価とどう関係するか
- 海外経済:海外の景気、通商政策、資源価格、為替などが日本経済に与えうる影響
- 金融環境:金利変更後の企業・家計・金融市場への波及をどう確かめるか
この分類は、将来の金利を予測する道具ではありません。どの文がどの前提を置いているのかを見失わないための整理です。相反する表現が同じ資料にあることは、資料が壊れていることを意味しません。異なるリスクや時間軸を意識する見方が、匿名の形で併記されていると考えるほうが自然です。
4つ目:ETFの売却方針は、個別株や投資信託の売買判断と切り離す
10月会合では、政策金利の方針に加え、日銀保有ETFの売却ペースを見直す決定が公表されました。決定文書では、2027年1月から年間8,600億円程度(簿価ベース)とし、市場などの状況に応じて一時的な調整や停止を行えるとされています。ニュースではこの部分が株式市場の話題として扱われることがあります。
ただし、この決定を見て「特定の株が必ず下がる」「保有する投資信託をすぐ売るべきだ」「日本株全体が同じ動きをする」と結論づけることはできません。個別株の値動きには会社の業績、開示、需給、業種、為替、海外市場など多くの要因が関わります。投資信託やETFでは、組入銘柄・組入比率・評価日・指数との連動方法・費用も確認が必要です。
ETF売却のニュースと、自分が持つ商品の確認は、別の作業にします。個別株なら、保有数、未約定注文、注文の有効期限、口座区分を証券会社の公式アプリ・サイトで確認します。投資信託なら、運用会社のレポートで投資対象と運用方針を見ます。ニュースの画面に出た指数と、自分の口座の評価額は同じものではありません。
SNSでは、大きな制度や中央銀行のニュースに合わせて、銘柄名を挙げた断定的な投稿、投資グループへの勧誘、偽の解説ページが出ることがあります。ID、パスワード、認証コード、口座番号をSNSのメッセージや広告のリンク先に入力しないでください。口座確認は、事前に登録した公式アプリ、ブックマーク、金融機関が案内する正規の窓口から行います。
ETFの売却方針について理解することと、個人が特定の商品を売買することは同じではありません。ニュースをきっかけに情報を確認するなら、まず自分が何を保有しているか、近いうちに必要な生活資金はいくらか、売買や解約に期限・手数料・税務上の扱いがあるかを別々に確認しましょう。
5つ目:家計では「次の会合予想」より、支払日と契約条件を先に置く
金利に関するニュースが増えると、「今月中に何かしなければならない」と感じることがあります。しかし、次回会合の結果は事前に確定しておらず、一般的なニュース記事が個人の借り換え・預け替え・売買の正解を決めることもありません。家計で優先度が高いのは、すでに決まっている支払日、返済額、生活に必要なお金、契約の見直し時期を把握することです。
住宅ローンを利用している場合は、変動・固定などのタイプだけで判断せず、契約書や金融機関のマイページで、基準金利、適用金利、次回の見直し日、返済額の変更ルール、繰上返済や借り換えの手数料を確認します。契約時期や商品によっては、金利の見直しと返済額への反映時期が一致しないことがあります。記事の一般論を自分の契約にそのまま当てはめず、不明な点は借入先に確認してください。
預金については、口座残高、満期日、金利の適用条件、ペイオフの基本、日常の引き落とし予定を確認します。より高い表示金利だけを見て資金を急いで動かす前に、近く必要になる家賃、税金、保険料、教育費、医療費などの置き場所を確保します。預金保険制度の対象・範囲を確認したいときは、預金保険機構の公式情報が参考になります。
投資については、生活防衛に必要な資金と、長期の目的で持つ資産を混ぜないことが基本です。相場の変動や政策ニュースを見て不安になった場合、まずは保有商品、積立設定、未約定注文、手数料、解約・換金にかかる日数を確認します。家計の資金繰りや投資目的、許容できる値動きは人によって異なるため、この記事が個別の売買や配分変更を示すものではありません。
相談先も一つに決めつけないようにしましょう。商品や契約の仕組みは金融機関の正規窓口、消費者トラブルは地域の消費生活センターや消費者ホットライン188、一般的な制度の確認は金融庁や預金保険機構などの公的情報が入口になります。返済の困難、相続、税金、事業資金など個別性が高い問題では、早めに適切な相談先を探すことが大切です。
「主な意見」を見た日に使える確認リスト
日銀の資料を読む目的は、次の政策を当てることではありません。公表済みの事実、会合時点の見方、まだ分からない将来の結果を分けることです。ニュースを見た当日に、次の順で確認すると整理しやすくなります。
- 資料名、会合日、公表日を確認したか
- 「当面の金融政策運営について」で、決定事項を原文で確認したか
- 「主な意見」を、発言者名のない要約資料として読んでいるか
- 物価、賃金、海外経済、金融環境のどの論点かを分けたか
- 政策金利と、自分の住宅ローン・預金・投資商品の条件を混同していないか
- 返済日、引き落とし日、生活に必要な資金、未約定注文を別に確認したか
- SNSや広告ではなく、日銀・金融機関・公的機関の公式サイトを入口にしたか
このリストは、結論を急がないための手順です。確認しても不明なことが残る場合があります。そのときは「まだ分からない」と保留し、次の公式発表や契約先の案内を待つことも、情報との付き合い方の一つです。
まとめ:決定・意見・個別条件の三つを分ける
日銀の「主な意見」は、金融政策決定会合でどんな論点があったのかを知るための早い資料です。10月会合では、無担保コールレートを1.25%程度で推移させる方針と、ETF売却ペースの見直しが決定事項として公表されました。一方、主な意見には、金融環境への累積的な影響を確認する見方と、過度に慎重にならず調整を進めるべきだという見方の双方が並びます。
大切なのは、意見の一文から将来の金利や価格を断定しないことです。まず決定文書で事実を確認し、主な意見では背景となる論点を分け、住宅ローン・預金・投資商品については自分の契約条件と生活資金を別に確認します。資料の役割を三つに分けるだけで、強い見出しに急かされず、次に確認すべき場所が見えやすくなります。
確認の途中で専門用語が出たら、分からないまま数字だけを使わないことも大切です。「中立金利」「基調的な物価」「金融環境」といった言葉は、短い見出しだけでは意味が固定されません。日銀の資料で前後の説明を読み、用語の定義や前提を確かめましょう。情報を読む速さより、出所・時点・条件をそろえることが、金利ニュースを日常の判断と安全に距離を置いて読むための土台になります。