キオクシアホールディングスの決算と株主還元の発表が話題になると、「実質無借金になったらしい」「配当が出るなら好材料なのでは」といった見出しが目に入ります。けれども、メモリー事業のように設備投資が大きく、需要と価格の循環がある会社では、一つの数字だけで財務の強さや将来性を決めることはできません。
2026年10月30日、同社は2027年3月期第2四半期の決算短信と、株主還元方針および中間配当に関する資料を公表しました。この記事では、個別の株価予想や売買を勧めるのではなく、決算資料を読む際に役立つ「現金と有利子負債」「設備投資と自由に使える資金」「還元の条件」の分け方を整理します。投資判断や税務上の扱いは、保有目的、リスク許容度、契約・口座の状況によって異なります。実際の取引前には、最新の決算資料、証券会社の説明、必要に応じて専門家の助言を確認してください。
まず確認:今回公表された資料は何か
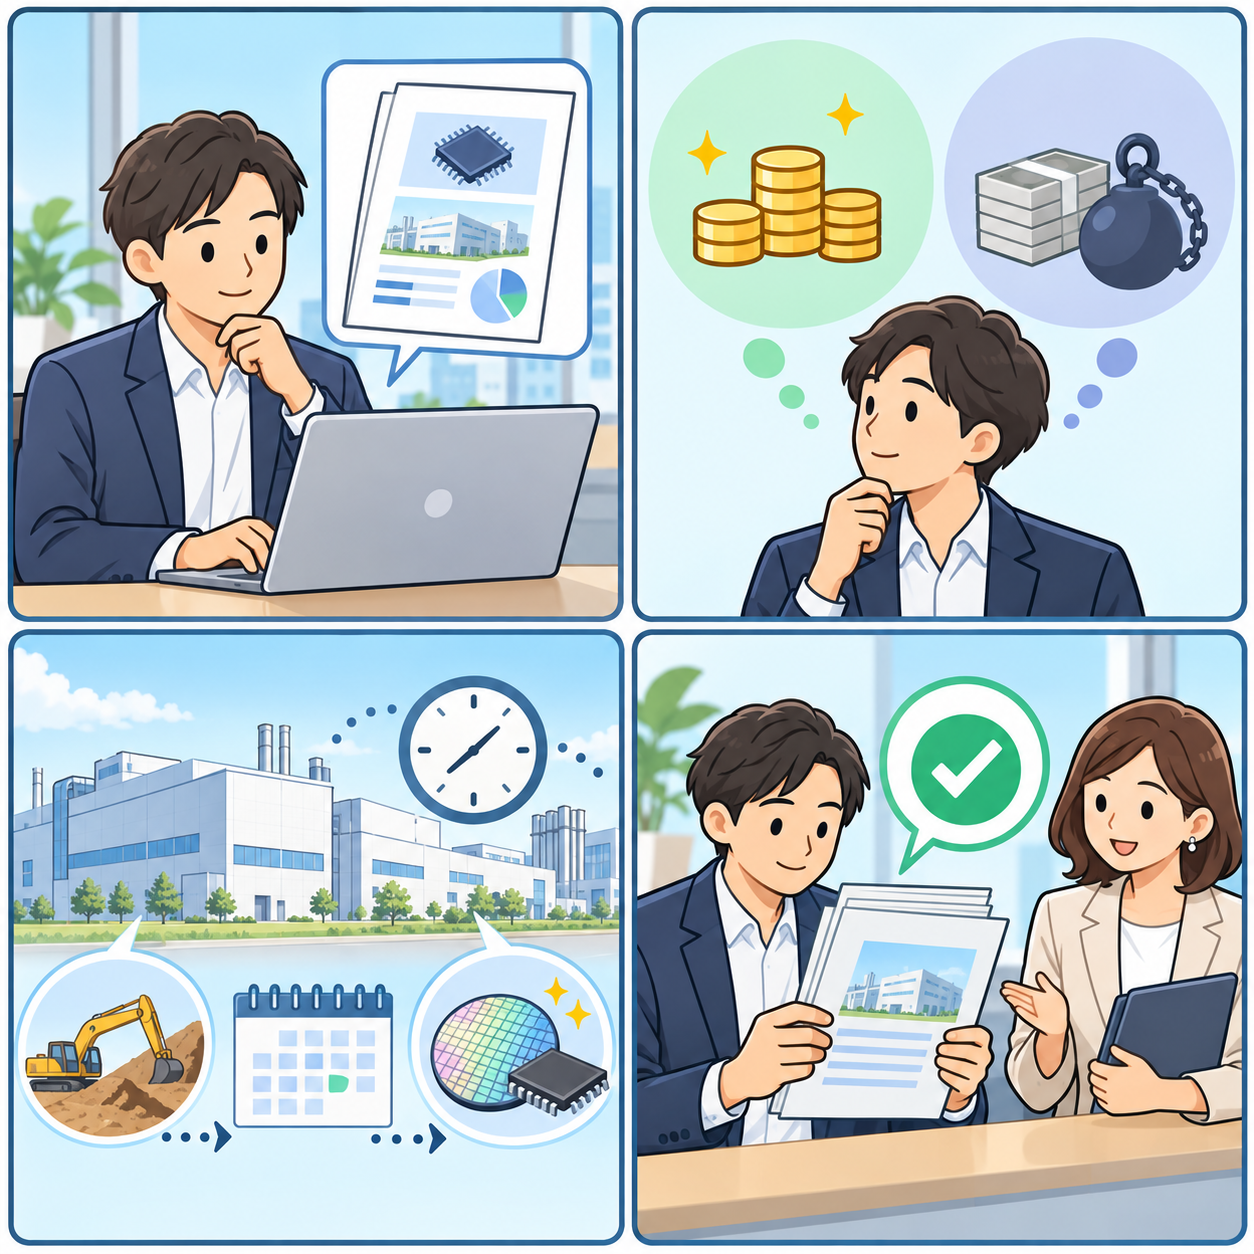
ニュースを読む最初の一歩は、資料の種類と公表日を分けることです。キオクシアホールディングスのIRニュースには、2026年10月30日付で第2四半期(中間期)の決算短信と、株主還元方針および剰余金の配当に関するお知らせが並んでいます。両方とも重要ですが、決算短信は一定期間の業績・財政状態・キャッシュフローなどを確認する資料であり、配当資料は還元の考え方や今回の決定を読む資料です。見出しだけで一つの発表として扱わず、原文の表題と対象期間を見ましょう。
今回のような半期決算では、四半期ごとの変化と半期累計の数字が同じではない点にも注意が必要です。売上高や利益が前年同期比でどう変わったか、直前四半期からどう動いたか、会社が通期見通しをどう置いているかは、それぞれ別の問いです。メモリー製品は需要、製品構成、為替、出荷量、販売価格、在庫水準などの影響を受けやすく、短い期間の伸び縮みをそのまま恒常的な実力とみなすのは早計です。
「実質無借金」という言葉も、決算のラベルではなく計算の入り口です。一般には、現金及び現金同等物などの手元流動性から有利子負債を差し引いたネットの状態を指すことがあります。しかし、どの現金を含めるか、リース負債をどう扱うか、連結範囲をどう見るかで表示は変わり得ます。記事やSNSでその言葉を見かけたときは、借入金だけでなく、現金、有価証券、リース、返済時期、注記を資料で確かめることが大切です。
「現金が多い」と「自由に使える」は同じではない
会社の貸借対照表には、ある時点の資産・負債・資本が示されます。現金残高は重要な数字ですが、残高が大きいからといって、その全額をすぐ配当や自社株買いに回せるとは限りません。運転資金、部材調達、設備の建設、借入金の返済、偶発的な需要変動への備えなど、資金には複数の役割があります。とくに製造業では、工場や生産設備の規模が大きく、投資の意思決定から稼働まで時間がかかることがあります。
ここで見たいのは、現金の絶対額よりも、資金の出入りです。キャッシュ・フロー計算書では、本業による資金の増減を示す営業活動によるキャッシュ・フロー、設備取得などを含む投資活動によるキャッシュ・フロー、借入・返済・配当などを含む財務活動によるキャッシュ・フローを分けて確認できます。利益が出ていても、売掛金や在庫の増加、設備投資によって現金が減る局面はあります。反対に、現金が増えていても、それが持続的な本業の稼ぐ力によるものか、借入や資産売却によるものかは区別が必要です。
「ネットキャッシュ」や「実質無借金」という表現を使う場合も、ひとつの指標として扱うのが安全です。たとえば、借入金の満期が近いのか長いのか、金利条件はどうか、投資を共同で行う契約があるのか、保証やコミットメントはあるのかまで見ないと、財務の柔軟性を単純比較できません。会社間比較では会計基準や決算期、連結子会社、通貨の違いもあります。
読者が確認しやすい順番は、第一に決算短信の財政状態計算書で現金と負債の項目を見つけること、第二にキャッシュ・フロー計算書で営業・投資・財務の流れを見ること、第三に注記・説明資料で大きな増減理由を探すことです。数字が前期から変わっているときは、「良い/悪い」と急いで結論づけず、何が資金を増減させたのかを一行の説明までたどると理解しやすくなります。
設備投資は費用だけでなく、時間軸で見る
フラッシュメモリやSSDを含む事業では、技術開発と製造設備への投資が競争力に関わります。キオクシアは2026年8月、サンディスクとの投資計画に関するお知らせを公表し、日本でのメモリー分野への投資に関する発信も行っています。また同社は6月のInvestor Dayで、財務健全性を強化しつつ、設備・技術開発・人的資本への投資に十分な流動性を確保する考え方を示しました。こうした資料は、単に「投資額が大きい」かではなく、何のための投資かを読む手掛かりになります。
設備投資を読む際には、三つの時間軸を置くと混乱が減ります。一つ目は、今期の支出です。建設や装置導入のために、いつ資金が外へ出るのかをキャッシュ・フローで確認します。二つ目は、稼働開始です。投資した設備がすぐ売上につながるとは限らず、立ち上げ、認定、歩留まり、顧客の採用といった段階があります。三つ目は、回収です。将来の販売量や価格、稼働率が投資回収に影響します。これらを一つの四半期の利益だけで判断するのは難しいことです。
もちろん、成長投資という説明があれば常に成果が約束されるわけではありません。市況が弱くなれば、価格や需要の変化が投資効率に影響します。供給能力が増えても、顧客側の需要や競合の投資状況で収益性は変わります。技術の世代交代、地政学、原材料・エネルギー価格、為替、自然災害や部品調達の問題も、製造業にとって無関係ではありません。
そのため、会社の説明資料では「投資の目的」「対象となる工場・製品」「想定時期」「資金の手当て」「リスク要因」を分けて読みます。数字がすべて掲載されていない場合は、推測で空白を埋めない姿勢も重要です。共同投資のニュースを見ても、出資比率、負担額、最終的な生産能力、需要の確約まで同じ意味ではありません。確定した事実と将来の見通しを、見出しの勢いで混同しないようにしましょう。
自由キャッシュフローは「配当の原資」だけを示す数字ではない
自由キャッシュフローは一般に、営業活動で得たキャッシュから設備投資などを差し引いて考える指標です。ただし、企業や分析資料によって定義に幅があります。リースを含めるか、M&Aや有価証券の取得・売却をどう扱うか、調整後の数字を使うかで値が変わるため、記事中の一つの数値を比較するときは算式を確認しましょう。
自由キャッシュフローがプラスなら、資金面の選択肢が広がる可能性はあります。それでも、その資金を配当に回すか、借入金の返済に充てるか、次世代製品の研究開発に投じるか、工場の増強に使うかは、経営の判断です。逆に一時的にマイナスであっても、将来の生産能力や技術のための投資が背景にある場合があります。数字の符号だけで「還元できる会社」「できない会社」と分類しないほうが、実態に近づけます。
個人投資家が用語を確認する場合には、営業キャッシュ・フロー、設備投資、配当、借入金返済を同じ表に並べてみると役立ちます。たとえば、営業活動で現金が増え、投資で大きく減り、財務活動で借入返済と配当が行われたという流れなら、期末の現金だけを見た印象とは違うかもしれません。逆に、営業の現金創出が弱いのに還元だけが大きく見える場合は、その持続可能性を資料と方針から慎重に読む必要があります。
利益やキャッシュフローは会計上の重要な情報ですが、投資信託・株式などの将来の価格や分配を保証するものではありません。短期の値動きが大きい局面では、SNSの断片的な図表や「次は必ず上がる/下がる」という投稿に反応して、生活に必要な資金まで動かさないことが大切です。保有の有無にかかわらず、利用中の証券会社が示す手数料、税金、注文の受渡日、リスク説明を確認しましょう。
株主還元は「今回の額」と「方針」を分けて読む
2026年10月30日のIRニュースには、株主還元方針および剰余金の配当に関するお知らせが掲載されています。配当のニュースを読むときは、第一に対象となる基準日と支払予定日、第二に一株当たりの金額、第三に中間配当なのか期末配当なのか、第四に会社が示す方針と条件を確かめます。「初配」という見出しは分かりやすい一方で、今後の金額や頻度を自動的に保証する意味ではありません。会社資料の表現をそのまま確認することが必要です。
還元には配当だけでなく、自社株買い、株式分割、優待など複数の形があります。しかし、制度の有無だけを比較するより、発行済株式数、取得の目的、消却の有無、資金余力、投資計画との関係を見るほうが重要です。自社株買いの枠を設定したという発表と、実際にどの程度取得したか、取得終了の発表、保有・消却の扱いも別々に確認します。キオクシアのIRニュースにも、2026年7月の自己株式取得枠設定や8月の取得状況・終了に関するお知らせが掲載されており、時系列で追うことで一つの見出しでは見えない部分があります。
配当利回りを計算する際も注意が必要です。一般に、年間の配当額を株価で割る形が使われますが、使う株価の時点、年間配当の見込みか実績か、特別配当を含むかで数字が変わります。株価は市場が開いている間にも動きます。利回りが高く見えても、元本の価格変動リスクや減配の可能性が消えるわけではありません。税引後の受取額やNISA口座での取扱いなども、個別の制度・口座条件で異なります。
「配当が発表されたから買う」「還元方針があるから安全」といった単純な判断は避けましょう。企業にとって還元と成長投資、財務健全性のバランスは継続的な課題です。読者にとっては、生活費や近い将来に使う資金を値動きのある資産に集中させないこと、分散や保有期間を自分の計画と照らすことのほうが、短いニュースへの反応より優先されます。
半導体・メモリー企業ならではの見落としやすい点
半導体という言葉は一つに見えても、企業によって扱う製品、顧客、収益の作り方は異なります。メモリーにはNAND型フラッシュメモリやDRAMなどの区分があり、最終製品もスマートフォン、PC、データセンター、車載、産業機器など幅があります。「AI向け需要」という表現を見ても、どの用途で、どの製品が、どの時期に影響を受けるのかまで同じとは限りません。ある領域の需要増が、会社全体の出荷・価格・利益にいつどの程度反映されるかは、開示資料だけでは読み切れない場合もあります。
また、メモリー市場は価格サイクルの影響を受けます。需給が引き締まれば販売価格が上向く可能性がある一方、供給が増えたり最終需要が弱まったりすれば、価格や稼働率が影響を受けることがあります。決算資料の売上高が伸びているときも、販売数量が増えたのか、平均販売価格が変わったのか、為替換算の影響があったのかを、会社が説明している範囲で分けて読みます。説明がない部分を、都合のよい物語で補わないことが重要です。
在庫も確認したい項目です。在庫が増える理由には、生産の先行、需要に備えた部材確保、販売の時期ずれ、需要鈍化など複数の可能性があります。数字が増えた・減ったという事実だけでは、評価を決められません。棚卸資産の評価、減損、製品ミックス、受注の状況、経営者の説明を合わせて考える必要があります。特定企業の在庫がどうあるべきかは外部から断定できないため、ここでは確認項目として捉えるのがよいでしょう。
為替も海外展開のある企業では無視できません。決算資料には、感応度や前提レート、通貨別のリスクに関する記載が置かれることがあります。ただし、円安・円高という見出しだけから、企業利益や株価が必ず一方向に動くとは言えません。売上の通貨、調達の通貨、ヘッジの有無、海外子会社の換算などが影響するためです。記事や投稿で単純な因果が示されていても、一次資料と注記に戻って確認しましょう。
ニュースを見た当日に、あえてしないこと
決算発表の直後は、時間外取引、ニュース速報、短い解説動画が同時に流れます。数字の読み違いが訂正されることもあり、資料の追加掲載や説明会の公開が後から行われる場合もあります。そのため、見出しを見てすぐに成行注文を出したり、保有状況を確認せず全額を動かしたりすることには慎重であるべきです。成行注文は想定と異なる価格で成立する可能性があり、取引のルールや注文方法は証券会社ごとに確認が必要です。
SNSで広がる「実質無借金」「増配」「AI需要」という短い言葉は、資料を読む入口にはなりますが、結論ではありません。表示されているグラフの期間、比較対象、単位、出所を確認し、会社の発表と一致しているかを確かめましょう。誰かの損益画面や成功談は、その人の購入価格、保有期間、税金、資金量を示していないことが多く、別の人に再現できるものではありません。
家計の観点では、緊急時の生活費、数年以内の教育費・住居費・税金など、使う時期が決まっている資金をまず区別します。価格が上下し得る金融商品は、必要な時点で希望する金額で換金できない可能性があります。保有額が気になるときは、銘柄のニュースより先に、資産配分、借入、固定費、保障、目標時期を一覧にするほうが役立つ場合があります。具体的な投資・税務・相続の判断は、個別事情を扱える登録専門家に相談してください。
決算ニュースを読む5つの確認リスト
決算後の投稿は数字が多く、最初はどこを見ればよいか迷います。次の順番なら、結論を急がずに情報を整理できます。
- 公表日と対象期間:今回の数字が四半期、半期、通期見通しのどれかを区別する。
- 業績と財政状態:売上・利益だけでなく、現金、有利子負債、在庫、売掛金の変化を見る。
- 資金の流れ:営業、投資、財務のキャッシュ・フローを分け、増減理由を資料で確認する。
- 投資と還元:設備投資の目的・時期と、配当・自己株式取得の条件を一緒に見る。
- 一次資料:会社の決算短信、適時開示、説明会資料を先に開き、二次情報は補助として扱う。
この順番はキオクシアだけでなく、設備投資の大きい企業や市況の影響を受ける企業を読むときにも使えます。なお、数字の比較には単位の取り違えがつきものです。百万円、億円、ドル、前年同期比、前四半期比を確認し、グラフの縦軸がゼロから始まっているかも見ましょう。決算資料を保存して前回分と並べると、単日のニュースより変化の理由がつかみやすくなります。
まとめ:現金・投資・還元を一枚の見出しにしない
キオクシア決算を読むときは、「実質無借金」「設備投資」「株主還元」のどれか一語だけで評価を決めず、資料ごとに確認することが出発点です。現金は将来の選択肢に関わりますが、事業を回す資金や投資の必要性もあります。設備投資は成長の可能性と同時に、需要・価格・稼働率などの不確実性を伴います。還元は株主にとって重要ですが、今回の決定と将来の保証を混同しない姿勢が欠かせません。
大きな決算ニュースほど、焦って結論を出さないことが大切です。会社のIRページで原資料を開き、対象期間、定義、条件、リスク要因を確認してください。売買や契約変更を考える場合は、資金の使う時期と許容できる損失を先に整理し、必要に応じて登録金融機関や専門家に相談することをおすすめします。
最後に、決算は企業の一時点を写した資料であり、将来を確定するものではありません。今回の数字を過去の決算、事業環境、会社の方針と並べて読むことで、単発の話題に振り回されにくくなります。分からない項目があれば、無理に結論を出さず、決算説明会資料や次回開示を待つことも、情報を扱う上では有効な選択です。
参考資料
- キオクシアホールディングス IRニュース(2026年10月30日公表の決算短信・株主還元資料)
- キオクシア Investor Day 2026
- 金融庁:NISAを知る