「金融システムレポート」という言葉をニュースで見て、預金や住宅ローンへの影響が気になった人もいるでしょう。金融機関の健全性、長期金利、不動産、海外市場といった言葉が並ぶと、自分の預金は大丈夫なのか、住宅ローンの返済額は変わるのかと不安になりやすいものです。
ただし、このレポートは、特定の銀行の利用者に直ちに行動を求める通知ではありません。日本銀行が金融システム全体の安定性や、金融機関が直面するリスクを幅広く分析・評価するために公表する資料です。レポートで述べられる全体の傾向と、利用している銀行の預金条件や住宅ローン契約の条件は、分けて読み取る必要があります。
この記事では、金融システムレポートの目的を押さえたうえで、預金者や住宅ローン利用者がニュースを見たときに確認したい順番を整理します。特定の銀行の安全性を評価したり、預金の移し替え、繰上返済、借り換えを勧めたりするものではありません。制度・商品・金利は変わり得るため、最終的には日本銀行の金融システムレポート、預金保険機構の制度案内、利用中の金融機関の最新の契約書面と正規窓口を確認してください。
金融システムレポートは何を読む資料なのか
日本銀行は金融システムレポートを年2回公表し、わが国の金融システムの安定性について包括的な分析・評価を示すと説明しています。そこでは、金融市場の動きだけでなく、銀行などの金融仲介活動、信用リスク、有価証券投資に伴う市場リスク、資金流動性リスク、金融機関の財務基盤など、複数の観点が扱われます。つまり、「明日の預金金利」や「ある住宅ローンの返済額」を直接知らせる商品案内ではありません。
レポートが対象にするのは、家計一人ひとりの口座ではなく、金融システム全体です。例えば、景気の変化、海外金利、株価や為替、不動産市場、企業の資金繰り、金融機関の融資や資産運用の状況は互いに関係します。個別の出来事だけを切り取るのではなく、こうしたつながりを見ながら、金融システムがどの程度のストレスに耐えられるかを点検します。
このため、本文に「リスク」という言葉が多く登場しても、それだけで危機が確定した意味にはなりません。リスクを特定し、蓄積の度合いや広がりを観察し、想定したストレスに対する耐性を分析すること自体が資料の役割です。ニュースの見出しに不安を感じたときは、まず公表日、資料名、要旨か本文か、どの期間のデータを分析しているかを確認しましょう。
また、レポートは金融政策の決定文とも異なります。金融政策、各行の預金金利、住宅ローンの基準金利、優遇幅、手数料、審査条件は、それぞれ別の資料や契約で決まります。「金融システムの安定性を分析した」というニュースから、預金金利や返済額の変更を直結させないことが大切です。
銀行ニュースを見たときに確認したい5項目
1. それは全体分析か、利用中の金融機関からの個別連絡か
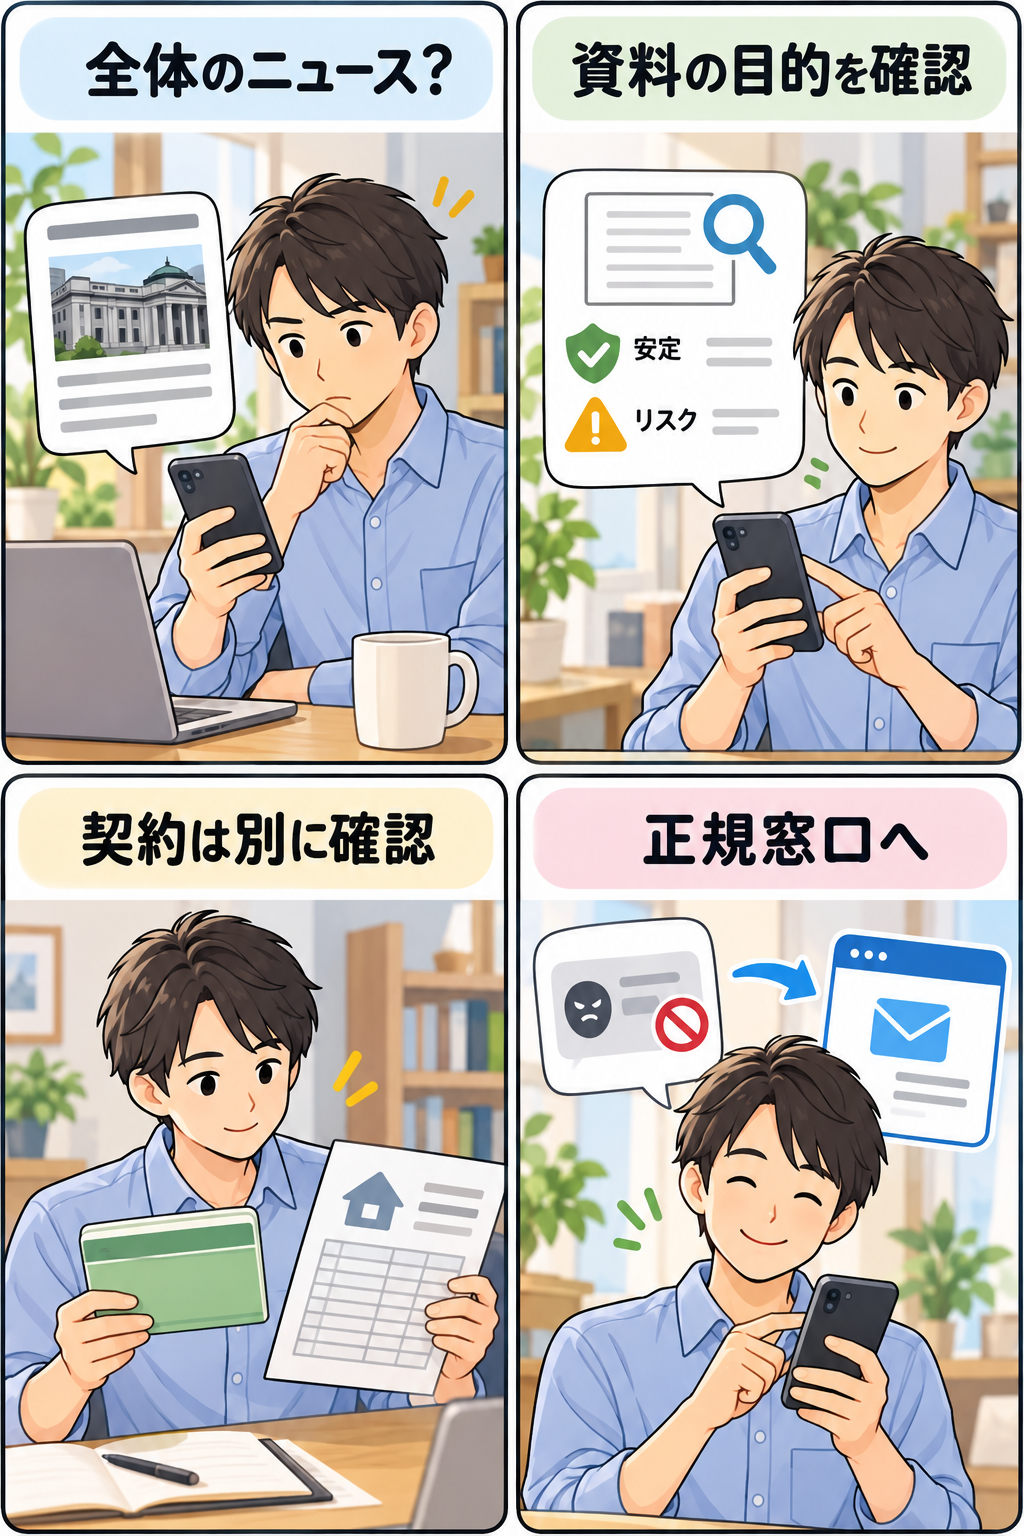
最初に分けたいのは、ニュースが金融システム全体を扱う解説なのか、利用している金融機関から自分の契約に関する連絡が来ているのか、という点です。金融システムレポートは前者です。一方、預金金利の改定、住宅ローンの返済予定、口座の手続き、システム障害、本人確認などは、個別の金融機関が公式サイト、アプリ、書面などで知らせる後者に当たります。
見出しに銀行名が書かれている場合でも、すぐに「自分の口座に何か起きた」とは限りません。分析対象として業界の状況が説明されているのか、実際に自分の契約へ影響する変更が公表されているのかを、本文と公式発表で確認します。検索結果の要約、SNSの切り抜き、第三者の動画は、条件や日付が省かれていることがあります。
自分の利用先に関する連絡を確認するときは、届いたメールやSMSのリンクを起点にしないほうが安全です。普段使っている公式アプリを自分で開く、ブックマークした公式サイトを使う、通帳や契約書に記載された電話番号を確認する、といった経路を選びます。市場や銀行への不安が高まる局面では、偽の注意喚起を装ってログイン情報を求める連絡にも注意が必要です。
2. 預金保険制度の対象と、口座の種類を確認したか
銀行の話題で不安になったとき、まず一般的な制度として確認したいのが預金保険制度です。預金保険機構の案内では、国内に本店のある銀行、信用金庫、信用組合、労働金庫などが対象金融機関となりますが、対象外の金融機関や商品もあります。制度の説明を見たら、次に自分の預金がどの金融機関にあり、どの種類の口座・商品に当たるかを確認します。
一般預金等は、同じ金融機関にある元本1,000万円までとその利息等が保護の範囲とされます。一方、決済用預金は、無利息、要求払い、決済サービスを提供できることという条件を満たす場合、全額保護の対象です。普通預金という名称だけで判断せず、実際の口座の商品性や、金融機関の説明を確認することが必要です。外貨預金など、預金保険の対象外となる商品もあります。
ここで誤解しやすいのは、「制度を知ったから、すぐに資金を動かすべきだ」という結論です。保護の範囲を確認することと、個別にどのような資金管理をするかは別の問題です。名義、預金の種類、共同名義の扱い、借入との関係などによって確認すべき事項が変わることがあります。大きな金額や法人・事業用資金、相続、複数の契約が関係する場合は、一般論だけで処理せず、正規窓口や必要に応じた専門家に相談しましょう。
また、預金保険制度は、投資信託、株式、債券などの価格変動を補う制度ではありません。証券口座と銀行口座、預金と投資商品を一つの「残高」として見ていると、どの制度が何を対象にするかが分かりにくくなります。口座ごとに商品名と扱いを確認すると、ニュースによる漠然とした不安を整理しやすくなります。
3. 住宅ローンの金利タイプと、次回見直し日を確認したか
金融システムに関する資料では、長期金利や金融機関の資金調達、不動産市場が論点になることがあります。しかし、レポートに長期金利や住宅ローンという言葉があったことだけで、すべての人の毎月返済額が変わるわけではありません。影響の受け方を確認するには、まず自分の住宅ローンが固定金利型、変動金利型、固定期間選択型のどれかを把握します。
全期間固定型は、契約で定められた条件に従って返済額が決まります。変動金利型は基準金利の見直しや返済額への反映の仕組みが契約ごとに定められています。固定期間選択型は、固定期間の終了後に選べる金利タイプや条件を確認する必要があります。同じ名称に見える商品でも、借入時期、優遇幅、団体信用生命保険の扱い、手数料、返済方法で内容は異なります。
確認するときは、契約書、返済予定表、金融機関のローン専用ページを開き、現在の金利、次回の金利見直し日、返済額見直し日、残高、返済期間を並べます。「変動金利は必ずすぐ上がる」「固定金利なら絶対に安心」といった短い表現では、契約上の条件を確認できません。金利が変わった場合の返済額や元金・利息の内訳の扱いも、金融機関ごとの説明で確認してください。
返済が厳しくなりそうな事情がすでにある場合は、相場のニュースを見て独断で繰上返済や借り換えの申し込みを急ぐより、早めに借入先の正規相談窓口へ連絡することが重要です。収入減少、病気、離職、事業不振などが関わる場合には、公的な相談窓口や専門家の支援が利用できることもあります。個別の返済計画は世帯の収入、資産、税金、保険、将来の支出に左右されるため、一般論をそのまま当てはめないようにしましょう。
4. レポートの数字を、家計の予測と取り違えていないか
金融システムレポートには、金融機関の自己資本、貸出、資産価格、ストレステストなど、専門的な数字や図表が出てきます。これらは全体の傾向や仮定に基づく分析であり、ある家庭の収入、預金残高、住宅ローン返済額を予言する数字ではありません。グラフが上向き・下向きだからといって、個人の家計が同じ方向に動くとは限りません。
特にストレステストは、起こり得る厳しい状況を仮定し、金融機関の損失吸収力などを検証する手法です。仮定が置かれていることを、予報や確定した将来と読み替えないようにします。資料のどの章の、どの前提に基づく数字なのかを確認すれば、強い言葉だけが独り歩きするのを防げます。
家計に落とし込むなら、予測を当てに行くよりも、現時点の契約・資金繰りを確認するほうが実用的です。預金口座の残高と引落予定日、住宅ローンの返済日、更新が近い保険、教育費、車検、税金など、今後数か月から一年ほどで確定している支出を一覧にします。これにより、ニュースを見た直後の不安と、実際に手当てが必要な予定を分けられます。
金融システムの分析を読む意義は、家計を恐怖で動かすことではなく、情報の種類を見分けることにあります。全体の分析は全体の分析として読み、自分の契約は自分の書面と公式画面で確認する。この順番にすると、必要のない手続きや不審な連絡への反応を減らせます。
数字を確認した日付も、メモに残しておくと役立ちます。口座残高、次回返済日、金利、問い合わせ先を同じ日に記録しておけば、後日あらためてニュースを見たときに、何が実際に変わったのかを比較しやすくなります。記録は家計の把握のためであり、将来の相場や金利を予測するためのものではありません。
確認項目を家族と共有する場合も、パスワードや暗証番号は書き残さず、連絡先や書面の保管場所だけを安全な方法で伝えましょう。
5. 公表日・出所・相談先を正規のものに絞れているか
金融に関する話題では、古い制度説明や一部だけを抜き出した投稿が広がることがあります。レポート名を見たら、日本銀行の公式ページで公表日と最新版を確認します。預金保険については預金保険機構、住宅ローンは契約先の金融機関、金融商品や詐欺への注意は金融庁・警察庁・消費生活センターなど、内容に合う一次情報へ戻るのが基本です。
「今すぐ全額を移すべき」「この銀行は危ない」「必ず金利が上がる」といった断定は、個人の事情も資料の前提も省いています。予測が外れた場合の責任や、発信者が商品販売によって得る利益が見えないこともあります。緊急性をあおる投稿ほど、URL、発信日時、引用元、誰が書いたのかを確認しましょう。
相談先を探す場合も、検索広告やSNSのDMからではなく、公式サイトに掲載された電話番号・問い合わせフォームを使います。ログインID、パスワード、暗証番号、ワンタイムパスワードを電話やメッセージで伝えるよう求められたら、いったん手続きを止めてください。本人確認を口実にした詐欺では、もっともらしい制度名やニュースが使われることがあります。
預金・住宅ローン・投資を一緒に考えすぎない
家計では、普通預金、定期預金、住宅ローン、NISA、保険、クレジットカードの引落しが同じ家計簿の中に並びます。そのため、金融ニュースを一つ見ただけで、すべてに同じ対応が必要だと感じることがあります。しかし、預金保険の対象、住宅ローンの金利条件、投資商品の価格変動、保険の保障内容は、それぞれ異なる契約・制度に基づいています。
例えば、預金保険の話題は、投資信託の基準価額の上下を説明しません。住宅ローンの変動金利に関する説明は、預金金利の改定時期を保証するものではありません。金融システム全体の安定性評価は、特定の会社の株価や自分のローン審査結果を判断する資料ではありません。対象を一つずつ分けることが、結果的に家計の全体像を冷静に見る近道になります。
「何が不安なのか」を具体的な問いに言い換えるのも有効です。預金が心配なら、金融機関名、口座種類、名義、金額、預金保険の対象を確認します。返済が心配なら、金利タイプ、次の見直し日、返済予定表、収入と支出を確認します。投資が心配なら、保有商品、口座区分、価格変動リスク、売却・出金の条件を確認します。一度に結論を出そうとせず、問いごとに正規の資料を選びます。
レポートの「リスク」を落ち着いて読むための3つの視点
時点を確認する
金融システムの分析には、執筆時点で利用できる統計や市場データが使われます。そのため、公表日と、図表が対象とする期間には差があります。今日のニュースを読んでいるのに、資料のグラフは前月や前四半期までを表していることがあります。これは資料が古いから直ちに役に立たないという意味ではなく、足元の出来事を分析するときに一定の時間が必要だからです。
気になる数字を見つけたら、「いつ時点の数字か」「前年比か前期比か」「残高なのか増減なのか」を見ます。たとえば残高が増えているという表現だけでは、家計や企業の負担が増えたのか、金融機関の貸出が拡大したのか、資産価格の影響が出たのかまでは分かりません。見出しだけで解釈を固定せず、図表の注記や本文の説明をたどります。
範囲を確認する
全国の金融システムに関する数字と、使っている支店や商品への影響は同じ範囲ではありません。銀行部門全体の分析には、都市銀行、地域銀行、信用金庫など、さまざまな業態が含まれることがあります。住宅ローンに関する分析も、全体の傾向を示すものであって、自分の借入条件や審査結果を示すものではありません。
この違いを意識すると、「全体にリスクがある」と「自分が今すぐ困る」は別の文章だと分かります。反対に、個人の契約上の変更通知が届いた場合も、それを日本の金融システム全体の問題と結びつける必要はありません。対象範囲を分けるだけで、必要な確認先が日本銀行、預金保険機構、利用中の金融機関のどれなのかを選びやすくなります。
前提を確認する
金融システムの耐性を測る分析では、金利、景気、株価、不動産価格、海外経済などについて一定の前提を置くことがあります。これは、複数の厳しい条件が重なった場合に何が起こり得るかを点検するためです。前提条件を読まずに結論だけを見ると、想定シナリオを既に起きた事実のように受け取りかねません。
資料を読む際には、「リスクがない」と読もうとするのではなく、「どのような条件で、何を確認した分析か」を見る姿勢が役立ちます。家計にとっても同じで、収入が減った場合、金利が変わった場合、予期せぬ支出が出た場合を分けて考えると、必要な備えや相談先が見えてきます。ただし、将来の市場や金利を正確に予測することはできません。想定をそのまま売買や借り換えの根拠にしないことが重要です。
不安が強い日に先にやらないほうがよいこと
金融ニュースを見て不安になった日は、画面の数字を見ながら何度も手続きを変えたくなることがあります。しかし、預金、ローン、投資では、取り消しにくい操作や、手数料・税務・返済条件に関わる判断があります。まずは情報を記録し、判断と実行の間に確認の時間を置くほうが、入力ミスや誤解を防ぎやすくなります。
特に避けたいのは、正体の分からない人に口座情報を渡すこと、広告やSNSのリンクからログインすること、契約条件を読まずに資金移動やローン手続きを始めることです。「金融システムのニュースを受けた緊急対策」を名乗る連絡が届いても、金融機関が電話やメッセージでパスワードやワンタイムパスワードを尋ねるとは限りません。少しでも不自然なら、連絡を切り、利用先の公式窓口に自分から確認します。
家計に実際の支払い不安がある場合は、情報収集だけを長引かせないことも大切です。次の返済日や引落日が近い、収入の見通しが変わった、医療・介護・災害などで支出が増えたという事情があるなら、借入先や契約先へ早めに相談する選択肢があります。その際は、ニュースの印象よりも、返済予定表、残高、収入・支出の見通し、相談したい内容を整理して伝えると話が進めやすくなります。
金融システムレポートを読むための小さなチェックリスト
- 資料の公表日と、要旨・本文のどちらを読んでいるかを確認する
- 全体の分析なのか、自分の金融機関からの個別連絡なのかを分ける
- 預金は金融機関名、口座種類、名義、制度上の扱いを確認する
- 住宅ローンは金利タイプ、見直し日、返済予定表を契約書面で確認する
- 不審な連絡はリンクを開かず、公式アプリや公式サイトから確かめる
このチェックリストは、何かを急いで変更するためのものではありません。ニュースに接したとき、資料が示す範囲と自分の契約で確認すべき範囲を分けるためのものです。家計や返済にすでに具体的な困りごとがある場合は、先延ばしにせず、早めに正規の相談先へ事情を伝えましょう。
まとめ:全体のニュースは全体として読み、個人の条件は契約で確認する
金融システムレポートは、わが国の金融システムの安定性やリスクを幅広く分析する資料です。個別の預金者や住宅ローン利用者に、一律の行動を求める通知ではありません。ニュースを見たら、まず資料の目的と公表日を確認し、次に預金・ローン・投資という自分の契約を別々に確認しましょう。
預金については、商品と預金保険制度の対象を把握します。住宅ローンについては、金利タイプと見直し日を返済予定表で確認します。投資については、預金の制度と混同せず、商品のリスクと口座の条件を確認します。そして、気になる連絡が来たときは、送られてきたリンクではなく、正規の金融機関の窓口から確認することが基本です。
制度や契約には個別の例外があります。資金移動、借り換え、繰上返済、投資の売買、税務上の扱いなど、金額や生活への影響が大きい判断は、最新の公式情報と自分の書面を確認したうえで、必要に応じて資格のある専門家へ相談してください。