2026年10月23日、総務省統計局は9月分の全国消費者物価指数(CPI)を公表しました。総合指数は前年同月比2.1%上昇、生鮮食品を除く総合指数も2.1%上昇、生鮮食品とエネルギーを除く総合指数は2.4%上昇です。数字だけを見れば「物価が上がった」と受け取れますが、CPIは全国の家計が購入する財・サービスの価格変動を総合して表す統計です。ある家庭の食費、電気料金、家賃、ローン返済額が同じ割合で変わることを示すものではありません。
物価のニュースは、日々の買い物や将来の生活費に直結するように感じられるため、不安を誘う見出しにもなりがちです。けれども、家計を守るために必要なのは、速報の数字から慌てて大きな行動を決めることではなく、「統計が示す全体の動き」と「自分の契約・支出で実際に変わるもの」を順番に分けることです。本記事では、9月CPIの数字の見方と、家計で確認したい項目を一般的な情報として整理します。個別の投資、借入、保険、契約変更を勧めるものではありません。
9月CPIの2.1%上昇は何を意味するのか
消費者物価指数は、全国の世帯が購入する商品やサービスについて、価格の動きを時系列で測る統計です。総務省統計局は、家計の消費構造を一定に固定した場合に、物価の変動で必要な費用がどう変わるかを指数で表すと説明しています。価格は小売物価統計調査などを基にし、品目ごとの重要度を反映してまとめられます。単に店頭の一品だけを追った数字ではなく、幅広い支出を加重して見た指標です。
今回の「総合指数102.2」は、2025年を100とする基準で、2026年9月の物価水準を表します。その前年同月比が2.1%上昇でした。また、天候などによる短期的な振れが大きくなりやすい生鮮食品を除いた「生鮮食品を除く総合」も2.1%上昇、生鮮食品とエネルギーを除いた指数は2.4%上昇です。ニュースではいずれか一つだけが大きく扱われることがありますが、どの系列の数字なのかを確認しないと、意味を取り違えます。
例えば、生鮮食品を除く指数は、変動の大きい生鮮食品を除いて基調を見ようとする際に使われます。一方、生鮮食品を含む総合指数は、実際の買い物で野菜や果物の価格を意識する家庭にとっても無関係ではありません。エネルギーを除く指数は、燃料価格の振れを別にしてサービスや財の動きを見る一つの手掛かりです。どれが「正しい」一つの数字というより、目的に応じて別の切り口があると捉えるのがよいでしょう。
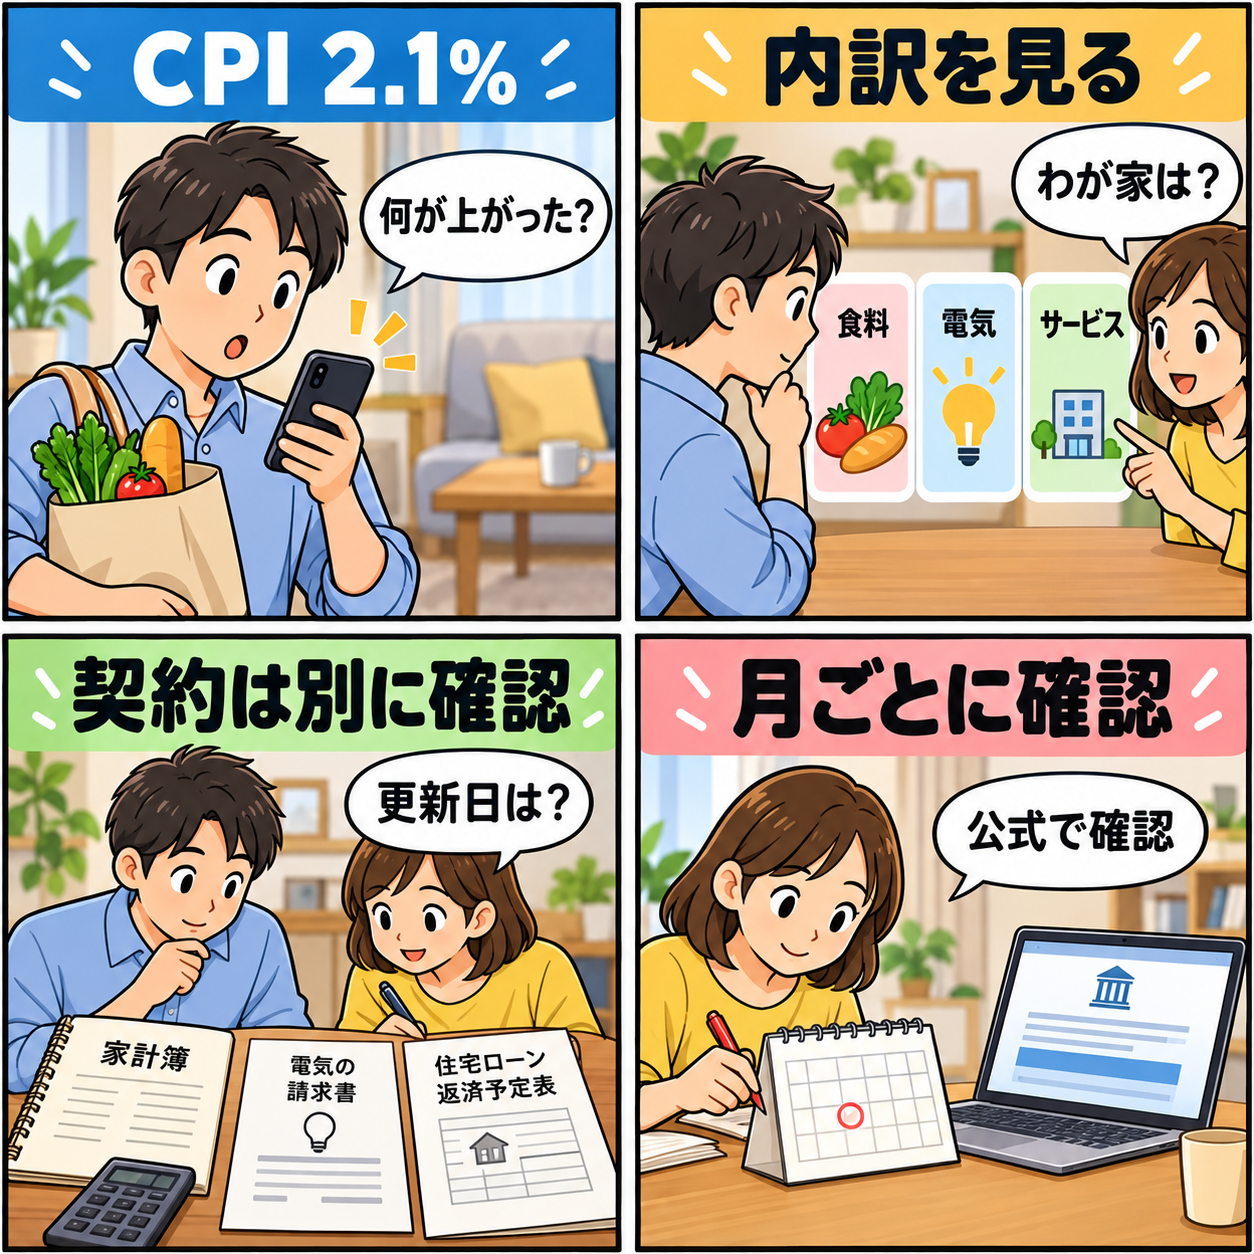
重要なのは、前年同月比2.1%を、自分の支出が自動的に2.1%増えたという意味に置き換えないことです。家計ごとに、外食が多いか、自炊中心か、車を使うか、賃貸か持ち家か、子どもの教育費があるかで支出の構成は異なります。同じ時期に支払う通信費や保険料、定額のサブスクリプションには、統計上の平均と異なる改定時期や契約条件があります。まずは統計を「全国の背景」として読み、自分の明細と通知を次に見る順番が安全です。
CPIを見る前に知っておきたい三つの違い
1. 平均の物価と、わが家の支出は一致しない
CPIは全国の家計を対象にした平均的な指標です。個々の家庭にある冷蔵庫、契約している電力プラン、よく買う食品、通勤方法までをそのまま写すものではありません。仮に食料の値動きが家計で目立っていても、全体のCPIには住居、光熱・水道、交通・通信、教育、教養娯楽など多くの費目が含まれます。反対に、平均の物価上昇が報じられていても、当月の自分の支出が増えるとは限りません。
この違いは、統計が役に立たないという意味ではありません。自分の家計簿を見返す際に、何となく「高くなった」と感じる部分を、食料、光熱、交通、サービスのように分けて眺めるきっかけになります。前月と比べるだけでなく、昨年同月、季節要因、まとめ買いの有無も書き添えると、一回の買い物で受けた印象と、継続的な支出の変化を分けやすくなります。
2. 指数の上昇と、個別料金の改定は別の情報
電気・ガス、通信、保険、家賃、住宅ローンなどは、契約や制度に基づいて請求されます。CPIの上昇を見ても、次回の請求額や返済額が分かるわけではありません。料金の改定や燃料費調整、ポイント制度の変更、割引の終了は、各事業者の正式な告知、利用明細、契約書面で確認します。SNSの画像や検索結果の要約では、対象プラン、適用開始日、税込み・税抜き、地域差といった条件が抜けることがあります。
特に住宅ローンについては、CPIの発表があっただけで金利や返済額が即座に変わるとは限りません。固定金利型、変動金利型、固定期間選択型では確認すべき契約条件が異なり、基準金利の見直しと実際の返済額への反映時期も商品ごとに違います。金利の方向を予想して借り換えや繰上返済を急ぐのではなく、返済予定表、次回見直し日、手数料、家計全体の資金繰りを確かめることが先です。不安が具体的になっている場合は、借入先の正規窓口や必要に応じて専門家へ相談してください。
3. 物価統計と、資産運用の判断は分ける
物価の数字は金融市場にも注目されるため、為替、株価、政策金利の話と同時に語られがちです。しかし、CPIの一回の公表から、特定の投資信託、株式、債券、外貨商品が必ずどう動くかを導くことはできません。市場では海外の統計、景気、企業業績、需給、政策発言など多くの情報が影響します。家計の物価対策と投資の売買を一つの判断に混ぜると、目的もリスクも見えにくくなります。
投資をしている人は、物価ニュースを見た日こそ、保有資産の目的、許容できる値動き、使う予定の時期、手数料や税制を確認する機会にできます。ただし、生活費や緊急資金をどう確保するかは、投資の値動きとは別に考える必要があります。短期の見出しで売買を決めるのではなく、金融機関の説明資料や公的な制度案内を確認し、必要なら中立的な専門家へ相談するほうが、判断の根拠を整えやすくなります。
家計で先に確認したい五つの項目
1. 食費は「値段」より「品目と頻度」で見る
スーパーでの会計が増えたと感じたら、最初に見るのは総額だけではなく、何をどれだけ買ったかです。米、肉、乳製品、野菜、調味料、飲料、惣菜、外食などを大まかに分け、毎週買うものと月に一度買うものを区別します。大容量品を買った月、来客や行事があった月、季節の贈答品を買った月は、通常月と単純比較しにくくなります。
記録は細かくしすぎる必要はありません。「食材」「外食・中食」「嗜好品」のように三つ程度に分け、レシートや家計簿アプリの合計を月単位で比べるだけでも傾向が見えます。価格だけでなく、購入量、店、特売の利用、廃棄の有無も変わります。健康上の理由や家族構成に合わない節約を無理に行うのではなく、続けられる範囲で選択肢を増やす視点が大切です。
食品の価格情報を確かめる際は、商品名、内容量、税込み価格、販売期間をそろえます。見た目の価格が同じでも内容量が異なることがあり、逆に一時的なセールだけを基準にすると通常価格が見えなくなります。CPIの品目別資料は全体の動きを読む参考になりますが、個店の価格や特定商品の将来価格を保証するものではありません。
2. 光熱費は請求額の内訳と使用量を確認する
電気・ガス料金では、請求額だけを見ると、使用量、季節、単価、燃料費調整、再生可能エネルギー発電促進賦課金など複数の要因が混ざります。前年より高くなったと感じたときは、まず検針票や会員サイトで使用量と請求期間を確認します。猛暑・厳寒、在宅時間、家電の買い替え、家族の生活時間の変化があれば、使用量が先に動いている場合があります。
次に、契約プラン名、単価の改定日、燃料費調整額の表示、キャンペーンや割引の終了時期を正規サイトで確認します。契約内容は地域や事業者で異なるため、他人の投稿だけで自分の請求を判断しないことが重要です。電気やガスを止める、契約を切り替えるといった手続きは、解約金、供給開始日、支払い方法、賃貸住宅の条件も関係し得ます。比較する場合も、月額の見かけだけでなく条件を読みましょう。
3. 固定費は更新月と自動継続を探す
物価上昇への対応で見落とされやすいのが、毎月または毎年、自動で引き落とされる固定費です。通信、動画・音楽配信、クラウド保存、新聞、ジム、保険、習い事などを、口座明細やカード明細から書き出します。ここでの目的は、すべてを解約することではありません。今も使っているか、次の更新日はいつか、料金改定の案内を読んだかを確かめることです。
不要かどうか迷うサービスは、すぐに解約せず、一か月の利用回数や代替手段を確認してから判断しても構いません。解約条件、無料期間の終了日、最低利用期間、保存データの扱い、家族共有の影響などは、サービスごとに異なります。不明な請求があれば、カード番号などを求める連絡へ返信する前に、利用している事業者の公式サポートから照会します。
4. 住居費とローンは契約書面を起点にする
家賃、管理費、更新料、住宅ローンは金額が大きいため、ニュースを見て心配になりやすい項目です。賃貸では、更新や賃料変更に関する通知の内容、契約期間、管理会社の連絡先を確認します。持ち家では、固定資産税、修繕積立金、火災保険の更新など、ローン以外にも時期が決まった支出があります。年間の予定表に並べると、毎月の生活費と臨時支出を混同しにくくなります。
住宅ローン利用者は、返済予定表で残高、金利タイプ、返済日、次回の条件見直しに関する記載を確認します。返済が困難になる可能性がある場合は、延滞する前に借入先へ相談することが一般に重要です。ただし、具体的な借り換え・繰上返済・保険の選択には個別事情が関わります。家計の収入、雇用、税金、教育費、資産状況まで含めた判断が必要なため、記事の一般論だけで結論を出さないでください。
5. 次の三か月の「確定している支出」を並べる
物価の将来を正確に予測することは難しくても、近い将来に予定されている支出の多くは確認できます。家賃・ローン、保険料、税金、学費、車検、冠婚葬祭、旅行、更新料、家電の買い替え予定などを、支払月と概算額だけでもカレンダーに置きます。これに毎月の食費・光熱費・通信費の平均を重ねると、必要な生活資金の見通しを立てやすくなります。
この作業では、将来の物価や金利を一つの数字で仮定して結論を急がないほうが安全です。余裕資金の目安は世帯の収入の安定性、扶養家族、医療や介護、住居、事業収入の有無などで変わります。支払いが間に合わない懸念がある、債務の返済が重い、生活に必要な費用が不足しそうだという場合には、一人で抱え込まず、契約先、公的な相談窓口、地域の消費生活相談など正規の窓口に早めに相談しましょう。
物価ニュースを見た日に役立つ確認の順番
物価のニュースを見たら、最初に記事の公表日と出所を確認します。今回の全国CPIは総務省統計局が2026年10月23日に公表した9月分です。見出しで見た「2.1%」が総合、生鮮食品を除く総合、あるいは別の指標のどれを指すかも本文で確かめます。古い月の数字、別の国・地域の統計、予測値が混じっていないかを確認するだけでも、誤解は減ります。
次に、家計に関係が深い費目を一つか二つ選び、過去の明細と公式の通知を見ます。食費ならレシートや家計簿、光熱費なら検針票、通信費なら会員ページ、ローンなら返済予定表です。一度に全費目を見直そうとすると疲れてしまうため、今月は光熱費、来月は固定費のように順番を決めてもよいでしょう。
三番目に、変更があった場合だけ、理由と開始日を記録します。「電気料金が上がった」ではなく、「10月請求、使用量○kWh、単価改定の案内を確認」のように残すと、次回の確認で比較できます。パスワード、暗証番号、カードのセキュリティコードは家計簿や共有メモに書かないでください。家族と共有するなら、請求書の保管場所や公式サイトの名称、問い合わせ先の確認方法までにとどめるのが安全です。
「上がる前に急ぐ」より、公式情報と契約の確認を
物価が上がる局面では、「今すぐ買いだめ」「必ず金利が上がる」「この商品なら物価に勝てる」といった強い表現が目につきます。しかし、買いだめには保管、賞味期限、廃棄、資金繰りの問題があり、金利や投資の判断には個別の契約・リスク許容度が関わります。一般に、強い断定ほど、前提条件や例外が省かれている可能性を意識したいところです。
通信や金融を装うフィッシング詐欺にも注意が必要です。「料金改定の確認」「物価高対策の給付」「口座の再認証」といったもっともらしい件名で、ログイン情報やカード情報を求める連絡が届くことがあります。メールやSMS内のリンクを開かず、普段使う公式アプリ、公式サイト、請求書記載の連絡先から確認してください。ワンタイムパスワードや暗証番号を第三者へ伝えるよう求められたら、手続きを止めて正規窓口に確認しましょう。
物価統計は、生活の変化を考える材料の一つです。全国の平均を知り、家計の実際を見直し、必要な契約だけを正規の情報で確認する。この三段階を踏めば、数字に振り回されず、家計の不安を具体的な確認作業に置き換えられます。今回の2.1%という数字も、将来を断定する予報ではなく、今の支出を丁寧に見直す入口として活用するのがよいでしょう。
まとめ:CPIは家計簿の代わりではない
9月の全国CPIは、総合、生鮮食品を除く総合とも前年同月比2.1%上昇でした。これは全国の価格動向を知る大切な統計ですが、各家庭の値上がり率、光熱費、住宅ローン返済額、資産運用の結果を直接示すものではありません。まずどの指数かを確認し、次に自分の食費、光熱費、固定費、住居費の明細と契約を見ます。
支出の変化を確認するときは、金額だけでなく、使用量、購入量、対象期間、契約の改定日を並べることが役立ちます。将来の金利や相場を決めつけた行動、SNSの断定的な投稿、正規でない連絡先には注意してください。支払いに不安があるときは早めに契約先や公的な相談窓口へつなぎ、個別性の高い判断は専門家にも相談しましょう。
月に一度の家計点検を続ける小さな工夫
家計を見直す作業は、数字が多いほど続けにくくなります。そこで、点検日を毎月一日や給料日の翌日などに決め、「今月の請求額」「前月との主な差」「来月までに確定している支出」の三行だけを記録する方法があります。CPIのような公的統計を読むときも、その月の家計メモと同じ場所に公表日と気になった費目を残しておけば、後から冷静に振り返れます。
家族でお金の話をする場合は、節約の責任を誰か一人に負わせず、支出の目的を共有することが大切です。例えば食費であれば、栄養や時間を優先する日と、在庫を使い切る日を分けるだけでも、無理な我慢を避けながら調整しやすくなります。固定費であれば、利用者本人だけが分かる契約を放置しないよう、サービス名と更新月だけを共有します。認証情報は共有せず、公式の問い合わせ方法だけを確認する運用が安心です。
物価の変化が長く続くと感じても、毎日のニュースで計画を作り直す必要はありません。三か月ごと、半年ごとなど自分に合う間隔で、予算、緊急時の連絡先、保険やローンの書類の保管場所を確認します。収入の減少や病気、介護、失業などで支払いが難しくなったときは、問題が大きくなる前に正規窓口へ相談することが重要です。統計は行動を急がせる材料ではなく、暮らしに必要な確認を始めるための地図として使えます。