ネットバンキングや銀行アプリがつながらないとき、「振込は通ったのか」「残高は正しいのか」「もう一度押してよいのか」と焦るのは自然なことです。家賃、公共料金、取引先への支払いなど期限がある操作なら、なおさらでしょう。しかし、接続できない直後に何度も同じ操作を繰り返したり、検索で見つけた連絡先へ急いで電話したりすると、取引の重複やフィッシング被害につながる余地が生まれます。
大切なのは、画面にエラーが出たことと、取引が失敗したことを同じ意味にしないことです。通信の途中で画面だけが止まった場合、銀行側では受け付け済みかもしれません。一方で、利用者側の通信環境、端末の更新、予定メンテナンス、銀行側の障害など、原因は複数考えられます。個別の画面だけでは原因も取引結果も判断できないため、落ち着いて「公式情報」「操作の記録」「復旧後の履歴」を順に確認するのが基本です。
この記事では、特定の銀行の障害や補償を説明するものではなく、ネットバンキング障害らしい状況で利用者ができる一般的な確認手順をまとめます。実際の受付時間、振込の扱い、組戻しや補償の可否は金融機関や取引内容で異なります。送金の締切が迫っている場合や不正利用が疑われる場合は、利用している金融機関が公式サイトに掲示する窓口と案内を最優先してください。
ネットバンキングが使えないとき、最初に知っておきたいこと
「ログインできない」「残高が表示されない」「振込ボタンを押した後に読み込みが終わらない」は、見た目にはよく似ていますが、対応は同じではありません。ログイン以前の問題なら、サービス全体の障害、メンテナンス、端末や回線の状態を疑うことになります。振込の実行中に止まった場合は、操作を繰り返す前に受付結果を確認する必要があります。残高や明細だけが更新されない場合は、表示の遅れと実際の資金移動を分けて考えます。
ここで避けたいのは、「エラーになったのだから失敗したはず」と決めて同額を再送金することです。振込処理は、利用者が押した操作、銀行側の受付、振込先への反映が同時に終わるとは限りません。画面が切り替わらなかったとしても、受付番号が発行されていたり、後から明細に反映されたりすることがあります。反対に、何も受け付けられていない場合もあります。だからこそ、同じ取引をもう一度行う前に、後述する記録と公式情報を確認します。
また、障害が話題になると、SNSの投稿、検索結果の広告、もっともらしい「復旧サポート」の連絡も目に入りやすくなります。そこに書かれた電話番号、短縮URL、ダイレクトメッセージが正規のものとは限りません。金融機関の障害を装い、ID・パスワード・ワンタイムパスワード・カード番号を聞き出そうとする手口も考えられます。慌ただしい場面ほど、相手から届いたリンクではなく、普段使う公式アプリや自分で入力した公式サイトを起点にしましょう。
1. 公式サイト・公式アプリで「障害」と「メンテナンス」を分けて確認する
最初に見るのは、利用中の金融機関が自ら掲載しているお知らせです。公式アプリに通知欄があればそこを開き、ブラウザではブックマークや自分で入力した公式ドメインからお知らせページに進みます。検索結果の上部には広告が表示されることがあり、企業名に似たページが混ざる可能性もあります。検索を使う場合でも、検索結果の説明文だけで判断せず、URLと運営主体を確かめてから開きます。
確認したいのは、単に「障害があるか」だけではありません。対象サービス、発生時刻、影響する操作、復旧見込み、代替手段が書かれているかを見ます。例えば、個人向けアプリだけなのか、法人向けサービスも含むのか、ログインだけなのか、振込や口座間振替にも影響するのかで、次の判断が変わります。予定メンテナンスなら、事前に日時と対象機能が告知されていることがあります。障害とメンテナンスを混同しないことで、必要以上に不安になったり、不適切な操作をしたりしにくくなります。
公式サイトが開けない場合でも、すぐに検索で見つけた別の窓口へ移動する必要はありません。公式のSNSアカウントを普段からフォローしている場合は、そのアカウントの告知を参考にできます。ただし、SNSの投稿だけで口座に関する情報を送ったり、返信で本人確認をしたりしないようにしましょう。障害情報の確認と、個人の取引相談は別です。取引の相談は、公式サイトに掲載された電話番号、アプリ内の正規の問い合わせ導線、店頭など、金融機関が案内する方法を使います。
この段階で「障害情報がないから大丈夫」と断定するのも早計です。掲載までに時間がかかることもありますし、自宅の回線や端末側の問題かもしれません。端末の再起動やアプリの更新を試す前に、振込依頼を二度行わない、見知らぬリンクを開かない、認証情報を誰にも伝えない、という三つを先に守ると、状況が不明でもリスクを小さくできます。
2. 振込・振替の途中で止まったら、再操作より「時刻と画面」を残す
振込ボタンを押した後に画面が固まった、完了画面が出ない、通信エラーが表示された。このケースで最優先するのは、もう一度同じ内容で送らないことです。家賃や請求書の支払いでは急ぎたくなりますが、数分後に元の処理だけが反映される可能性を消せません。送金先が個人や事業者の場合、重複入金後の返金には時間がかかることもあります。
代わりに、操作した日時、金額、振込先名義の表示、利用したサービス、画面に出た文言やエラー番号を記録します。画面を保存する場合は、口座番号、残高、住所、通知内容などが含まれることがあります。第三者に送る可能性がある画像は、必要に応じて個人情報を隠し、端末の安全な場所に保管しましょう。自分用のメモであれば「11月7日 9時15分、A社へ○円、完了画面なし」のように、後で説明できる程度の簡潔な記録でも役に立ちます。
画面が戻った後は、アプリ内の取引履歴、振込受付の一覧、メール通知など、金融機関が正式に提供する確認画面を見ます。メールは便利ですが、メールだけを唯一の根拠にしない方が無難です。差出人表示は似せられるため、本文のリンクを開くのではなく、先に公式アプリや公式サイトへログインして履歴を確認します。受付番号が確認できた場合は控え、問い合わせの際に伝えられるようにします。
相手方に連絡する必要がある場合も、まずは「重複していないか確認中です」と事実だけを共有し、根拠が固まる前に追加送金を約束しない方が安全です。期限に間に合わない懸念があるときは、相手方が公式に公開している連絡先へ自分で連絡し、支払い予定と確認状況を伝えます。請求書やメールに書かれた連絡先を使う際も、なりすましが疑われる事情があれば、取引先の公式サイトで照合すると安心です。
3. 端末と回線を確認するときも、認証情報は入力し直さない
公式の障害告知が見当たらず、ほかのウェブサイトも開きにくい場合は、端末や回線側の一時的な問題もあり得ます。Wi-Fiとモバイル回線を切り替えて状況を比べる、OSや公式アプリに更新通知が出ていないかを見る、ブラウザを閉じて再度公式ページを開く、といった基本的な確認は役に立ちます。ただし、通信が不安定だからといって、同じ振込依頼を何度も送ったり、ログインを連続して試したりする必要はありません。
ログインに失敗したときは、パスワードを忘れたと決めつける前に、公式の障害情報と、Caps Lockなど入力状態を確認します。何度も誤入力をすると、安全措置として利用が制限されるサービスもあります。IDやパスワードをメモアプリからコピーする際も、偽サイトの画面を開いていないことを確認してください。正規サイトに見える画面へ誘導し、認証情報を入力させるフィッシングは、障害時の不安に乗じて現れるおそれがあります。
金融機関や警察、サポート担当者を名乗る人から「復旧のためにワンタイムパスワードを教えてください」「安全確認のために画面共有アプリを入れてください」と言われても、その場で応じないでください。正規のサポート手続きでも本人確認が必要な場面はありますが、どの情報を求めるか、どの手段を使うかは金融機関ごとに定められています。相手から届いた連絡の真偽を、その相手に尋ねても独立した確認にはなりません。通話を終え、自分で公式サイトから探した窓口へ連絡し直すのが確実です。
端末の再起動、アプリの再インストール、キャッシュの削除も万能ではありません。再インストールの前に、公式アプリの名称、提供元、ログインに必要な情報、ワンタイムパスワードを受け取る手段を確認しておきましょう。非公式のストアや広告からアプリを入れ直すのは避け、端末の標準ストアと提供元表示を確認します。判断に迷うときは、作業を増やすより、公式情報が更新されるのを待つ方が安全な場合があります。
4. 復旧のお知らせを見た後に、取引履歴・残高・通知を照合する
サービスが復旧したというお知らせを見ても、すぐにすべてが解決したとは限りません。まず、先ほど操作した取引が履歴に一件だけ表示されているかを確認します。振込の依頼日、受付日時、金額、振込先、状態を見て、自分のメモと照らし合わせます。残高だけでは、保留中の取引や反映時刻の差がわかりにくいことがあるため、可能なら明細や取引詳細まで開きます。
次に、振込先や引き落とし先での入金確認が必要かを判断します。銀行間の振込、休日や夜間の処理、相手側の入金確認タイミングによって、利用者の画面と相手側の認識が同時に更新されない場合があります。復旧直後の一時的な表示を見て「未着金だから再送金」と急ぐより、金融機関の案内に記載された反映目安と、取引先の案内を確認しましょう。支払期限がある場合は、相手方へ早めに状況を伝え、案内を受けることが大切です。
見覚えのない取引、同じ内容の二重計上、身に覚えのないログイン通知があった場合は、スクリーンショットと日時を残し、速やかに利用中の金融機関の公式窓口へ連絡します。このとき、SNSに口座画面や取引明細を投稿しないでください。個人情報や取引の手がかりが含まれるおそれがあります。不正利用の可能性があるなら、パスワード変更などを急ぐ前に、金融機関の指示を確認することも重要です。独断で操作すると、調査に必要な情報が分かりにくくなる場合があります。
家計簿アプリ、会計ソフト、決済サービスと口座を連携している場合は、連携先の表示も遅れることがあります。連携アプリの数字だけで資金の有無を判断せず、銀行の取引履歴を基準に確認します。連携サービスの再認証を促すメールや通知が来ても、障害に便乗した偽通知の可能性を考え、メール本文のリンクではなく、普段のアプリから確認してください。
5. 困ったときの相談先は、相手から示された連絡先ではなく公式情報から選ぶ
振込結果が分からない、ログインできない、不正利用かもしれない。このような相談は、まず利用中の金融機関が公式に案内する窓口へ行います。カードや口座に関する緊急連絡先は、公式サイト、公式アプリ、通帳やキャッシュカードに記載されていることがあります。検索広告やSNSの返信に出てきた電話番号は使わず、自分で確認した情報から発信してください。
金融機関とのやり取りで解決しない相談や、制度に関する一般的な相談先として、金融庁には金融サービス利用者相談室があります。詐欺的な連絡やフィッシングサイトが疑われる場合は、警察庁の案内、フィッシング対策協議会、情報処理推進機構(IPA)の情報も参考になります。ただし、これらの相談先が個別取引を即時に取り消したり、口座を復旧したりするわけではありません。今まさに取引を止めたい、不正利用が疑われるという局面では、利用中の金融機関へ連絡する優先度が高くなります。
相談時に伝えるとよいのは、利用したサービス名、操作日時、金額、画面表示、受付番号、相手から届いたメールやSMSの有無です。パスワード、暗証番号、ワンタイムパスワードの値そのものは、メモに残したり第三者へ送ったりしないでください。担当者を名乗る人との通話であっても、認証情報の扱いは金融機関の公式案内に従います。相談のために必要な情報と、誰にも渡してはいけない秘密情報を分けて考えることが、二次被害を防ぐ助けになります。
家族の口座や高齢の親族の手続きを手伝う場合も、代理で認証情報を共有するのではなく、金融機関が用意する正式な代理手続きや相談窓口を使いましょう。善意の支援でも、ログイン情報をメッセージアプリで送ると、端末の紛失やアカウント乗っ取りによるリスクが増えます。障害時ほど、普段の安全ルールを省略しないことが大切です。
支払い期限が迫っている場合の代替手段は、先に「相手方の案内」を確認する
ネットバンキングが止まり、今日中の支払いが必要な場合は、焦って別の口座や決済方法から同じ金額を送る前に、支払先へ連絡できるかを確認します。公共料金、通信料金、クレジットカード、家賃、通販などは、支払先ごとに再請求、支払期限、利用可能な方法が異なります。銀行アプリが使えないことだけで、延滞や契約への影響を自己判断しない方がよいでしょう。
連絡先は請求書、契約書、会員ページ、事業者の公式サイトで照合します。「障害中のお客さま専用」と称する広告や、SNSに流れる個人アカウントの案内からは連絡しません。すでに振込操作をした可能性があるなら、その事実と時刻を伝え、入金確認前の再支払いが必要かを尋ねます。相手方が案内した方法があっても、送金先口座がいつもの請求先と違う場合は、もう一段確認を重ねましょう。
現金、ATM、店頭、別の決済手段が利用できるかは、地域やサービスの状況によって変わります。代替手段があることと、使うべきことは同じではありません。手数料、締切、二重払いの可能性、領収記録の残し方を確認してから選びます。特に、請求書の写真を送れば代行するといった第三者サービスや、個人間送金を急がせる申し出には注意してください。障害対応を理由に、通常と異なる送金先へ誘導する連絡は、公式窓口で確認できるまで受け入れないのが安全です。
日頃から準備しておくと、障害時の判断が少し楽になる
障害そのものを利用者が防ぐことはできませんが、情報の置き場所を整えることはできます。まず、金融機関の公式サイトをブックマークし、公式アプリの提供元を確認しておくと、障害時に検索結果をさまよう時間を減らせます。ログインIDやパスワードを画面の近くに書き置く代わりに、金融機関が推奨する方法で安全に管理し、パスワードの使い回しを避けることも基本になります。
次に、期限のある支払いを一覧にし、引き落とし日と連絡先を把握しておくと、障害時に「誰へ確認するか」を落ち着いて決められます。家族と共有する必要がある情報は、口座の暗証番号ではなく、公式サイトの場所、問い合わせの手順、緊急時に連絡する相手といった公開情報に絞るとよいでしょう。口座の状況を定期的に確認しておけば、復旧後に見覚えのない変化へ気づきやすくなります。
また、金融機関を名乗るメールやSMSを受け取ったときは、障害中かどうかに関係なく、本文中のリンクを開かない習慣をつくります。通知が本物か確かめたい場合は、公式アプリやブックマークからログインして同じ案内があるかを見る、公式サイトに掲載された電話番号へ連絡する、といった独立した経路を使います。金融犯罪の手口は変化するため、最新の注意喚起は金融機関、警察庁、全国銀行協会などの公式情報で確認しましょう。
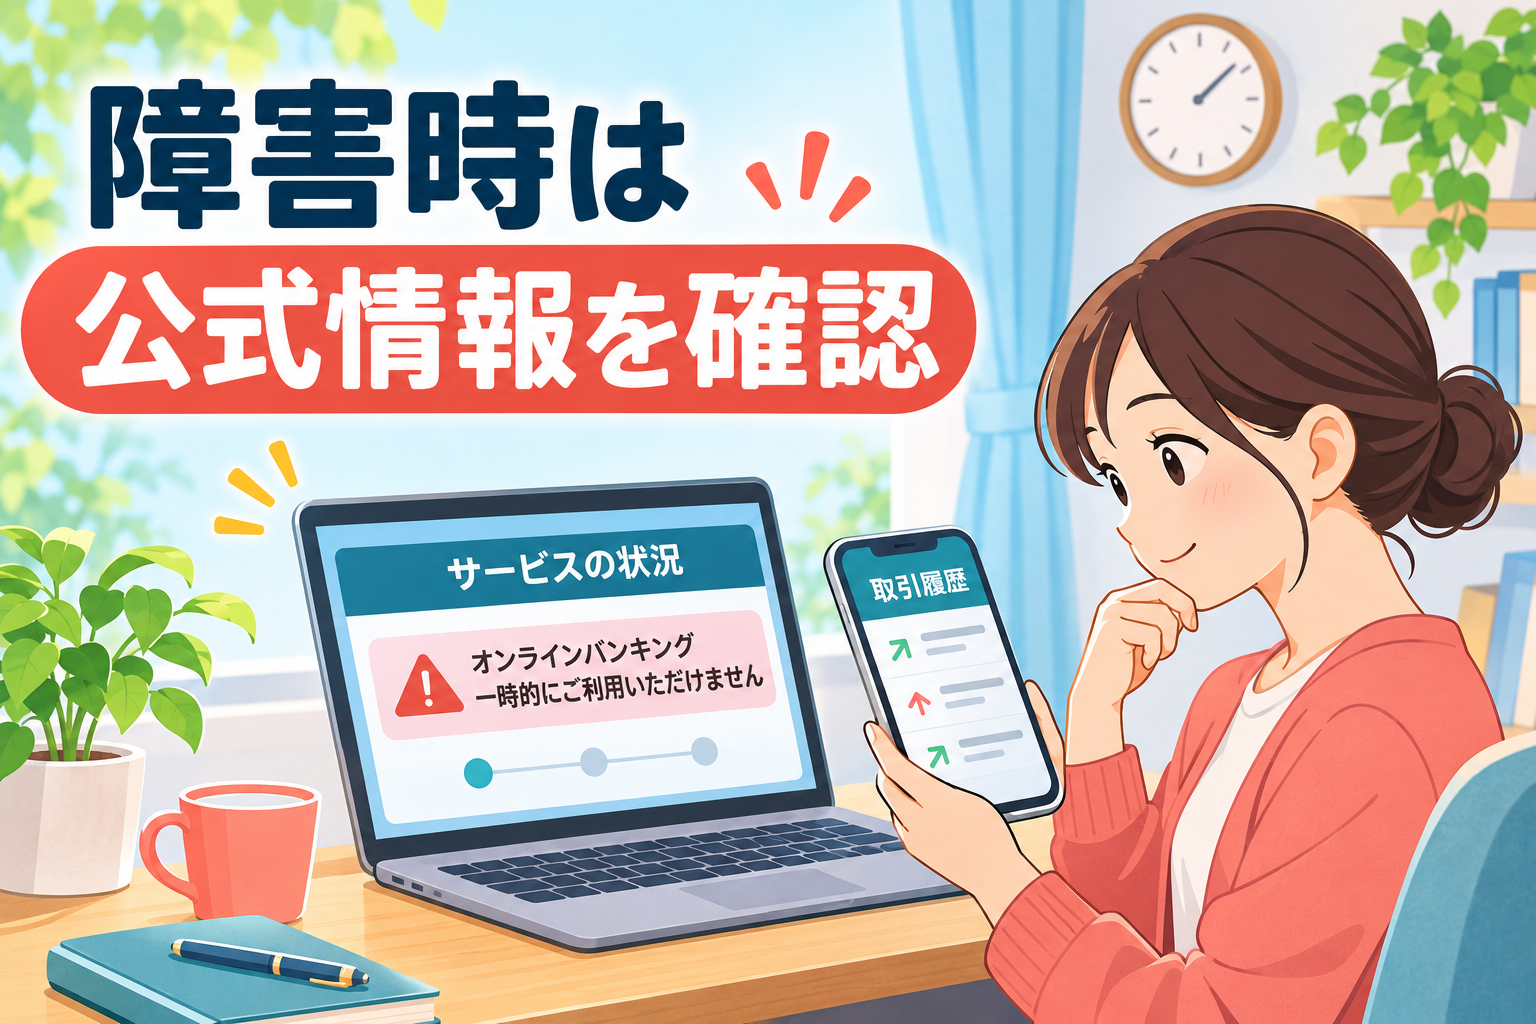
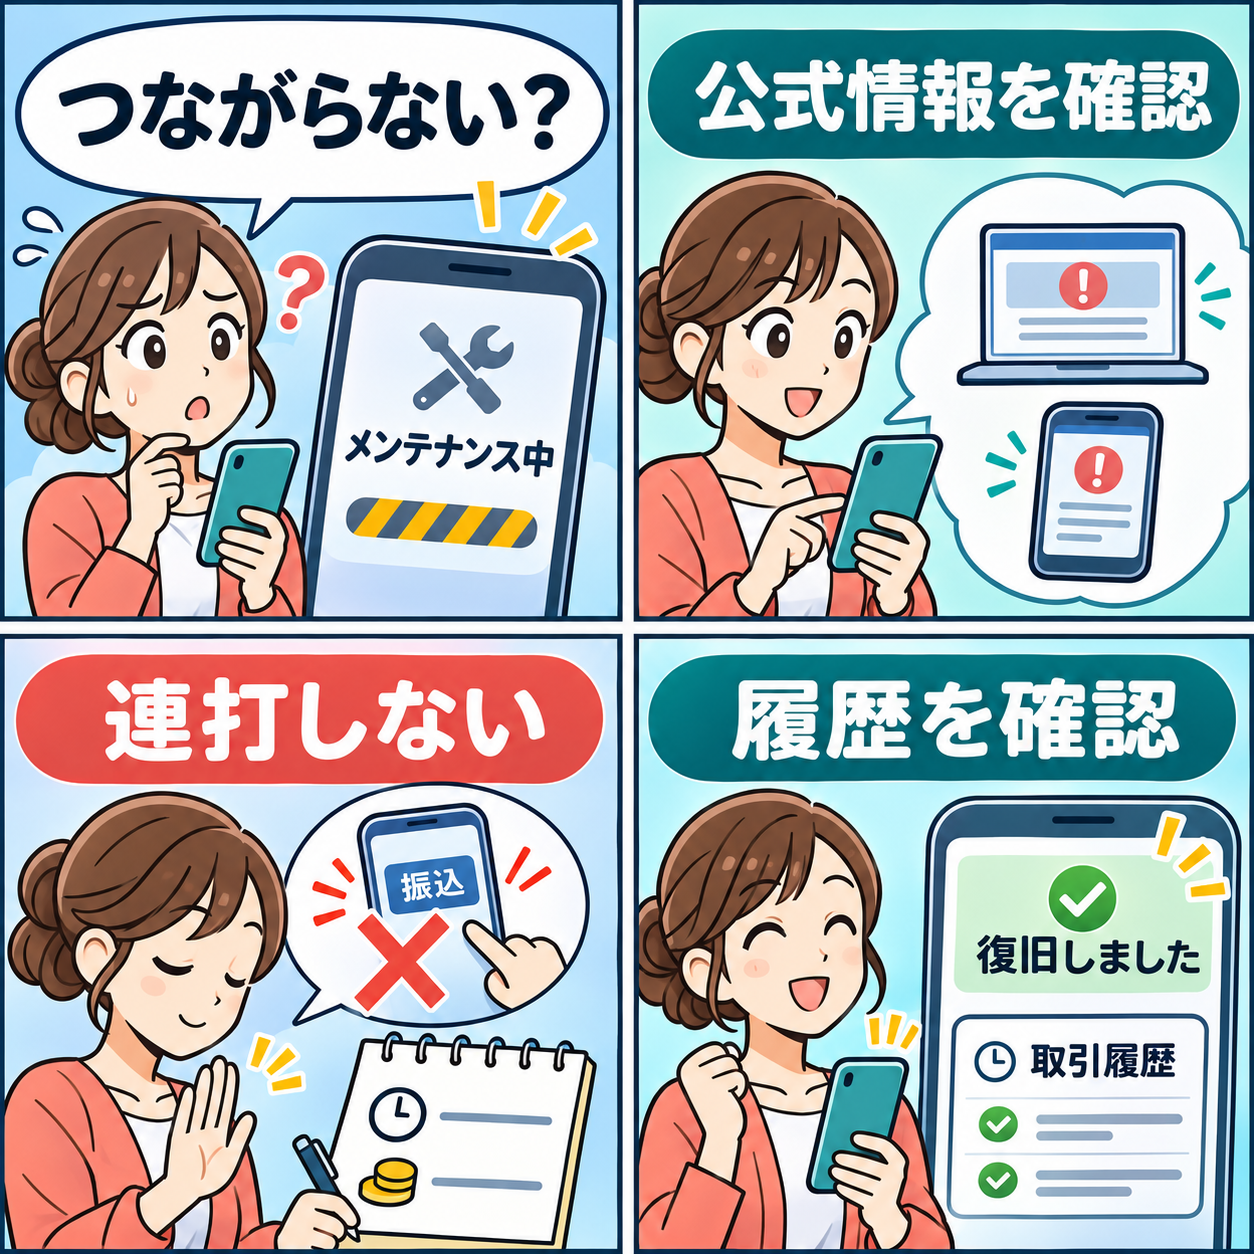
まとめ:障害時は「公式確認、再操作を止める、復旧後に履歴確認」の順番で
ネットバンキングがつながらないと、操作を急ぎたくなります。それでも最初にすることは、振込の連打やパスワードの入力し直しではなく、利用中の金融機関が発信する公式情報を確認することです。振込途中で止まった場合は、時刻と画面を記録し、取引履歴で結果が判明するまで同じ依頼を繰り返さないようにします。
復旧後は、残高だけでなく取引履歴、受付状況、通知を照合し、重複や不審な動きがないかを確認します。困ったときの連絡先は、検索広告や届いたメッセージではなく、公式サイト・公式アプリ・手元の契約書類で確かめたものを使いましょう。個別の取引結果や補償は一律ではないため、判断に迷ったら金融機関の最新案内と公式窓口へ相談することが、もっとも確実な次の一歩です。