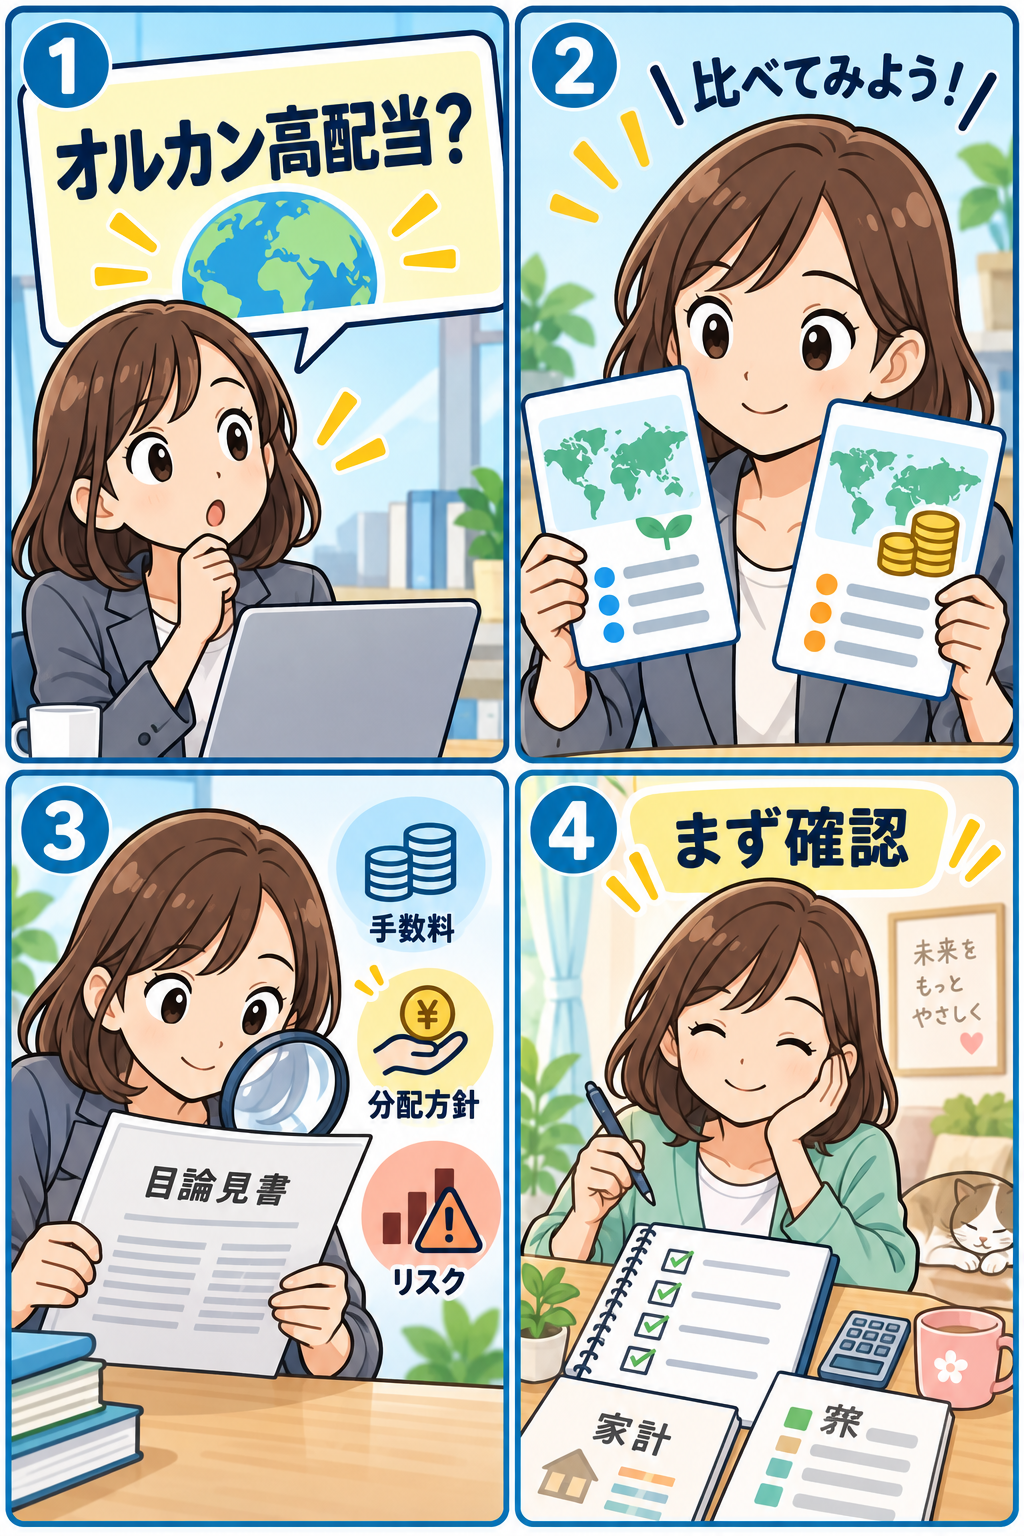
「オルカン高配当」という言葉を見かけて、いつものオルカンと何が違うのか、分配金は受け取れるのか、新NISAで買えるのかと気になった人は多いかもしれません。名前に「全世界株式」と「高配当」が入っていると、幅広く投資できて、配当も多い商品という印象を受けます。
ただし、投資信託は名称だけでは中身を判断できません。連動をめざす指数、銘柄の選び方、分配方針、費用、値動きの特徴が違えば、同じように見える商品でも保有したときの体験は変わります。分配金があるから安心、全世界に投資するから必ず分散できる、といった受け止め方も正確ではありません。
この記事では、2026年9月30日に設定予定と案内されている「eMAXIS 高配当全世界株式(オール・カントリー)」の配当払出型・資産成長型を例に、通常版の全世界株式インデックスファンドと比べるときの見方を整理します。特定の商品を勧めるものではなく、申し込みの前に自分で確認したいポイントをまとめたものです。制度や販売条件は変わることがあるため、最終的には販売会社と最新の交付目論見書で確認してください。
オルカン高配当とは何か
「オルカン」は一般に、全世界の株式に幅広く投資する投資信託の愛称として使われることが多い言葉です。一方で「オルカン高配当」は、楽天証券の案内では、正式には「eMAXIS 高配当全世界株式(オール・カントリー)」を指します。配当払出型と資産成長型の二つのコースがあり、いずれもMSCIオール・カントリー・ワールド・インデックス高配当利回り指数(配当込み、円換算ベース)への連動をめざすファンドです。
ここで大切なのは、「全世界」という言葉が同じでも、通常のMSCI ACWIそのものを基準にする商品とは、指数の作り方が異なることです。高配当利回り指数は、親指数に含まれる企業の中から、配当の持続性や財務の品質などの基準を経て、相対的に配当利回りが高い企業を選ぶ仕組みです。つまり、世界中の株式市場を時価総額に近い形で広く持つ考え方とは、銘柄や業種、国・地域の比率がずれる可能性があります。
高配当という言葉は「毎年たくさん受け取れる」と読めますが、実際の分配金の有無や金額は保証されません。指数の予想配当利回り、ファンドが受け取る配当、投資家に支払われる分配金は同じ意味ではありません。円換算時の為替、信託報酬などの費用、運用状況、分配方針も関係します。数字を一つだけ見て、将来の受取額を決め打ちしないことが出発点です。
通常版と比べる前に、二つのコースを分けて考える
同じシリーズでも、配当払出型と資産成長型では、受け取るお金の扱いが異なります。この違いは、商品名の「高配当」以上に日々の家計との相性を左右します。
配当払出型は「受け取り」が目的に近いコース
配当払出型は、案内上、年4回の決算時に分配を行う方針です。初回決算日は2026年12月14日とされています。ただし、これは定期的な支払いを確約する意味ではありません。分配対象額が少額であれば分配を行わない場合があり、分配金額も基準価額や市況などを踏まえて決められます。
また、投資信託の分配金は、銀行預金の利息とは性質が違います。ファンドの運用で得た収益から支払われる場合もあれば、状況によっては元本払戻金に当たる部分を含む場合もあります。分配金を受け取った直後に基準価額が下がることもあるため、受取額だけを見て資産全体が増えたと判断することはできません。通知書や取引画面で、普通分配金なのか元本払戻金なのかを確認する習慣が役立ちます。
生活費の不足を埋める前提で分配型を選ぶと、相場が不安定な時期に計画が崩れることがあります。毎月の固定費、緊急時に使う預金、近く予定している大きな支出を分けたうえで、「分配がなかったとしても困らない金額か」を考えることが重要です。
資産成長型は、分配を抑える方針を確認する
資産成長型は、年1回決算で、信託財産の成長を優先して原則として分配を抑制する方針です。これは値上がりを保証するものではありませんが、受け取るよりもファンド内に資金を残す設計に近いと理解できます。将来、必要な時期に自分で一部を売却して使う考え方を取りやすい一方、売却時の価格や税金、注文方法を自分で把握しておく必要があります。
「分配を受け取る安心感」と「必要な時に売却して取り崩す柔軟性」は、どちらが正しいという話ではありません。毎月の収支、老後資金の取り崩し時期、他に保有する資産、値動きがあった時に自分がどう感じるかで合う形は変わります。まずは、収入を補う目的なのか、長期の資産形成を優先するのかを書き出してみましょう。
通常版の全世界株式と何が違うのか
通常版の全世界株式インデックスファンドは、多くの場合、世界の株式市場全体を表す指数への連動をめざします。企業規模が大きい銘柄の比率が高くなりやすく、情報技術、金融、生活必需品、ヘルスケアなど、さまざまな業種を含みます。個別企業の良し悪しを自分で予想するのではなく、市場全体の成長を取り込もうとする考え方です。
高配当利回り指数では、配当利回りだけでなく配当の持続性や品質を加味して選別します。それでも、業種や地域の偏りがなくなるわけではありません。楽天証券の案内では、親指数と比べて情報技術の割合が相対的に低く、米国の比率も相対的に低いことが特徴として示されています。これは良い・悪いではなく、通常版と同じ値動きを期待しないほうがよい、という意味です。
例えば、成長期待の高い企業群が市場をけん引する局面では、高配当株中心の指数が親指数を下回ることがあります。逆に、相場全体が弱い局面で相対的に底堅く見える年もあり得ます。しかし、過去にそうだったからといって、今後も同じ順番で動くとは限りません。比較するときは「どちらが勝つか」ではなく、「自分の資産全体で、どんな偏りを増やすのか」を見るほうが実用的です。
すでに通常版の全世界株式を積み立てている人なら、新しいファンドを加えた場合に、保有銘柄がどの程度重なるか、米国株や特定業種の比率がどう変わりそうかを確認しましょう。異なる名前の投資信託を複数持っていても、中身が似ていれば分散が大きく改善するとは限りません。販売会社の保有資産画面だけでなく、目論見書や月次レポートの組入上位、国別・業種別の構成を見比べると判断材料が増えます。
新NISAで確認したい四つの項目
新NISAを使う場合は、「NISAで買えるらしい」という情報だけで進めず、枠の種類、取扱状況、資金の使い道を順に確認しましょう。金融庁は、資産形成の基本として家計管理、ライフプランニング、長期・積立・分散投資を挙げています。非課税という制度上の利点があっても、値下がりの可能性や商品固有のリスクが消えるわけではありません。
1. 自分が使うのは成長投資枠か、積立投資枠か
楽天証券の案内では、オルカン高配当はNISAの成長投資枠対象と表示されています。一方、積立投資枠で購入できる対象商品は金融庁が定めた基準に基づく別の一覧で管理されています。自動積立の設定を考えている人は、二つの枠を同じものとして扱わず、注文画面と金融庁の対象商品情報で確認してください。
年間の投資枠や生涯の非課税保有限度額を、短期の話題性だけで使い切る必要はありません。NISA口座で保有する資産も値下がりする可能性があります。近い将来に必要になる教育費、住み替え資金、車の購入資金、医療・介護の予備費を投資に回さないことは、商品の比較より前に確認したい点です。
2. 交付目論見書で「何に連動するか」を読む
交付目論見書には、投資対象、ベンチマーク、運用方法、主なリスク、費用、分配方針などが書かれています。読む量が多く感じる場合でも、最初に「ファンドの目的・特色」「投資リスク」「運用実績」「手続・手数料等」の見出しを押さえるだけで、確認の軸ができます。
とくに高配当ファンドでは、指数名だけで終わらせず、銘柄選定の条件、リバランスの頻度、親指数との違いを見ましょう。高い配当利回りが過去に観測されたことは、将来の分配金や基準価額を保証しません。為替変動、株価変動、国・地域の政治経済の変化、指数の入替などによって、投資元本を下回ることがあります。
3. 信託報酬だけでなく、保有中のコストの考え方を持つ
投資信託を比べるとき、信託報酬は継続的に差が出やすい項目です。ただし、数字が低い方を機械的に選べばよいわけではありません。購入時手数料の有無、信託財産留保額の有無、実質的なコストの説明、為替ヘッジの有無、売買時の条件も確認対象です。費用は将来の運用成果を決める唯一の要素ではありませんが、長く持つほど無視しにくい要素です。
商品ごとに費用の表示方法や更新時点が違うこともあります。広告や比較記事の一部だけを見ず、同じ時点の公式資料を並べてください。金額に置き換えた試算は前提によって結果が変わるため、他人のシミュレーションを自分の将来額として受け取らないことも大切です。
4. 分配金と売却の税・家計への影響を分けて考える
NISA口座での運用益や分配金の非課税扱いには条件があり、口座区分や商品の扱いによって確認事項があります。配当払出型を検討する場合は、分配金が家計に入る頻度だけでなく、受取方法、再投資設定の可否、口座の種類、NISA枠の扱いを販売会社に確認しましょう。
課税口座で保有する場合は、分配金や売却益の税務上の扱いも関係します。損益通算や確定申告の要否は、他の取引や口座、個人の状況で変わります。税金の結論を一般論だけで決めず、不明な場合は証券会社、税務署、税理士などに確認してください。投資判断と税務判断を一つの簡単な答えにまとめないことが、後の行き違いを減らします。
分配金があるときに見落としやすい三つのこと
分配金を受け取れる設計には、資金の流れが見えやすいという面があります。定年後など、定期的に現金を受け取る選択肢を検討したい人にとって、比較の対象になることもあるでしょう。ただし、次の三点は先に理解しておくと、表示された利回りだけで急いで判断しにくくなります。
一つ目は、分配金の額とトータルリターンは別だということです。受け取った金額に加えて、残った口数の基準価額がどう変化したかまで見なければ、資産全体の増減は分かりません。二つ目は、分配が将来も続く保証はないことです。決算ごとに市場環境や分配対象額が変わり、分配が行われないこともあります。三つ目は、受け取り後の使い道です。生活費に使うのか、別の商品へ再投資するのか、預金として置くのかで、資産配分は変わります。
「分配が出たから成功」「出なかったから失敗」と短期間で判定しないことも重要です。投資信託は、購入時点の価格、保有期間、為替、相場環境、家計の事情が重なって結果が変わります。まずは資産残高、受取額、必要な生活費を別々に記録すると、見通しを立てやすくなります。
申し込み前のチェックリスト
最後に、注文画面を開く前に確認したい項目をまとめます。すべてに即答できなくても構いません。分からない点が残るなら、急いで申し込まず、公式資料を読み直すか販売会社に問い合わせる選択ができます。
- 商品の正式名称と、配当払出型・資産成長型のどちらを見ているか
- 連動をめざす指数と、通常の全世界株式指数との違い
- 主なリスクとして、株価・為替・国や地域・流動性などを理解しているか
- 分配方針と、分配金が保証されないことを確認したか
- 信託報酬、購入時・解約時の条件、最新の目論見書の更新日
- 新NISAで使う枠と、その商品が自分の販売会社で取り扱われているか
- 生活防衛資金や数年以内に使う予定のお金を投資に回していないか
- 値下がりした場合にも保有を続けられる金額・期間か
高配当という特徴は、商品を選ぶための一つの入り口です。しかし、受取額や名前の分かりやすさだけでは、自分に合うかどうかは決まりません。通常版の全世界株式と同じように見えても、指数、銘柄構成、分配方針、値動きは異なります。家計の土台を整え、目的と保有期間を決め、最新の目論見書で条件を確認してから判断することが、長く続けるうえでの基本になります。
よくある疑問:比較するときの考え方
「全世界株式」なら、すでに持っている商品と同じですか
同じとは限りません。投資信託では、名称に含まれる地域名よりも、連動をめざす指数と運用方法を見る必要があります。通常版の全世界株式インデックスは、幅広い国・地域、業種、企業規模を時価総額などに沿って保有する設計が中心です。高配当型は、その対象の中から配当利回りや配当の持続性などの条件で銘柄を選ぶため、組入銘柄の顔ぶれや構成比率が変わります。
二つを同時に持てば必ず分散が強まる、というわけでもありません。いずれも世界の株式に投資するため、国や大企業の一部は重なることがあります。反対に、高配当型を足すことで、特定の業種や投資スタイルへの比重が高まる場合もあります。保有本数よりも、資産全体の国別・業種別の内訳、株式と預金・債券などの配分を確認するほうが、リスクを把握しやすくなります。
高配当なら、値下がりが小さいのでしょうか
高配当株には、成熟企業や比較的安定した業種が含まれやすいという見方があります。しかし、高配当であることは、価格変動が小さいことや損失が出ないことの保証ではありません。金利の変化、景気後退、企業の業績悪化、為替変動、地政学的な出来事などで、基準価額は上下します。配当を出していた企業が減配・無配に転じる可能性もあります。
値下がりに耐えられるかは、過去のチャートの形だけでは決まりません。投資額が家計に対して大きすぎないか、急な出費で売却せざるを得ない状況にならないか、下落時に積立を続けるのか見直すのかといった行動面も関わります。通常版と高配当型のどちらを選ぶ場合でも、元本割れを前提に、使う予定のない資金の範囲で検討することが必要です。
分配金は、受け取ったほうが得ですか
受け取ったほうが得かどうかは、分配金だけでは判断できません。分配を受けると手元の現金は増えますが、ファンドから資金が出れば、その分だけ基準価額に影響し得ます。受取後に使う予定がないなら、再投資や、自分で必要な時に売却する方法との違いも比較対象です。一方、定期的な現金収入を得たいという目的が明確であれば、分配型が選択肢になることはあります。
大切なのは、目的と資金の流れをそろえることです。日常生活に必要な金額を投資信託の分配金でまかなう前提にすると、分配がなかったときや基準価額が下がったときの負担が大きくなります。まず公的年金、給与、預貯金などの安定的な収入・資産を確認し、そのうえで投資からの受け取りをどの位置付けにするか考えると、無理のない判断につながります。
設定日が近いなら、早く申し込むべきですか
設定日が近いこと自体は、早く申し込む理由にはなりません。新規設定の投資信託では、申込期間、注文の締切、購入価額の決まり方、取り扱う販売会社がそれぞれ異なる場合があります。募集期間中の申込額や設定後の値動きを事前に正確に予想することはできません。
急いで申し込むより、交付目論見書を読み、通常版との役割の違いを説明できるかを確かめるほうが優先です。「新商品だから」「話題になっているから」という理由だけで資金を動かすと、購入後に想定との違いが見つかったときに後悔しやすくなります。検討する時間を持つことは、機会を逃すことではなく、条件を理解するための手順です。
購入後も確認を続けるポイント
投資信託は、買った時点で確認が終わるものではありません。ただし、毎日の基準価額に反応して売買を繰り返す必要もありません。あらかじめ「いつ、何を見るか」を決めておくと、ニュースや短期の値動きに振り回されにくくなります。
たとえば、年に一度は家計と資産配分を見直す、分配払出型なら決算後に分配金の種類と資産残高を確認する、勤務先の退職・転職や住宅購入など大きな生活変化があったときに投資額を再点検するといった方法があります。月次レポートを読む場合は、直近の成績順位だけでなく、ベンチマーク、組入比率、運用方針に重要な変更がないかを確認します。
販売停止、信託報酬の改定、運用方針の変更など、保有判断に関わるお知らせが出ることもあります。メール通知や取引サイトの重要書類を受け取れる状態にしておくとよいでしょう。内容が分からないまま放置せず、販売会社の窓口に質問する、独立した立場の専門家に相談するなど、自分で確認できる道を確保しておくことが安心につながります。
投資は、特定の商品名を知ることよりも、自分の生活に必要な資金と長期で使える資金を分けることから始まります。オルカン高配当を比較する際も、分配金、指数、費用、新NISAという個別の項目を順番に見ながら、家計と目的に合うかを考えてください。分からない点が残る場合は、判断を保留することも有効な選択です。
参考情報
本記事は一般的な情報提供を目的としています。金融商品の購入・売却を勧誘するものではありません。投資信託には価格変動等による損失の可能性があり、元本および将来の分配金・運用成果は保証されません。個別の投資、税務、家計に関する判断は、最新の公式資料や専門家への相談も踏まえてご自身で行ってください。