「ステーブルコイン」という言葉を見かけて、暗号資産と何が違うのか、円やドルと同じように使えるのか、気になっている人は少なくありません。送金や決済に使えると聞く一方で、発行する会社、交換できる条件、保管方法によって仕組みは異なります。名前に「安定」とあるからといって、どの商品・サービスでも価値、利用可能性、手数料、返金が同じように扱われるわけではありません。
日本では、法定通貨の価値と連動する形で発行価格と同額での償還を約するものなど、一定の性質を持つものが「電子決済手段」として整理されています。ただし、ステーブルコインという呼び名が付いていても、国内での法的位置付け、発行体、取扱事業者、利用規約、対応する国・地域は一律ではありません。まずは投資対象か決済手段かという二択に急がず、「誰に対して、どんな条件で、何を請求できるのか」を確かめることが出発点になります。
この記事では、価格の上昇・下落や売買のタイミングを扱わず、利用前に確認しておきたい情報の順番を整理します。制度やサービス内容は更新されるため、最終的には金融庁の暗号資産・電子決済手段に関する案内、取扱事業者・発行体の公式資料、契約画面に表示される最新版の規約を確認してください。大切な資金を送る前、または不審な勧誘を受けたときは、一般的な説明だけで判断せず、正規の相談窓口へ確認しましょう。
ステーブルコインは「同じ名前の一つの商品」ではない
ステーブルコインは一般に、特定の法定通貨や資産との連動を目指す設計を持つデジタル上の価値を指す言葉として使われます。しかし、利用者が実際に受け取る権利や、価格をどのように保とうとするか、誰が発行・管理するかは、個別の仕組みによって異なります。あるサービスでは残高として表示され、別のサービスではウォレット上のトークンとして扱われることもあります。画面の見た目が似ていても、契約相手まで同じとは限りません。
日本銀行の資料では、2022年の資金決済法改正により創設された「電子決済手段」が、いわゆるステーブルコインとして説明されています。一方、暗号資産は別の定義・制度の対象です。ここで重要なのは、名前だけから「円預金と同じ」「すべての暗号資産と同じ」「必ず額面で戻せる」と決めつけないことです。表示通貨、利用画面、広告の言葉ではなく、発行者と規約に書かれた権利を読みます。
また、国内向けに提供されるサービスと、海外のサービスを日本から閲覧できることは別の話です。海外サイトが日本語で表示されていても、日本の利用者向けに登録・許認可を受けたサービスであるとは限りません。金融庁は、国内で電子決済手段の売買等を業として行う場合には登録が必要となることがある旨を示しています。利用を検討する段階では、広告の日本語表記だけでなく、運営者の所在地、対象地域、登録情報、利用制限を確認します。
「値動きが小さそう」という印象と、「利用者の権利が明確である」ことも別です。価値連動の仕組み、発行体の財務・資産管理、償還の手続き、仲介者の運営、ネットワーク上の障害、送付先の入力ミスなど、見るべき要素は複数あります。一つの特徴だけを根拠に、預金や現金と同じ感覚で大きな額を扱わないことが大切です。
利用前に確認したい5項目
1. 発行体と取扱事業者を分けて確認する
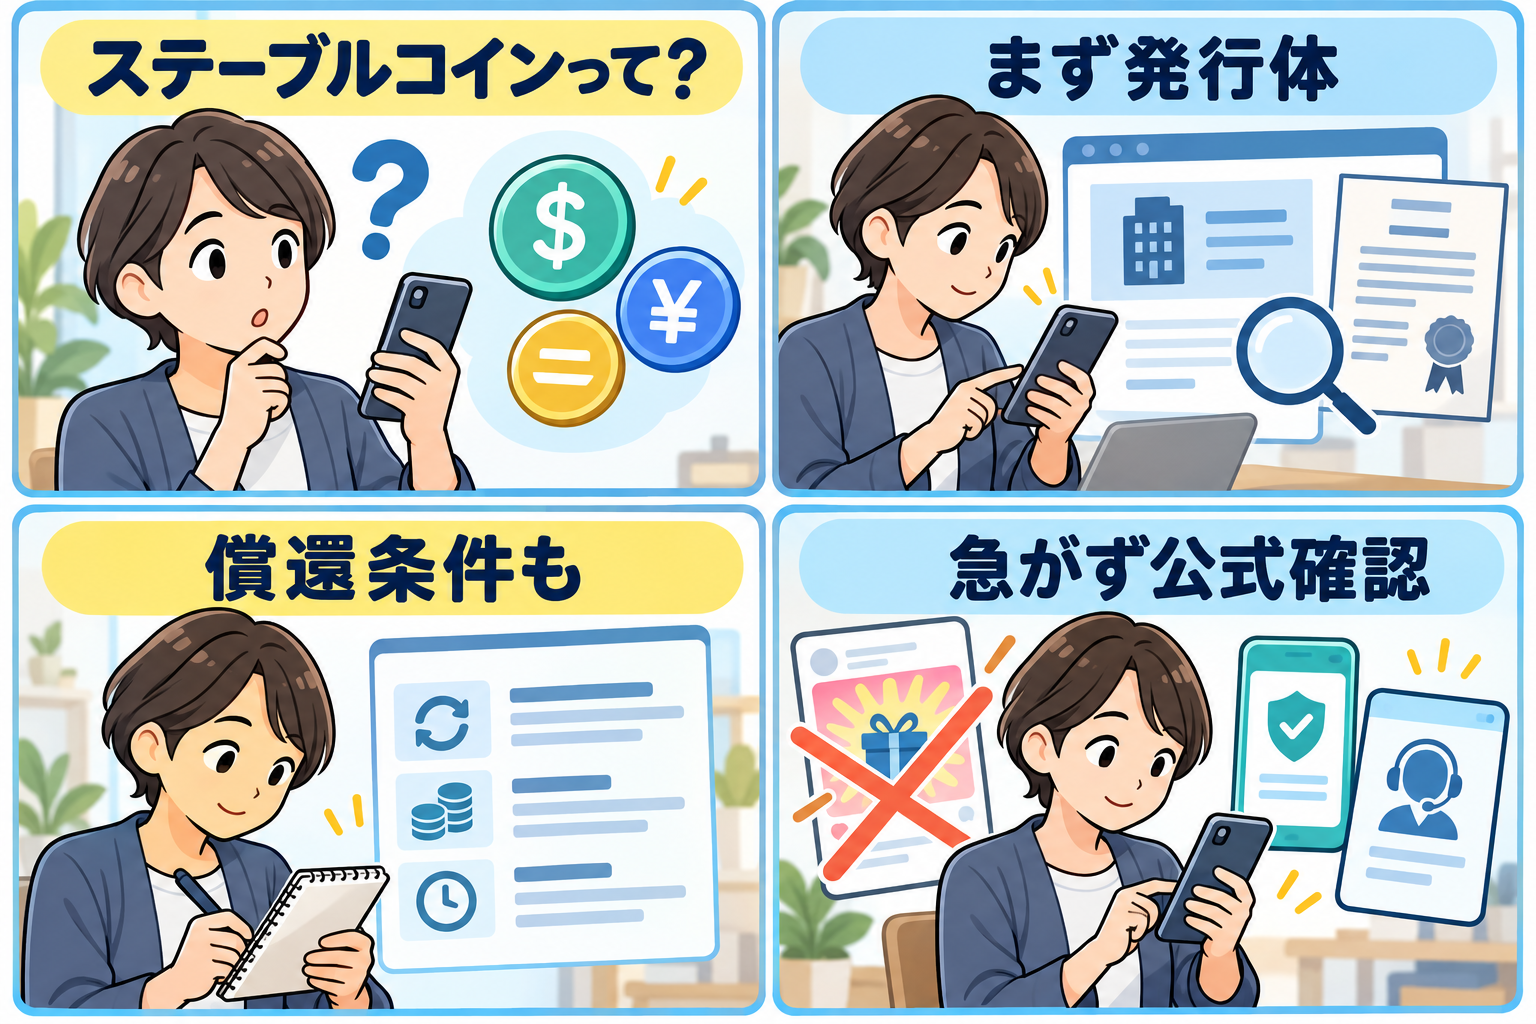
最初に確認したいのは、誰がその価値を発行し、誰が自分との取引・保管・送付の窓口になるのかです。アプリを提供する会社、売買や移転を仲介する会社、発行・償還の責任を負う会社が一致するとは限りません。公式サイトの会社概要、利用規約、重要事項説明、発行体に関する説明を開き、それぞれの名称と役割をメモします。
確認の入口として、金融庁の暗号資産・電子決済手段の案内や登録事業者に関する公表情報を使えます。ただし、一覧にある名称と、アプリ内に表示されたブランド名が異なることもあります。会社名、法人番号、サービス名、URLを一文字ずつ照合し、「似た名前だから同じ会社」と判断しないようにします。SNS広告や検索広告から開いたサイトは、公式サイトに見えるデザインでも正規URLとは限りません。
海外発行のものを扱う場合は、発行体と国内の取扱事業者の関係、利用者がどこに請求できるのか、適用される規約や準拠法も重要です。海外の登録・規制があるという説明だけで、日本国内で同じ保護や相談手段が使えるとは言えません。内容が理解できないまま本人確認書類や資金を預けるのではなく、問い合わせ先で日本の利用者向け条件を確認しましょう。
2. 「償還できる」の具体的な条件を読む
償還とは、保有する電子的な価値を、定められた方法で法定通貨などに戻すことを指します。説明に「1対1」「額面」と書かれていても、利用者がいつでも、どの金額でも、どの手段でも換えられるかは別途確認が必要です。規約では、償還を請求できる相手、対象となる利用者、受付時間、最低額、手数料、手続きに必要な本人確認、処理にかかる時間、利用停止時の扱いを見ます。
特に、アプリ内で別の利用者へ送ることと、発行体等に償還を請求することは同じ操作ではありません。取扱事業者の画面で売却できる場合でも、売却先・価格・手数料・受付状況が規約上どうなっているかを読みます。休日やメンテナンス、本人確認の未完了、法令上の確認などで手続きに時間がかかる可能性があるかも、事前に把握しておきたい点です。
「償還が約束されている」と紹介されている場合でも、実際の請求権の内容や条件は仕組みによって変わり得ます。金融庁の資金決済制度に関する議論でも、発行形態によって利用者保護のあり方が異なることが指摘されています。短い紹介文だけで済ませず、公式の重要事項説明で、どの条件に当てはまるのかを確認してください。
3. 裏付け・資産保全の説明と、預金保険を混同しない
ステーブルコインの説明では「裏付け資産」「準備資産」「信託」といった言葉が使われることがあります。これは、発行残高や償還に関係する資産をどのように管理するかを説明するものですが、用語だけで保護の範囲や優先順位を判断することはできません。資産の内容、保管方法、外部監査・開示の頻度、破綻時の扱い、利用者が負う費用や手続きは、資料ごとに確認が必要です。
ここで混同しやすいのが、銀行預金に関する預金保険制度です。預金保険制度は対象金融機関・対象預金などの条件に基づく制度であり、デジタル上の価値であれば一律に適用されるものではありません。「通貨連動」「銀行と関係がある」「残高が円表示」といった特徴だけから、預金と同じ保護があると考えないでください。制度の対象は、預金保険機構や契約先が示す最新の公式説明で確認します。
また、資産保全の説明があっても、ネットワークの送付先を誤った場合、アカウントが不正利用された場合、サービスが一時停止した場合まで自動的に補うことを意味するわけではありません。利用者側の端末・パスワード管理、取引の取消可否、事業者の補償方針は別々の論点です。保護という言葉を一つの大きな保証として受け取らず、何について、誰が、どの条件で対応するのかを分解します。
4. ウォレットの管理方法と送付先のルールを把握する
デジタル資産のサービスでは、ログイン情報に加え、ウォレット、秘密鍵、復元フレーズなどの管理方法が問題になります。事業者が管理する口座型のサービスと、利用者自身が鍵を管理するウォレットでは、紛失・盗難・復旧時の手順が大きく異なります。FATFの報告書を紹介した金融庁の案内でも、利用者が自ら秘密鍵を管理するウォレットと、事業者を介さない取引が論点とされています。
自分で管理する方式では、復元フレーズや秘密鍵を失うと、第三者に再発行してもらえないことがあります。反対に、事業者に管理を委ねる方式では、本人確認、ログイン制限、出金・送付の審査、障害時の連絡方法を確認する必要があります。どちらが誰にとっても優れているという話ではなく、責任の所在と自分ができる復旧手段を理解することが重要です。
送付操作では、対応するネットワーク、受取側のアドレス形式、必要なタグやメモ、最低送付額、手数料、取消の可否を確認します。同じ名称の資産でも、送付先が対応していないネットワークを選ぶと、復旧が難しいことがあります。初めて使う相手・アドレスへの送付を急がず、公式の操作案内と受取側の指定を照合し、少額の確認手順が許される場合でも規約を守って行いましょう。
5. 勧誘・偽サイト・なりすましへの対策を決めておく
金融庁は、暗号資産や詐欺的なコインに関する相談が増えているとして注意を呼びかけています。ステーブルコインの名前が使われたからといって、相手の説明が正しいとは限りません。「必ず増える」「安全な送金のために先に送金して」「出金には税金や保証金が必要」といった言葉で急がせる連絡は、取引の前に立ち止まる理由になります。
見知らぬ人から届いたDM、SMS、メール、検索広告のリンクを起点にログインや送金をしないことが基本です。公式アプリを自分で開く、ブックマークしたURLから入る、公式サイトに掲載された問い合わせ先を使う、といった経路を選びます。サポートを名乗る人から秘密鍵、復元フレーズ、パスワード、ワンタイムパスワードを聞かれた場合は、返信や入力を止め、正規窓口へ確認してください。
すでに送金してしまった、ログイン情報を渡してしまった、不審な画面に本人確認書類を送ってしまった場合は、一人で解決しようとして追加送金をしないことが重要です。利用先の正規窓口に連絡し、必要に応じて金融庁の金融サービス利用者相談室や消費生活センター、警察へ相談します。画面、送金記録、相手とのメッセージ、URL、日時は、削除せずに保存しておくと相談時に状況を説明しやすくなります。
ニュースを見たときは「事実・条件・自分の操作」を分ける
制度変更や新サービスのニュースを見ると、すぐに利用できるのか、今の保有分に影響するのかが気になるものです。しかし、ニュースが伝えるのは制度全体や事業者の発表であり、自分のアカウントに適用される条件まで示しているとは限りません。記事の公表日、対象国、対象サービス、開始日、既存利用者への扱いを分けて読んでください。
そのうえで、自分に関係する確認は、利用中のサービスの通知、規約改定、残高画面、本人確認の状態、出金・償還の受付条件へ戻ります。SNS投稿の画像だけでは、更新日時や例外条件が見えません。ニュースを入口にしても、最終的には発行体・取扱事業者が示す一次情報と、実際に同意する書面までたどることが必要です。
金額が大きい、法人の資金を扱う、海外送金や税務が関わる、相続や共同管理があるなど、判断が複雑な場合は、サービスの一般的なFAQだけで進めないほうが安心です。法律・税務・会計・契約の扱いは事情によって異なります。必要に応じて、正規の相談窓口や資格を持つ専門家へ、保有状況と目的を具体的に伝えて相談してください。
よくある混同を避けるための考え方
「通貨連動」と「価格変動がない」は同じではない
法定通貨との連動を目指す仕組みでは、通常、連動対象や償還の考え方が説明されます。しかし、利用者が手元の円で取得するときの交換レート、売却・送付時の手数料、取引画面のスプレッド、送金ネットワークの費用などがあれば、利用者が支払う金額や受け取る金額は同じとは限りません。連動対象だけを見て、費用や取引条件を確認しないまま利用するのは避けたいところです。
また、一定の通貨と連動する設計であっても、障害、流動性、取引停止、規約変更、利用地域の制限など、価値以外の事情で希望どおりに使えない可能性があります。これは特定のサービスが必ず問題を起こすという意味ではなく、決済や送金では「いくらか」だけでなく「いつ、どの経路で、誰が使えるか」も条件になるためです。生活費や期限のある支払いに使うことを考えるなら、代替手段と期日を含めて確認します。
「登録事業者」と「すべての取引が補償される」は同じではない
事業者の登録情報を確認することは、運営主体を見極める有効な一歩です。ただし、それは利用者の全損失が自動的に補填される、送付ミスが取り消せる、サービス停止が起こらないという約束ではありません。補償や不正利用時の対応がある場合にも、対象となる原因、申告期限、利用者側に求められる管理、上限、必要書類などが定められていることがあります。
登録の有無を確認した後は、当該サービスで実際に提供される機能に目を移します。保管だけなのか、売買・送付・償還まで扱うのか。国内利用者向けなのか。問い合わせは日本語でできるのか。障害・不正利用・相続・アカウント凍結に関する説明があるか。この順番で見ると、登録という一語に過度な期待を載せず、自分が必要とする機能と相談手段を確かめられます。
「ブロックチェーン上の記録」と「操作を戻せる」は同じではない
デジタル上の移転では、取引の記録が残ることと、誤った操作を元に戻せることは別です。宛先アドレスを取り違えた、対応しないネットワークを選んだ、詐欺相手に送ったといった状況では、相手方の協力やサービスの仕組みにより、回復が難しい場合があります。送付ボタンを押す前に、宛先、ネットワーク、金額、手数料、相手の受取可否を別々に確認する習慣が役に立ちます。
家族や職場で操作を分担する場合は、誰が端末を管理し、誰が送付前の確認をするかも決めておくとよいでしょう。ただし、復元フレーズやパスワードをメール、チャット、共有ドライブ、写真に残すと、第三者に見られるリスクがあります。保管方法はサービスの公式案内と、自身の利用環境に応じて慎重に選びます。分からない画面が出たときは、その場で検索結果の番号に電話をかけず、公式サイトから問い合わせ先を確認してください。
送金前の10分で確認する順番
実際に利用する場面では、調べる項目が多いほど焦りやすくなります。そこで、送金・取得・償還の操作に進む前は、まず画面を閉じずに「相手と目的」を一文で書き出します。たとえば「どのサービスの、どの口座から、誰に、何の支払いとして送るのか」です。目的が曖昧なまま、紹介者やチャット相手の指示だけで進めないことが基本になります。
次に、公式アプリまたは自分で入力した公式URLからログインし、サービス名とドメインを確認します。通知メールから開いた場合も、いったん閉じて公式アプリ・ブックマークから同じ通知が確認できるかを見ます。ここで本人確認の追加、規約改定、出金制限などの表示があれば、内容を読まずに同意ボタンを押さないようにします。
三つ目は、送付先の照合です。アドレスは先頭と末尾だけでなく、受取側が指定するネットワークやタグも確認します。相手が「急いでいる」「この画面だけでよい」と言っても、確認作業を省かないでください。四つ目は費用・取消・所要時間です。金額だけでなく、手数料を含めた残高、到着予定ではなく受付条件、送付後に訂正できるかを見ます。最後に、疑問が一つでも残るなら操作を保留し、正規窓口へ質問します。
この順番は、利用を勧めるためのものではありません。利用するかどうかを含めて、自分の目的と条件を見直すためのものです。期限が迫っているように見える勧誘ほど、第三者が作った締切である可能性も考えます。公式に確認できる情報、家計で失って困らない範囲、相談できる相手がそろわないうちは、決定を先送りする選択も大切です。
確認内容は、日付とともに短く記録しておくと役立ちます。確認した公式URL、規約の版や更新日、問い合わせた日時、回答の要点を残せば、後で画面表示が変わったときにも比較しやすくなります。ただし、記録にログイン情報、秘密鍵、復元フレーズ、本人確認書類の画像を含めないでください。必要な情報と、他人に渡してはいけない情報を分けて保管することも、利用者保護の基本です。
利用前のチェックリスト
- 発行体、取扱事業者、問い合わせ先を公式サイトで分けて確認したか
- 日本の利用者向け条件と、必要な登録・本人確認の説明を読んだか
- 償還の相手、受付時間、手数料、最低額、停止時の扱いを確認したか
- 裏付け・資産保全の説明と、預金保険制度を混同していないか
- ウォレットの管理者、秘密鍵・復元フレーズの扱い、送付先の指定を理解したか
- DM・広告・SMSのリンクから入力や送金をしていないか
ステーブルコインを理解する第一歩は、将来の値動きを当てにいくことではなく、利用者として何を確認できるかを整理することです。発行体、償還条件、資産管理、保管方法、相談先を一つずつ確認すれば、言葉の印象や急かす広告に流されにくくなります。分からない条件が残る場合は、送金や登録を急がず、公式資料で確認が取れるまで手続きを保留にしましょう。