決算ニュースで「市場予想を上回った」「予想超えだった」という見出しを見かけると、その会社は良い結果を出したのだと受け取りたくなります。一方で、予想を上回ったと報じられたあとに株価が下がることもあり、何を基準に読めばよいのか戸惑う人もいるでしょう。
結論からいえば、「市場予想を上回る」は、発表された実績が、報道機関や情報会社が集計した市場参加者の予想と比べて上だった、という比較の一つです。会社が以前に公表した見通しを上回ったこと、前年より増収増益だったこと、株価が上がることと、同じ意味ではありません。比較相手、対象期間、数字の中身、会社の次の見通し、値動きの理由を分けて確認する必要があります。
この記事では、決算のニュースを落ち着いて読むために、実績・市場予想・会社予想の違い、売上と利益の読み分け、通期見通しと一時要因、株価反応との距離の置き方を整理します。特定の銘柄の売買、投資信託の選択、借入れ、税務上の判断を勧めるものではありません。投資には元本割れの可能性があり、生活に必要な資金や各人の目的によって適切な行動は異なります。
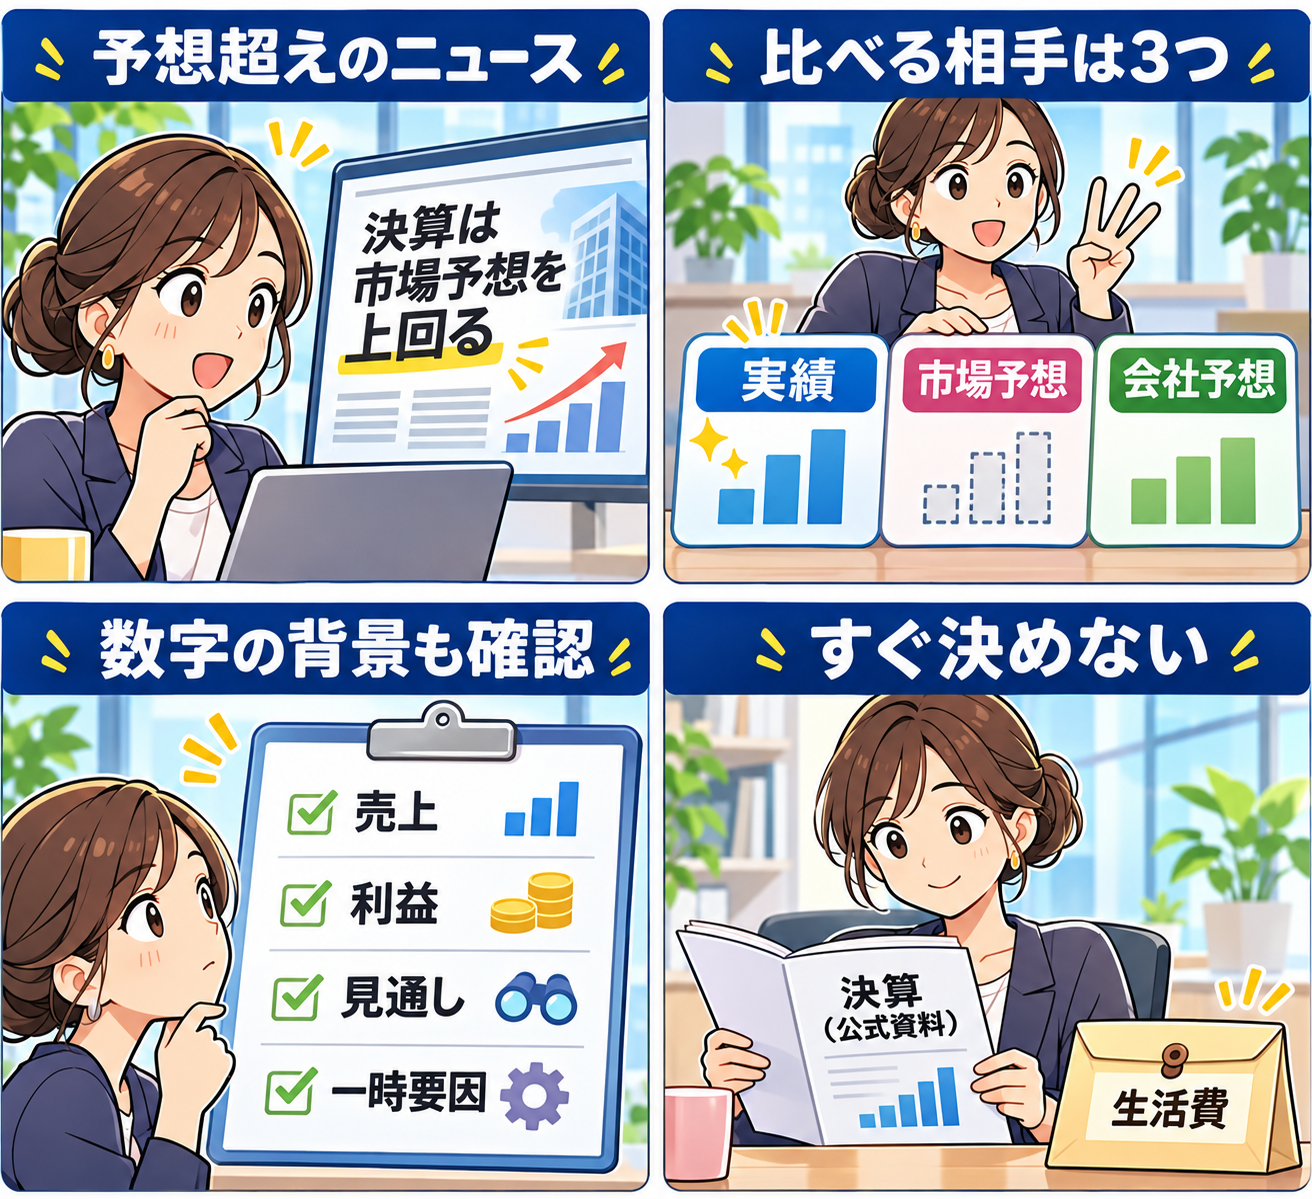
結論:「何との比較か」を確認してから数字の背景へ進む
決算記事を読むときの最初の確認は、見出しの「予想」が誰の予想を指すかです。一般に市場予想は、証券会社のアナリストなどが見込む数値を情報提供会社や報道機関が集計したものを指します。集計対象、回答時点、対象となる利益の定義は媒体ごとに異なることがあります。会社が公表した計画とは別の外部の目安であり、正式な保証額でもありません。
次に、実績が会社の前回見通しに対してどうだったかを見ます。市場予想を上回っていても、会社の見通しを下回る場合はあり得ます。逆に会社見通しを超えていても、市場がそれ以上を見込んでいたなら「予想未達」と報じられることがあります。さらに前年同期との比較は、前の年の数字と比べた変化です。三つの比較を一つの「好調・不調」という言葉にまとめないことが、読み違いを減らす出発点になります。
確認順を短く言えば、①どの期間の実績か、②市場予想との比較か会社予想との比較か、③売上・営業利益・純利益のどれか、④通期の見通しが変わったか、⑤増減の理由は継続的か一時的か、です。ニュースの速報性は便利ですが、見出し一行ではこれらが省略されがちです。会社の決算短信、決算説明資料、適時開示など一次資料も開き、注記や対象期間を確かめましょう。
「市場予想」「会社予想」「前年同期」を分ける
市場予想は外部の集計値で、会社の公式計画ではない
市場予想には、コンセンサス予想、アナリスト予想といった表現も使われます。複数の見方を一つの値にまとめたものなので、会社自身が約束した目標ではありません。採用しているアナリストの人数、予想を更新した時期、平均値か中央値か、売上・利益・一株当たり利益のどれを比べるかにより、示され方は変わります。海外企業の決算では、現地通貨建ての一株当たり利益が見出しの中心になることもあります。
したがって「市場予想を上回った」という表現だけでは、実績の絶対額や会社の事業の全体像は分かりません。予想が低く置かれていたのか、実績が大きく伸びたのか、利益の定義に特殊な調整があるのかも、記事ごとに確かめる必要があります。予想値が掲載されている場合も、その出所、対象四半期、単位、通貨、会計基準を確認すると安全です。
市場予想そのものを「正解」とみなさないことも大切です。予想は将来の見通しであり、外れることがあります。企業の受注、原材料価格、為替、規制、競争、災害など、多数の条件で実績は変わります。予想との差を知ることは情報を整理する手掛かりにはなりますが、将来の株価や配当を確定させる数字ではありません。
会社予想は発表時点の見通し。前提と修正の有無を見る
会社予想は、会社が業績予想として開示した売上高、利益、配当などの見通しです。日本の上場会社では、決算短信や業績予想の修正に関する適時開示で確認できることがあります。通期予想だけでなく、半期や四半期の数値を示す会社もあれば、一定の理由から予想を出していない会社もあります。
会社予想を見るときは、今回の実績が従来計画に対してどの位置にあるかだけでなく、会社が通期計画を据え置いた、引き上げた、引き下げた、または未定としたかを確認します。据え置きは必ずしも慎重すぎることも強気であることも意味しません。期の後半に費用や売上が偏る事業、需要変動が大きい事業、為替や資源価格に影響を受ける事業では、会社が前提を変えないことにも様々な理由があります。
修正の開示が出ているときは、修正前と修正後の数値、増減率、修正理由を同じ資料で読みましょう。「上方修正」という言葉から直ちに将来の収益が保証されたと考えることはできません。事業の改善、為替差益、資産売却、補助金、会計上の要因など、理由によって継続性は異なります。日本取引所グループのTDnetでは、会社が公表した適時開示資料を確認できます。
前年同期比は過去との比較。比較対象の特殊事情もある
前年同期比は、前年の同じ四半期や同じ期間と比べる方法です。季節性のある事業では、直前四半期比だけでなく前年同期比を併記すると、繁忙期・閑散期の違いを見やすくなります。ただし前年に大きな一時損失、事業売却、制度変更、災害、在庫調整などがあった場合、伸び率は大きく見えたり小さく見えたりします。
例えば利益が前年から倍になっていても、前年が一時的に低かった可能性があります。反対に前年の利益が高水準なら、今年が減益でも事業が急に悪化したとは限りません。比較の起点となる前年の数字と、会社が説明する増減要因を確認し、率だけで強い結論を出さない姿勢が必要です。
1. 売上高と利益は別の数字:どの段階の利益かを確認する
売上高は、商品やサービスを提供して得た収益の規模を示す基本的な数字です。一方、利益は売上から原価や販売費・一般管理費、金融費用、税金などを差し引いた後の数字です。売上が増えても原材料費や人件費、広告費、開発費が増えれば利益は減ることがあります。逆に売上の伸びが小さくても、コスト構造の改善で利益が増えることがあります。
決算見出しで使われる利益には、営業利益、経常利益、親会社株主に帰属する当期純利益など複数の段階があります。海外企業では営業利益に近い指標や、特定項目を除いた調整後利益が使われる場合もあります。どの数字が市場予想と比較されているのかを確認し、同じ言葉でも定義が違う可能性を意識しましょう。
営業利益は本業の収益性を考える手掛かりの一つですが、それだけで会社の財務状態が分かるわけではありません。営業外損益、特別損益、法人税等の影響で最終利益は変わります。純利益が急増したニュースでは、資産売却益や税効果のような本業以外の要因が含まれていないか、注記と説明資料を確認すると数字の背景をつかみやすくなります。
さらに、売上や利益の増減だけでキャッシュの状況まで断定することはできません。売掛金、在庫、設備投資、借入金の返済などにより、会計上の利益と現金の動きは同じにならない場合があります。企業の安全性や財務を深く確認する必要があるときは、貸借対照表、キャッシュ・フロー計算書、有価証券報告書なども対象になります。短いニュースだけで事業全体を評価するのは避けましょう。
2. 通期見通しを確認する:四半期の結果と次の期間は別物
一四半期の実績が良くても、それが通期の見通しをどこまで変えるかは別の問題です。四半期ごとに売上が偏る会社では、最初の数か月の好調をそのまま一年分へ延長できません。受注済みか、出荷が済んだか、原材料を確保できるか、競合の価格動向はどうかなど、先の数字には未確定の要素があります。
決算資料では、通期の業績予想、次四半期の見通し、前提としている為替レートや原材料価格、地域別・事業別の見通しが示される場合があります。すべての会社が同じ詳しさで出すわけではありませんが、見通しに触れた箇所は本文の実績と切り分けて読みます。実績が市場予想を上回っても、先の見通しが市場の期待より弱いと受け止められることがあります。その逆もあり得ます。
「会社予想を据え置き」という事実から、次回も上回ると予測することはできません。会社が明示した前提の範囲、上振れ・下振れ要因、未定の事項を確認しましょう。決算発表後には質疑応答や説明会資料が公開されることがありますが、経営者の発言は発言時点の見解です。将来の状況の変化によって実現しない可能性があることを前提に、断片的な発言だけを根拠にしないことが重要です。
3. 一時要因か継続要因か:増減理由を資料の言葉で確認する
数字が大きく動いたときは、会社が説明する要因を読みます。値上げ、新製品、顧客数の増加、生産性の改善のように、複数期に影響し得る要因もあります。一方で、資産売却益、補助金、訴訟和解、為替差損益、災害復旧費、減損損失、税金の調整のように、特定の期間に限られる要因もあります。どちらが良い・悪いと一律に決めるのではなく、何がどの利益段階に影響したかを把握することが目的です。
会社の説明に「一過性」「一時的」「特殊要因」といった表現があれば、その対象となる金額と内容、翌期以降への影響を確認します。ただし、一時要因と書かれていないから継続すると断定できるわけでもありません。新規事業や需要の伸びには競争や供給制約が伴うことがあり、前提が変わる可能性があります。
部門別の売上や地域別の情報がある場合は、全社合計と併せて見る方法もあります。一部門が伸び、別の部門が減っていることは珍しくありません。全社の「増益」という言葉が、すべての商品や地域で同じ動きだったことを表すわけではありません。数字の細部を追いすぎて混乱したら、まず会社が資料の冒頭に示す主要な増減理由を確認し、次に注目する項目を一つか二つに絞るとよいでしょう。
4. 「予想超え」と株価反応を直結させない
決算発表後の株価は、実績と市場予想との差だけでは決まりません。通期見通し、次の四半期の見通し、配当や自社株買い、競合他社の結果、金利や為替、市場全体のリスク選好、発表前にどこまで期待が織り込まれていたかなど、多数の要因が関係します。同じ「予想超え」でも、反応が上昇、下落、横ばいのいずれになるかを事前に確定することはできません。
特に短時間の値動きは、出来高、注文の状況、海外市場の動き、報道の伝わり方にも影響されます。ニュースを見た直後に、値動きの理由を一つだけに決めるのは難しいものです。「予想超えなのに下がった」という出来事は矛盾ではなく、市場が実績以外の情報も同時に見ている可能性を示します。
金融庁は、資産形成では目的や資金ニーズを踏まえ、長期・積立・分散投資の考え方を理解することが重要だと案内しています。これは個別銘柄の行動を決める指示ではありませんが、決算見出しへの一時的な反応と、自分の家計の目的を分けて考える助けになります。生活費、近い時期に使う教育費や住居費、返済に必要な資金を、短期の値動きを前提に置くことには慎重さが必要です。
5. 個人が確認しやすい一次資料:見出しの次に開く場所
決算ニュースを読んだ後、まず会社のIRページか日本取引所グループのTDnetで、決算短信や業績予想の修正資料を探します。資料名、対象期間、公表日を確認し、本文の「概要」と「今後の見通し」を読みます。資料が多いときは、売上高、営業利益、通期予想、配当予想、増減理由の四つを先に探すと整理しやすくなります。
次に、見出しで使われた市場予想の出所と定義を確認します。記事本文に予想値の集計元や対象指標が書かれていなければ、比較の精度には限界があると理解しておくのが安全です。会社資料に市場予想が載っていないことは珍しくありません。会社の公式資料にない外部予想と、会社自身の計画を混ぜないことが大切です。
より詳しく企業の財務やリスクを確認したい場合は、金融庁のEDINETで有価証券報告書などを確認できます。事業等のリスク、主要な契約、財務諸表、注記には重要な情報があります。ただし専門用語も多く、すべてを一度に理解する必要はありません。まずは公表日と対象年度を確かめ、分からない点は公式の問い合わせ窓口や、必要に応じて資格を持つ専門家へ相談してください。
よくある読み違いを避けるためのQ&A
Q. 予想超えなら「良い決算」と言い切れますか?
言い切ることはできません。市場予想の対象となった指標で実績が上だった、という事実は確認できますが、会社予想、前年同期、通期見通し、増減理由、財務状態などは別に見ます。何を重視するかは読者の目的によっても異なります。短期的な価格の方向を保証する材料ではありません。
Q. 売上が増えたのに最終利益が減ったのは異常ですか?
必ずしも異常ではありません。原価、人件費、広告費、研究開発費、金利、為替差損益、特別損益、税金などにより、売上と最終利益の動きは異なることがあります。どの利益段階で変化があったか、会社がどう説明しているかを確認します。一回の数字だけで経営の成否を決めつけないことが大切です。
Q. 決算資料を読む時間がない場合はどうしますか?
最低限、対象期間、実績、市場予想との比較対象、会社の通期見通し、増減理由の五点を確認します。見出しだけで判断せず、資料の要約や決算短信の冒頭に戻るだけでも、情報の取り違えを減らせます。急いで売買する必要があるかどうかを、ニュース自体が決めるわけではありません。
数字を読むときの小さなチェックリスト
決算資料の数字をメモするときは、数値だけでなく単位と期間も一緒に残す習慣が役立ちます。「500」と書かれていても、百万円、億円、現地通貨、前年同期、四半期累計では意味が違います。桁を取り違えたまま比較すると、その後の理解もずれてしまいます。資料の表題にある「第○四半期」「累計」「通期」、表の右上にある単位、連結か単体かを最初に確認しましょう。
連結決算は、親会社と一定の子会社を合算したグループ全体の数値です。単体決算は、その会社だけの数値を中心に示します。海外子会社や複数の事業を持つ企業では、連結と単体で見える姿が違うことがあります。また、会計基準の違いによって、同じように見える項目でも計上方法が異なる場合があります。比較記事を読むときは、異なる会社の数値を単純に並べる前に、同じ基準・同じ期間かを確かめると安全です。
為替の影響を説明する会社では、「為替影響を除く」といった表現が使われることもあります。これは一定の前提で計算した補足情報であり、実際に円建てで公表された売上や利益そのものを置き換えるものではありません。補足指標は背景を理解する助けになりますが、どの前提で調整したかを確認し、都合のよい数字だけを選ばないようにしましょう。
配当の発表も決算ニュースで注目されますが、利益の増減と配当の決定は同じではありません。配当方針、配当性向、財務状況、投資計画などを踏まえて会社が判断するため、増益だから必ず増配、減益だから必ず減配とは限りません。配当予想には変更の可能性があり、権利日、受取時期、税の扱いも個別の条件で異なります。生活費の補填を前提にするなど重要な資金計画では、見出しではなく公式の条件と自分の収支を確認してください。
SNSや動画で決算について強い断言を見かけた場合も、元の資料に戻る方法は有効です。「必ず上がる」「今だけ」「予想超えだから安全」といった言葉は、企業の将来や価格の変動を保証しません。広告や勧誘で高額な情報商材、口座開設、特定商品の取引へ急がせる内容には注意し、必要なら金融庁の登録業者情報や相談窓口も確認しましょう。記事や投稿を読むことと、資金を動かすことの間に時間を置くと、情報の出所を確認しやすくなります。
まとめ:比較の基準をそろえると決算ニュースは読みやすくなる
「市場予想を上回る」は、決算の実績を外部の予想と比べた一つの表現です。市場予想、会社予想、前年同期比はそれぞれ比較相手が違い、売上・営業利益・純利益も示す段階が違います。さらに、四半期の実績と通期見通し、一時要因と継続性、決算内容と株価反応も分けて読む必要があります。
まずは、①何との比較か、②どの期間か、③どの利益か、④次の見通しは変わったか、⑤増減理由は何か、を順に確認してください。公式資料の公表日と注記を確かめ、見出しの印象だけで資金の使い道を変えないことが、情報と落ち着いて付き合う第一歩になります。